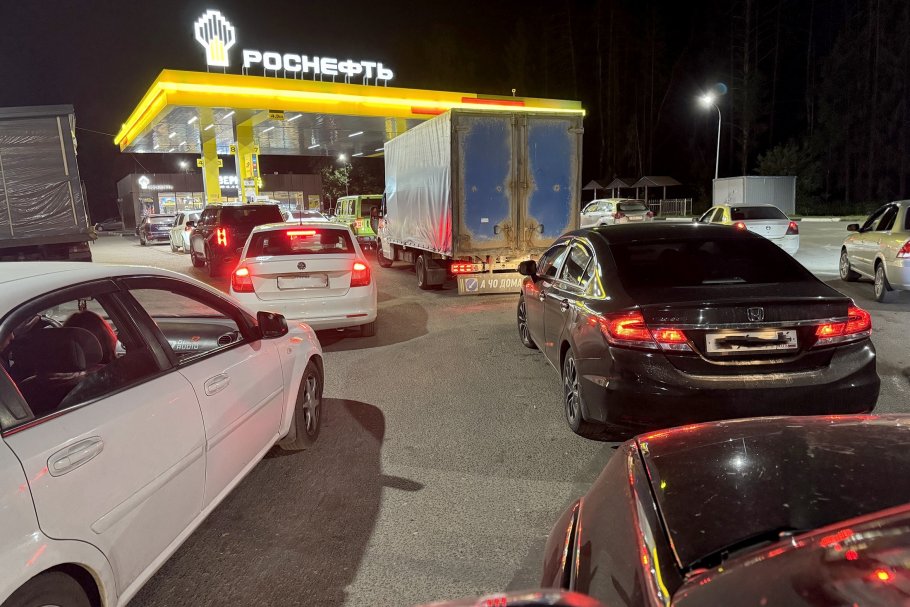
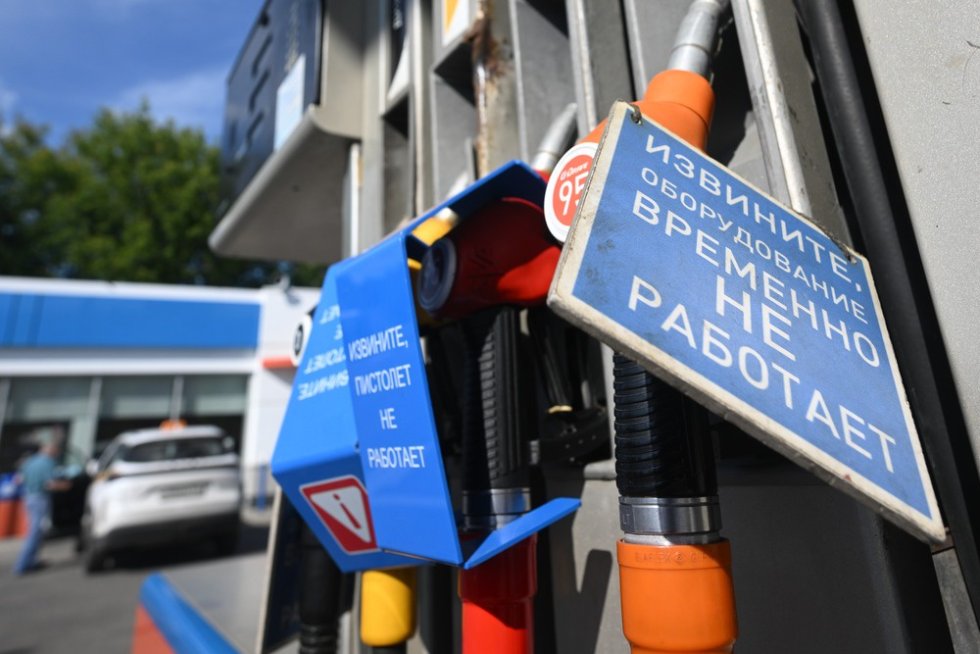
ロシアにおけるガソリンスタンド(GS)の売却件数が増加しています。これは、大手石油会社に属さない独立系のGSだけでなく、「バルラス」を手放すネットワークにも当てはまります - 利益の乏しい事業から手を引くことです。
過去5年間で、さまざまな商業プラットフォームや石油会社のウェブサイトでのGSの売却広告は5.5倍に増加しました。しかし、広告は必ずしも売却の事実を意味するものではありません。むしろ、これは所有者がビジネスから手を引きたいという兆候です。
このような措置の理由は通常2つあります:将来性のあるビジネスの売却で利益を得たいか、あるいは逆に赤字事業から手を引こうとしているかです。後者の場合、物件が売れない場合、高い確率で閉鎖される運命にあります。これは、特に大規模なネットワークのGSが存在しない地域では、燃料供給に影響を及ぼします。さらに、プレーヤーの数が減少することは必然的に競争の減少を招き、価格の上昇を引き起こすか、高い水準を維持することにつながります。
ガソリンスタンドだけでなく、地域全体のネットワークも売りに出されています私たちの地域では、2025年にはGSの数がすでに減少していました。「OMT-コンサルト」のデータによれば、1.6%の減少です。今年の前半も減少が続き、さらに1%減少しました。実際、移動式GS(コンテナタイプ)が大幅に減少していました。
2026年の後半には、ロシア全体で約28,000のGSが存在し、そのうち23,400以上がクラシックなGS(ガソリンとディーゼルを販売する固定式スタンド)です。
独立系のプレーヤーの全スタンドに占める割合は約65%です。彼らは主にロシアの東部と南部に多く存在しています。しかし、ガソリンとディーゼルの販売量では、独立系は市場のわずか30%を占めています。主に独立系GSは、小ロットで燃料を購入していますが、今夏はこのセグメントで価格が最も高い上昇を記録し、供給にも混乱がありました。したがって、所有者がビジネスを売却したい理由の一つかもしれませんが、このプロセスは大手プレーヤーにも影響を及ぼしています。
例えば、先週、営業中のGS、連邦道路沿いのビジネス用の土地、及び「バシュネフチ-小売」の製造施設が売却または賃貸に出されました。物件の数はその地理的分布から判断できます。彼らは、スヴェルドロフスク、チェリャビンスク、クルガン、オレンブルク、サマラ、ウリヤノフスク、ペンザ、ヴラジミール、モスクワ、リャザン、スモレンスク地域、及びタタールスタン、モルドビア、ウドムルト、チュバシ、マリ・エル共和国に位置しています。また、ガスプロムとルクオイルの「プロファイル外」のGSの売却が知られるようになりました。後者のウェブサイトには、現在も8つのGSが売却中として掲示されています。
独立系のプレーヤーについて言えば、債務危機に直面し、外部管理を受けるか、競売にかけられる可能性があるロシア最大の独立系GSネットワーク「トラス」の問題が広く知られています。現在、さまざまな商業プラットフォームで約170のGSが売りに出されています。
しかし、「RG」とのインタビューで、エネルギー対策委員会の副委員長ユリ・スタンケビッチは、「大規模な売却」について語ることは適切ではないと述べました。今日の燃料小売市場は、国のさまざまな主体で大きく異なる断片で構成された不均一な競争の場を示しています。燃料の不足は、主に独立系GSに影響を与えました。そのため、現在、こうしたスタンドでは「ホースを抜く」といった事態が多く見られ、市場が過剰に見える印象を与えていますが、実際には物件が実際に使用されない状態です。
しかし、GSの売却広告はほぼ国全体に広がっています。Open Oil Marketのゼネラルディレクター、セルゲイ・テレシュキンによれば、状況の背景にはGSのマージンの低下と、商業用の燃料へのアクセスの問題が影響しています。ガソリンとディーゼルの取引所価格は30〜37%上昇し、小ロットの市場セグメントではさらに高くなり、その結果、燃料小売は石油精製セグメントよりも厳しい状況に陥っています。
さらに、大手石油会社に対する義務販売基準の引き下げによって、取引所での燃料の入手可能性も低下しました。基準が低く、店頭取引の規制が緩和されるほど、トレーダーにとって利用可能な燃料の量は減少します。最終的には、独立系GSがトレーダーからガソリンとディーゼルを購入することによる損失を被ることになります。物理的な販売量の減少は、GS操業者が販売した燃料のリットルあたりの収入を減少させることを意味します。
NEFTリサーチのマネージングパートナー、セルゲイ・フロロフによれば、現在の条件下での燃料小売市場の所有権の再配分は予想されていたことです。現在、主に効率が低い独立系GSや小規模ネットワークの私的所有者がビジネスから撤退しています。大手石油会社もまた、非利益事業の最適化を行っており、新しい条件に基づいてネットワークを再構築しています。
専門家は、GSの数の減少は、燃料セクター全体の状況に重大な影響を与えないだろうと考えています。なぜなら、彼の言うところでは、それらはすでに空いている状態だったからです。燃料供給の状況が改善されると、私的GSの数は再び増加し、特に高価格が維持される場合にはそうなるでしょう。
現在、GSを売却することは難しいと言わざるを得ません。このビジネスは、一昨年に売却するべきだったと、信頼できるパートナー協会の監督評議会副議長であり、「ロシアのGS」コンペティションの専門評議会のメンバーであるドミトリー・グセフは述べています。しかし、問題は、彼らを売却しようとしていることではなく、私たちがこれらのGSがどれほど必要かを知らないことにあります。同時に、現在の国内燃料市場における優先事項は明確に定められています。主な目的は、大手企業のネットワークGS、農業生産者、産業企業への供給を確保することであり、独立系GSネットワークではありませんと専門家は補足します。
スタンケビッチも同様の意見を持っています。「残念ながら、2026年の状況は、小売燃料市場が何年にもわたって無秩序に成長してきたことを示しました。私たちは、消費者に対するインフラの利用可能性を保証するための十分なGSの数について、資格のある理解を持っていません。小売ネットワークの開発における系統的な計画は行われておらず、その結果、現在、多くの地方自治体が中央ロシアの領域で適切に機能するGSを持っていません。例えば、電力エネルギーと暖房のオブジェクトに関連して、そのような計画は政府によって定期的に更新される文書レベルで行われています(オブジェクトの配置計画)。燃料小売においても状況の改善が必要です」と彼は述べました。
出典: RG.RU