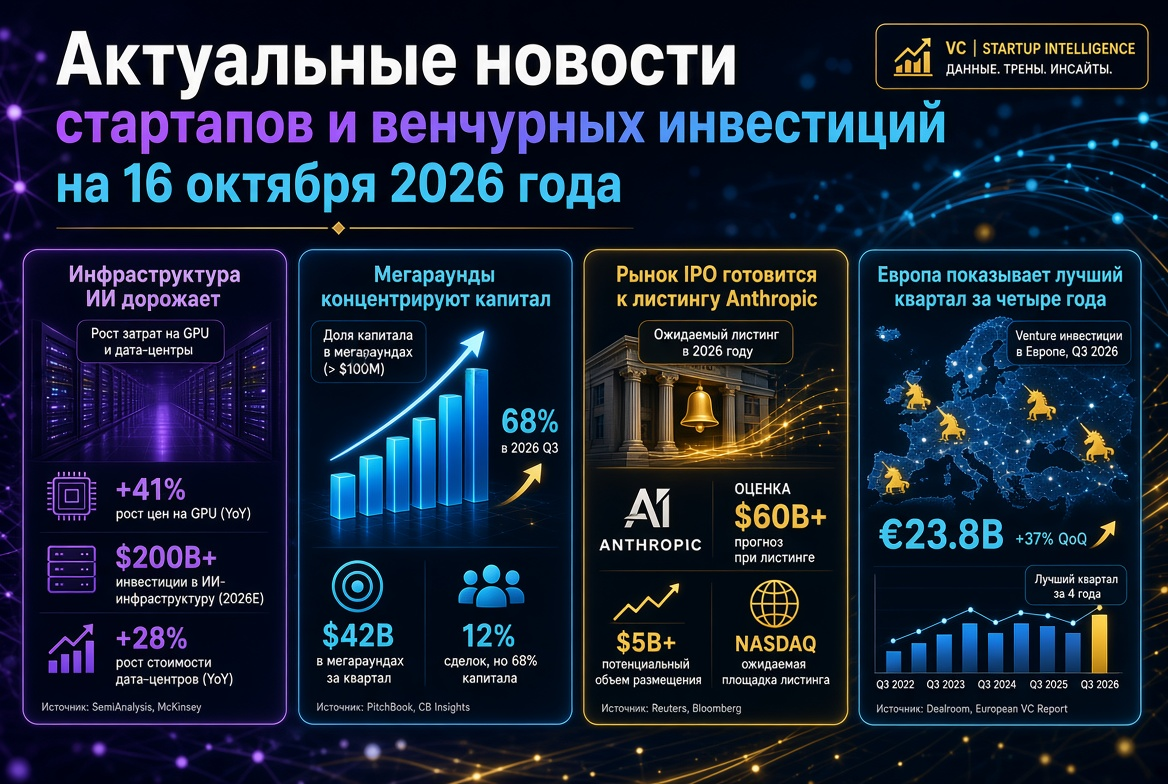
2026年10月中旬のベンチャー市場:記録的な資本量、AIへの高い集中、今週の最大ラウンド、IPOの準備、ファンドと投資家への信号
2026年のベンチャー投資は歴史的な記録に向かっていますが、市場はますます不均一になっています。資本は人工知能に関連する少数の企業に集中しています。先週の出来事がこれを裏付けました:最大ラウンドを獲得したのは、クラウドAIインフラ、AI製品を持つフィンテック、そしてAIエージェントの開発者たちです。同時に、市場はAIスタートアップの収益の質と、借入金によって構築されたインフラの持続可能性について議論しています。以下はベンチャー投資家とファンドにとっての重要なイベントです。
マクロ経済の状況:四半期の動向は減少する中、記録的な年
Crunchbaseのデータによると、2026年第3四半期のグローバルなベンチャー投資は1590億ドルに達しました。およそ6,000のスタートアップが資金調達を受けました。四半期の総額は第2四半期(2120億ドル)と比べて25%減少しましたが、前年同期比では53%増加しています。9ヶ月間でスタートアップは6790億ドルを調達しており、これは観測史上最大の数字です。
- AIの割合: 1020億ドル、すなわち四半期の世界的ベンチャー資本の64%。
- メガラウンド: 27社が10億ドル以上のラウンドを獲得しました。これは絶対的な記録です:第2四半期には16社、第1四半期には14社でした。
- 地理: 米国のスタートアップには910億ドル(57%)が集まり、サンフランシスコ湾地域は世界の総額の24%を占めました。
- ステージ: 後期ラウンドは1050億ドル(前年同期比+73%)、初期は406億ドル(+25%)です。
米国のPitchBookとNVCAの統計も同様の傾向を示しています。1月から9月にかけて、米国のベンチャー取引の総額は5158億ドルに達し、そのうち82.7%がAI分野の企業に集中しています。また、約90%の資金が5000万ドル以上のラウンドに流れています。AI以外のスタートアップにとって、市場の記録はほとんど資金調達のアクセスを拡大していません。
今週の主題:AIインフラがメガラウンドを引き寄せる
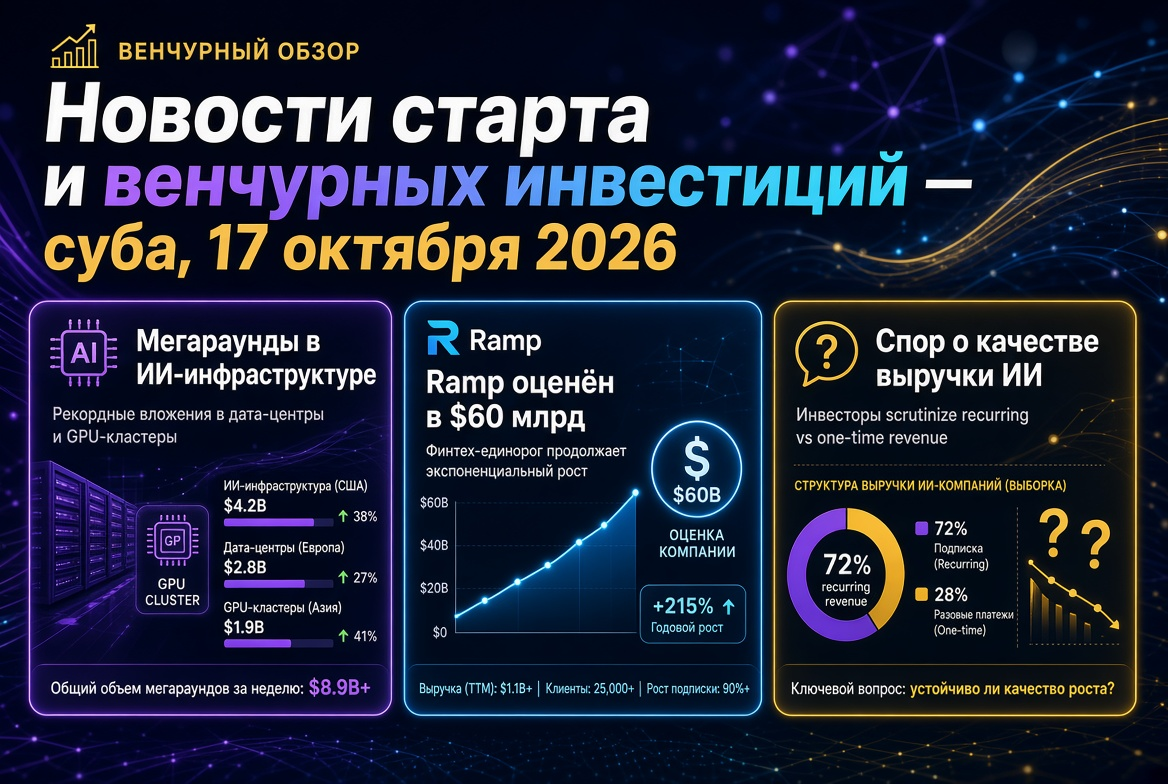
今週の最も目立つ取引は、カリフォルニアのクラウドプラットフォームModalのシリーズDラウンドで、750百万ドルの資金調達に成功し、ポストマネー評価は157.5億ドルです。このラウンドはAccelが主導し、Kleiner PerkinsやMenlo Ventures、General Catalyst、Redpoint、Lux Capitalなども参加しました。同社は年間収益が10億ドルを超え、プラットフォームの利用が5月から3倍に増加したと発表しています。
投資家は計算だけでなく、AIインフラの隣接部分にも資金を注入しています。
- Salience Labs(オックスフォード)は、Bullhound Capitalが主導し、AMD VenturesやIntel Capitalも参加したシリーズBラウンドで125百万ドルを調達しました。同社はGPUクラスタ用の光スイッチを開発しています。
- Skeleton Technologies(エストニア)は、Siemensが主導する戦略的投資を受けており、Bloombergによれば1億ドル以上です。同社は「ユニコーン」となり、米国でデータセンター向けのスーパーキャパシタの製造を進めています。
- Labelboxは、100百万ドルを超えるシリーズEの資金を発表しました。資金は強化学習と法人向けAIエージェントのトレーニング(教育)に使用されます。
- Tamrは、AIシステムのための企業データ管理に関する成長投資としてVolition Capitalから2100万ドルを調達しました。
公開市場は警告信号を送っています。10月14日、AIクラウド企業CoreWeaveの株価が借入コストと持続可能性に対する懸念により急落しました。ベンチャーファンドにとって、これは、確認された需要のある企業と、将来的な能力の負荷に依存するプロジェクトを区別する根拠となります。
フィンテック:Rampは4ヶ月で160億ドルの評価を受ける
Bloombergのデータによると、フィンテックプラットフォームRampは約18.5億ドルを調達し、投資前の評価は約600億ドルです。このラウンドはDragoneerとThrive Capitalが主導し、Founders Fundも大きなチェックを書きました。6月に同社は750百万ドルを調達し、評価は440億ドルでした。Rampは70,000社以上を支援しており、Bloombergによれば、夏の時点で年間収益は15億ドルを超えています。会社はラウンドについてコメントしていません。
この取引は企業の支出管理セグメントの統合を強調しています。Rampの主要競争相手Brexは、今年Capital Oneの管理下に入りました。RampはAI要素を製品に強化しており、これは直接評価を支える要因となっています。
AIエージェントと地政学:Manusが5億ドル以上を調達
Butterfly Effectは、AIエージェントの開発者Manusの親会社で、5億ドル以上のラウンドを完了しました。共同投資者にはBoyu CapitalとIDG Capitalが含まれ、Tencent、HSG、ZhenFundも参加しました。これは、北京がMetaに対しManusの20億ドル以上の買収を取り消すよう強制した後の最初の資金調達です。評価は公表されていませんが、これまでの交渉は40億ドルのレベルで行われていたと報じられています。
Manusのケースは、国際的なAI取引の規制リスクがデューデリジェンスの新たな側面となったことを示しています。投資家は技術だけでなく、管轄権、資本構造、戦略的販売を通じたエグジットの可能性も考慮する必要があります。
ディープテック、生物医療、そして防衛:長期サイクルのための資本
AIに加えて、ベンチャーファンドは長い回収期間を持つ資本集約型テクノロジーにも資金を投じ続けています。
- OMass Therapeutics(オックスフォード)は、オーバーサブスクライブされたシリーズCラウンドで310百万ドルを調達しました。ラウンドはBain Capital Life Sciences、Forbion、Novo Holdingsが主導しました。資金は内分泌学と免疫学のための薬剤の臨床研究に使用されます。
- Oratomicは、障害耐性の量子コンピュータを開発するために475百万ドルのシリーズBラウンドを終了しました。
- Sabiは、Khosla Venturesが主導するシードステージで5000万ドルを獲得しました。同社は「脳—AI」のウェアラブルインターフェースを開発しています。
- Fortastraは、軌道インフラを保護するための機動的な宇宙機のためのシリーズAラウンドで3000万ドルを調達しました。
- Tessolve Semiconductor(インド)は、買収を通じた国際展開のためにVector Line Capitalから7500万ドルを調達しました。
ファンドとLP:OrbiMedが30億ドルを集める
資金調達側も活発です。ヘルスケア専門の投資家OrbiMedは、2つのファンドで30億ドルの資金を集めたと発表しました。OrbiMed Private Investments Xは、米国とヨーロッパのライフサイエンスにおけるベンチャー取引のための19億ドル以上を調達しました。OrbiMed Asia Partners VIは、アジアにおける成長およびベンチャー投資のために10億ドル以上を集めました。米国では、PitchBook–NVCAのデータによると、今年始めから新しいマネージャーが49のファーストファンドを49亿ドルで閉じました。LPの調達は引き続き、大企業や信頼できるチームに偏っています。
IPOウィンドウ:DayOneが申請、Anthropicがスケジュールを確認
公開市場は、ベンチャーファンドの資本回収の主要ルートであり続けています。今週は以下の通りです。
- シンガポールのAIデータセンターオペレーターDayOne Data Centersが、NasdaqでDODCというティッカーでIPOの申請を行いました。アンダーライターはMorgan Stanley、J.P. Morgan、BofA Securities、Citigroupです。
- メディアによると、Anthropicは11月9日の週にロードショーを開始する可能性があり、これは当初の計画から約1か月遅れています。期待される評価は1.8〜2兆ドルです。同社はスケジュールを公式に確認していません。
- 過去最大のIPOであるSpaceXの事例(2026年6月、評価1.77兆ドル)は、上場後のボラティリティを思い起こさせます。報道によれば、7月末までに同社の株価はピーク時から約半分減少しました。
ロシアとCIS:市場は縮小し、戦略家に焦点
ロシアのベンチャー市場は世界的なトレンドに逆行しています。モスクワベンチャーファンドの報告によれば、2026年上半期に投資家は46億ルーブルを投入し、前年同期比で48%近く減少しました。資本の不足は厳しい金融政策によって強化されています。投資家はロボティクス、IT、AIに集中しています。主な出口シナリオはIPOではなく、戦略的投資家への株式売却となっています。モスクワベンチャーファンドは250百万ルーブルをテクノロジー企業に投入し、共同投資から10億ルーブルの期待を寄せています。
ベンチャー投資家へのリスクと結論
Social Capitalの創設者であるチャマット・パリハピティアは、AIにおける「収益の質」の問題を指摘しました。彼は、多くのAI企業の収益が、同じくベンチャー資金で運営されている他のAIスタートアップからのものである可能性が高いと示唆しています。ファンドにとって、以下の実践的な結論が導かれます。
- ランレートとARRを区別する。 消費ベースのインフラでの年間収益は、契約に基づく再発収益とは異なります。
- 取引構造を分析する。 ラウンドの額面の合計には、クレジットラインや株式の二次売却が含まれる場合があります。
- 顧客の集中を考慮する。 ベンチャーキャピタルで資金調達されたAI企業に依存することは、相互リスクの連鎖を生んでいます。
- 規制リスクを考慮する。 Manusのケースは、販売を通じた出口が国家レベルでブロックされる可能性があることを示しています。
- AIの枠を超えて多様化する。 バイオテクノロジー、量子技術、防衛、産業のディープテックは、代替的な収益源を提供します。
今週の結論:グローバルなスタートアップとベンチャー投資の市場は引き続き豊かであるものの、ますます選別的です。資本は、AIの商業化に必要なインフラ、データ、顧客関係を管理する企業に向かっています。ファンドにとって、2026年第4四半期の重要な選択基準は、収益の質、評価における規律、及び現実的な出口の道筋となります。