石油市場:リスクプレミアムを維持しつつの週間成長
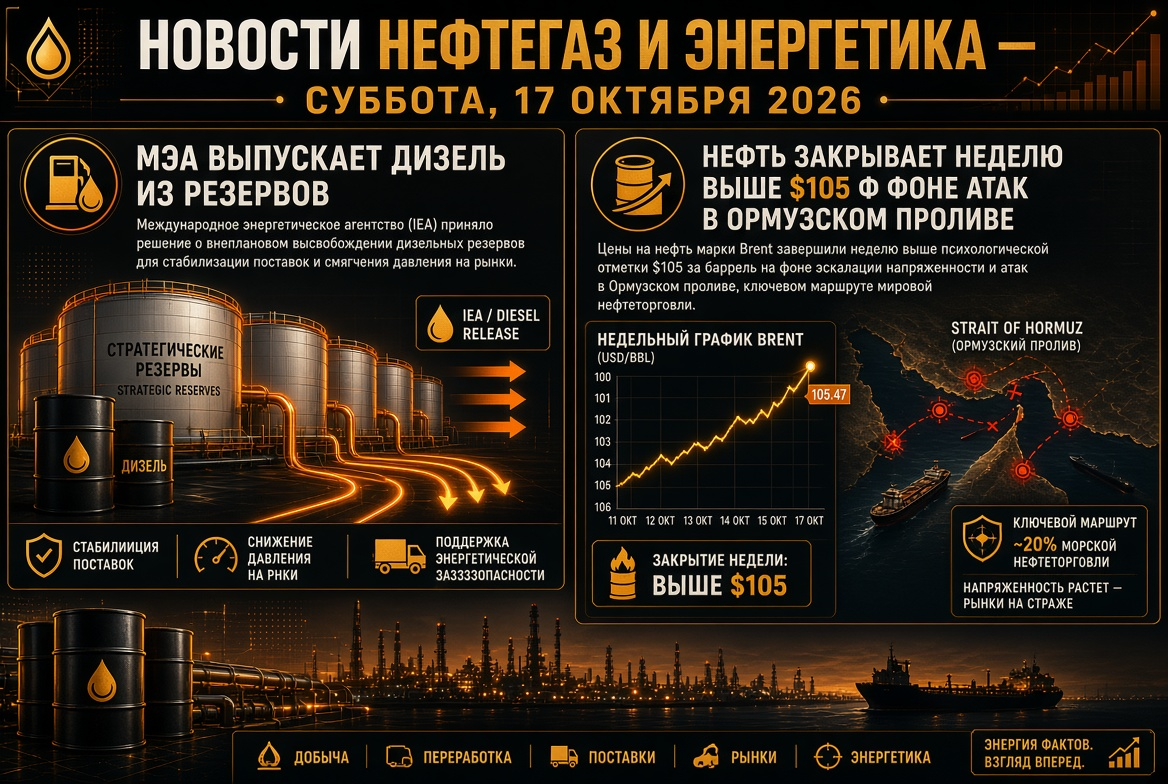
金曜日、石油価格は穏やかに減少しましたが、石油市場にとって今週はプラスで終わりました。12月のブレント先物はバレルあたり105ドルから105.5ドルの範囲で取引され、WTIは約97ドルでした。
- 週間動向:ブレントは1%未満の上昇、WTIは約6%の上昇。
- 米国の在庫:10月9日までの週に商業用の石油在庫が850万バレル減少し、わずかな増加が予想されていたため、これは戦争勃発以来最大の減少です。
- ハリケーン要因:メキシコ湾で一部の生産が一時停止され、アメリカの原油価格を支えています。
- ブレント–WTIスプレッドは、週の初めに9ドルを超えた後、約8ドルに縮小しました。
ブレントは前年の約70%高い水準を維持しています。アナリストは、市場がかなりの地政学的リスクプレミアムを維持しており、これを完全に解消するには米国とイラン間の合意が必要だと指摘しています。
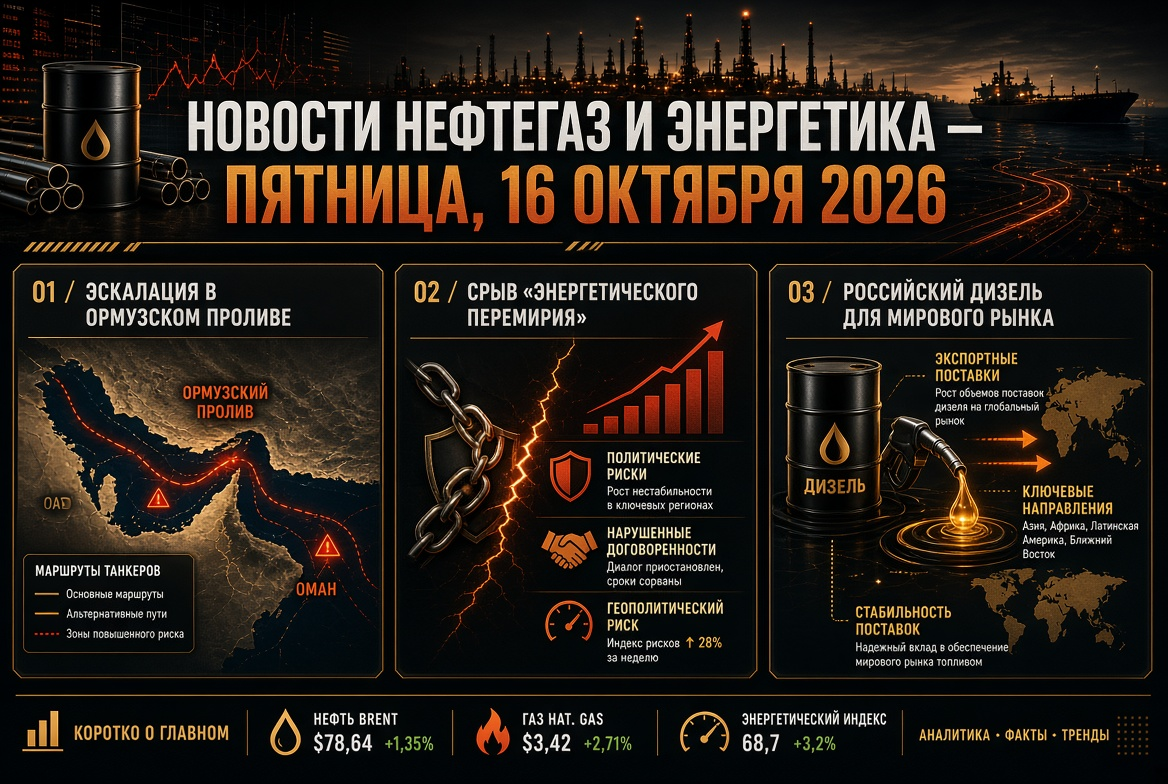
ホルムズ海峡:原油流通が回復しつつあるが不安定
ホルムズ海峡の状況は、原油、LNG、石油製品の価格形成における主要な要因です。
- 原油流通。10月13日までの7日間に、平均約1160万バレルが海峡を通過しました。これは戦前の1715万バレルの約68%です。
- 航行。週の間に通過数は131回に減少しました。多くのコンテナラインは海峡を迂回するルートに再編成しました。
- 事故。コンテナ船GFS Prideの沈没後、オマーン湾でのタンカーの火災に関する新たな報告がありました。
- 矛盾する信号。テヘランは海峡の閉鎖を発表していますが、米軍指揮は1日に1900万バレル以上の原油が護衛のもとで通過したと報告しています。
高価格は軍事リスクにもかかわらず商業的に有利な航行を実現し、アジアのバイヤーの需要が船主に輸送を続けさせています。
IEAとG7:年間で2回目の大規模な備蓄放出
IEAは、3月の合意の一環として残りの1億バレルを市場に放出する決定を下し、20百万バレル以上のディーゼルが含まれています。これは、10月2日のG7諸国による合意に基づく、4ヶ月間の備蓄放出の続きであり、最初の20日間にディーゼルを優先的に供給することを目的としています。
- ディーゼルの精製マージンは発表後にほぼ2%減少しました。
- 一部のアナリストは、備蓄が中間石油製品市場の緊張を部分的に緩和するだけだと考えています。
- 米国は、記録的な輸送費を低下させるために「シャドーフリート」に対する制裁を緩和することを検討しています。
燃料油 — 新たな狭間セグメント
ディーゼルに加え、船舶燃料の不足が深刻化しています。Vitolの推定によると、中東での紛争によりペルシャ湾からの燃料油の供給が月あたり約80万バレル減少し、ロシアの精製所への攻撃がさらに月あたり100万トン減少しています。これは、バンキング会社と海運業界にとって燃料価格が高止まりすることを意味します。
OPEC+: 割当は停止、実際の生産は目標を下回る
OPEC+の7つの主要参加国 — サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーン — は11月の割当を変更なしで維持します。
- 目標レベル:サウジアラビアで約1050万バレル/日、ロシアで990万バレル、イラクで440万バレル。
- アライアンスの実際の生産量は8月に約2500万バレル/日で、戦前水準より約500万バレル低いです。
- 約200万バレル/日の減産が継続しています。
- 生産能力の監査によって2027年の基準生産レベルが決定されます。
アライアンスの次回会合は11月1日に予定されています。OPEC+の物理市場への影響は引き続き限られており、ペルシャ湾の物流が決定的な役割を果たしています。
ガスとLNG:ヨーロッパは在庫不足で冬を迎える
ヨーロッパのガス市場は世界のエネルギーセクターで最も緊張したセグメントの一つです。
- 価格:TTF先物は約€86/MWhで取引されており、これは前年同月と比較して約2.6倍高い水準です。
- 貯蔵:EUの地下貯蔵施設は約74%の稼働率で、5年平均の約89%を下回っています。ブリュッセルは目標を90%から80%に引き下げました。
- アジア:JKM指標は約$26/MMBtuで、ヨーロッパとアジアはLNGの各ロットを巡って競争しています。
ロシアのエネルギーウィークでは、「ガスの黄金時代」の到来が強調され、ガスはもはや過渡的な燃料と見なされなくなっています。また、SOCARが「ガスプロム」からガスを調達する意向を表明したことは、地域のガス流通の再構築の兆しです。
石炭:高価なLNGがアジアでの需要を回復させる
ニュージーランドのエネルギー炭は約$150/トンで取引されています。10月の最高価格$152.20は2024年10月以来の最高水準で、年率では40%以上の増加です。
- 高品質のエネルギー炭は、主要なアジア市場でLNGより約$20/MMBtu安いです。
- 中国、日本、南韓の総合石炭輸入量は第4四半期に約2000万トン増加する可能性があります。
- ロシアでは、業界の見積もりによると、2027年の石炭業者の損失は約2000億ルーブル削減される可能性があります。
電力と再生可能エネルギー:信頼性に注力
エネルギー危機は、再生可能エネルギーとバックアップ生成への投資を加速させています。
- ヨーロッパでは、エネルギー会社が太陽光発電所を貯蔵装置と組み合わせて、ピーク時のガス依存を減らしています。
- ロシアでは、「ガスプロム・エネルゴホールディング」がモスクワに480MWの新しい発電所を計画し、分散型発電がやむを得ない措置として議論されています。
- 10月29日にIEAは、更新された再生可能エネルギーの設備導入予測を示す報告書『Renewables 2026』を発表します。
ロシア:石油製品市場、精製所、生産
ロシアの内需燃料市場は、制限と米国とのディーゼル取引の影響で短期的に安定を示しています。
- 小売:ガソリンの平均価格は78.68ルーブル/リットル、ディーゼル燃料は86.67ルーブルです。年初からガソリンは21.4%、ディーゼルは13.5%高騰しています。
- 輸出:ガソリンの輸出禁止は2027年1月31日まで有効で、ディーゼルの輸出制限は早期に解除されました。
- ディーゼル取引:10月に米国と世界市場への供給は30万トン、11月は50万トン、12月は100万トンです。
- 生産:ラヤヴォジスキー鉱床が試験的に操業を開始しました。エネルギー省と財務省が困難な採掘備蓄のための税制インセンティブを再調整しています。
石油精製セクターにとっての最大のリスクは、「エネルギー休戦」の崩壊後の精製所の状態です。工場の稼働率は、石油製品の輸出量に直接影響を与えます。
次週のエネルギー業界投資家にとっての重要事項
- ホルムズ海峡:原油の流通が増加すればリスクプレミアムが低下する可能性があり、新たな攻撃がブレントを110ドルに押し戻す可能性があります。
- IEAの備蓄:市場へのディーゼル供給のペースがクラックスプレッドと精製マージンの動向を決定します。
- 「シャドーフリート」に対する制裁:米国の公式決定は輸送費を低下させる可能性があります。
- EIAの米国の石油在庫データ:10月21日発表予定。
- ロシア中央銀行の会議:10月23日、インフレ率が7.2%に加速したため、石油ガス企業の株式評価にとって重要です。
- 政治カレンダー:OPEC+の会合が11月1日にあり、米国の中間選挙が11月3日です。
週間のまとめ:世界の石油、ガス、石炭、石油製品市場は構造的に不足しています。戦略的備蓄の放出と新しい物流スキームが価格の急上昇を緩和していますが、ペルシャ湾からの供給の不安定性という主な緊張の原因は解消されていません。エネルギー市場参加者にとって、価格リスクのヘッジ、供給の多様化、精製マージンの管理が優先事項です。