世界のエネルギーセクターは、高いボラティリティの状態で週を締めくくります。ブレント原油は1バレルあたり100ドル以上で推移しています。ヨーロッパでのガス価格は2022年末以来の高値で取引されています。ディーゼル市場は、石油・ガス業界の中で最も緊張したセグメントとなっています。投資家や石油・燃料会社、トレーダー、精製所オペレーターにとって、重要な要素は以下の三つです:
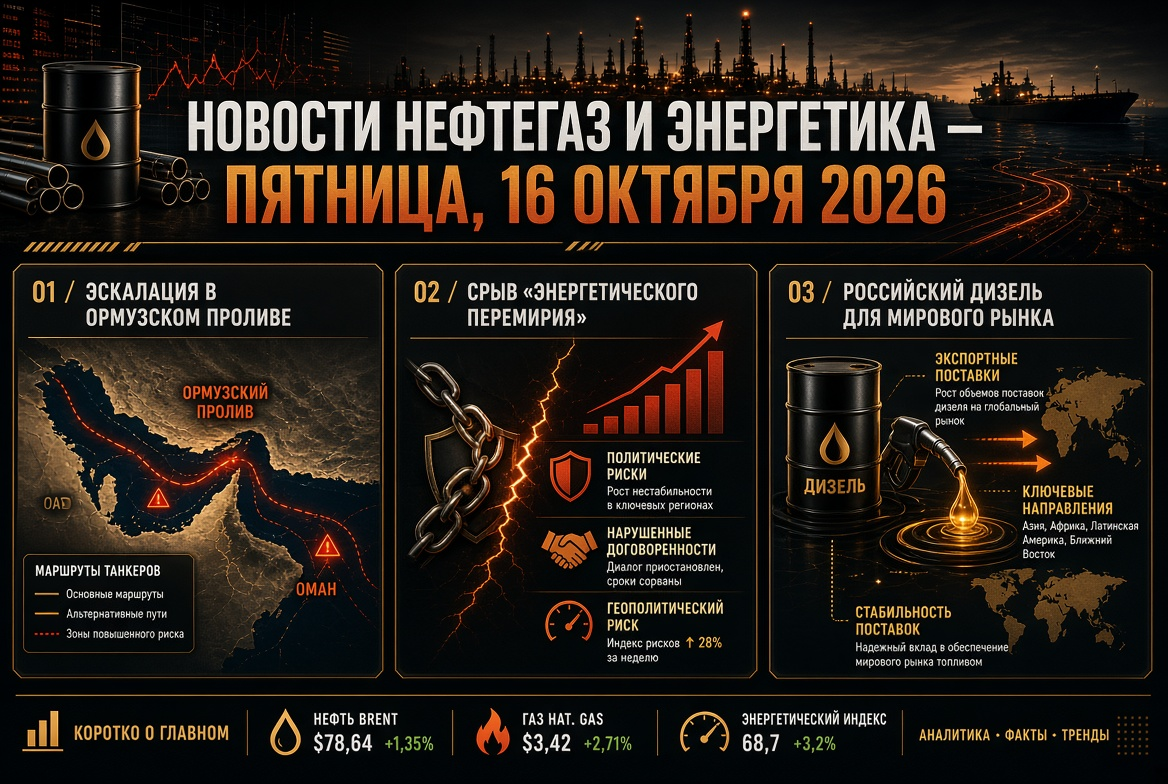
- ホルムズ海峡のタンカー攻撃;
- ロシアと米国のディーゼル供給に関する合意;
- 「エネルギー停戦」の崩壊後の石油精製インフラへの攻撃の運命。
原油市場: サンクション緩和の期待でブレントは104ドル
木曜日、原油価格は約2%下落しました。12月のブレント先物は、前日の106.06ドルから103.5〜104ドルの範囲に下落しました。11月のWTIは94〜95ドルで取引されています。米国政府が「シャドーフリート」に対するサンクションの緩和を検討しているとの報道が、価格に圧力をかけました。ワシントンの目的は、歴史的なフレート料金を下げ、ペルシャ湾からの原油輸出を加速させることです。
それにもかかわらず、原油市場の基礎的な支えは維持されています:
- 米国の在庫が減少。 アメリカ石油協会の推定によれば、10月9日までの週に商業在庫は1110万バレル減少しました。
- 年間での価格は依然として高い。 ブレントは前年より約70%高く、年最高値120.88ドルは4月30日に記録されました。
- ブレント-WTIスプレッドの拡大。 差はバレルあたり9ドルを超えており、海上輸送におけるリスクプレミアムを反映しています。
ホルムズ海峡: 戦争以降、航行にとって最も危険な段階
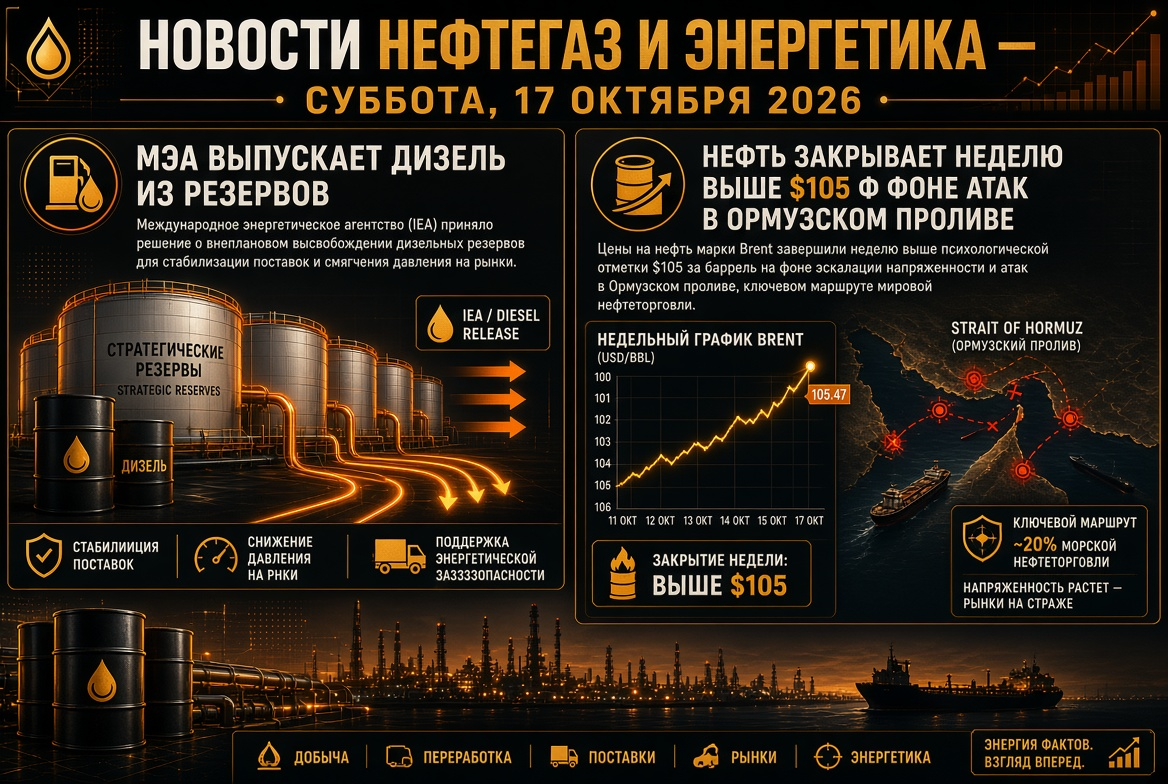
10月は、2月末のイラン関連の対立以降、タンカー艦隊にとって最も緊張の高い月の一つとなりました。今週、シンガポールのコンテナ船GFS Prideを含む2隻が沈没しました。今週初めから、海峡で少なくとも9回の攻撃が記録されています。攻撃を受けているのは、原油、LNG、液化石油ガスを運搬するタンカーです。
- 9月、中東からの原油輸出は戦前のレベルにほぼ回復しました。これは、米海軍の護衛の下でトランスポンダーをオフにしながらタンカーが夜間通過することが可能になったためです。
- イランは、流れを取り戻すための圧力を強化しています。特定の日には、海峡を通過する回数が半分以上に減少しています。
- 保険会社やチャーター会社にとって、これは記録的な料金と軍事的手当が維持されることを意味しています。
OPEC+: 割当は凍結、実際の生産は目標を下回る
10月4日の会合で、OPEC+の主要7カ国は11月の割当を変更せずに維持しました。このグループには、サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーンが含まれています。目標水準は、サウジアラビアで約1050万バレル、ロシアで990万バレル、イラクで440万バレルです。
- 連合の実際の生産は8月に約2500万バレルで、戦前のレベルより約500万バレル下回っています。
- まだ約200万バレルの削減が残っています。
- 事務局は2027年の基準水準を算出するための最大能力の監査を完了しています。
- 次回の会合は11月1日に予定されています。
IEAの報告: 石油とディーゼルの不足は2027年まで続く
国際エネルギー機関(IEA)の10月の報告は、世界の石油市場のバランスが不足していることを確認しています。
- 2026年までの世界の石油需要は1日あたり260万バレル減少し、1億240万バレルとなる見込みです。
- 供給は年間580万バレル減少します。
- 2027年の需要の回復予測は260万バレルから200万バレルに引き下げられました。
- 10月の製油所の稼働率は、季節的な最低値である8130万バレル/日まで低下します。年末までに8460万バレルへの増加が期待されています。
製油業界と燃料会社にとって最大のリスクは中間留分です。機関の推定によると、世界のディーゼルの輸出は約70万バレル減少しました。ガソイル市場の緊張は2027年まで続く見込みです。
ロシアとアメリカのディーゼル取引: 新しい石油製品の流れ
石油製品市場の主な話題は、10月9日のアメリカとロシア大統領の合意によるロシアのディーゼル燃料の米国及び世界市場への供給に関するものです。米国財務省は、2027年4月7日までロシアのディーゼルとの取引に一時的なライセンスを発行しました。
- ボリューム: 10月は30万トン、11月は50万トン、12月は100万トン。将来的には月に300万トンに達する可能性があります。
- ロシアでの規制: ディーゼルの輸出制限は早期に解除されます。ガソリンの輸出禁止は2027年1月31日まで継続されます。政府はまた、CNGの輸出制限についても議論しています。
- 供給メカニズム: アレクサンダー・ノバク大臣によれば、2国のエネルギー省は、ロシアの主要な石油会社に対する制裁を考慮した契約と供給手段を調整しています。
- 市場の反応: 米国のディーゼル先物は約5%値下がりしました。ヨーロッパでは、ペルシャ湾の危機による不足にはかないません。
製油所と「エネルギー停戦」: 一時停止が終了
10月11日に発表されたロシアとウクライナの間の「エネルギー停戦」は、実質的に破られました。キエフはロシアの製油所への攻撃を3日間停止した後、モスクワのエネルギーシステムへの大規模攻撃を非難し、攻撃を再開すると発表しました。9月には12の主要なロシアの製油所が攻撃されました。停止されたり、稼働率が低下している能力は、ロシアの精製のほぼ4分の1を占めています。石油製品の輸出業者にとって、これは重要なリスクです。ディーゼル取引のボリュームは、製油所の状況に直接依存しています。
ガスとLNG: ヨーロッパは在庫不足で冬を迎える
ヨーロッパのガスマーケットは圧力の中にあります。TTF先物は1MWhあたり約85〜87ユーロで取引されており、これは2022年12月以来の高値であり、前年のほぼ3倍です。
- EUの地下貯蔵施設は、約73〜74%が満たされており、5年平均は約89%です。
- ブリュッセルは貯蔵施設の充填目標を90%から80%に緩和しました。
- カタールからのLNG供給はほとんどない状態です。アジアの指標であるJKMはMMBtuあたり25ドルを超え、ヨーロッパはアジアと1ロットごとに競争しています。
- 一部のアナリストは、調整を期待しています。シティの第四四半期の基本予測は、1MWhあたり56ユーロです。
石炭、電力、再生可能エネルギー: エネルギー安全保障の二つの極
高価なLNGはアジアのエネルギーバランスに石炭を取り戻しています。ニュージーランドのエネルギー石炭価格は約150ドル/トンで推移しています。10月初めには152.20ドルに達し、2024年10月以来の最高値となり、前年同月比で約45%の上昇を見せました。
同時に、再生可能エネルギーの成長が加速しています:
- オーストラリアでは、10月11日に屋根上の太陽光発電所が17.5GWの発電記録を樹立し、消費における太陽光の割合が72%に達しました;
- 2026年の投資決定を受けたオーストラリアの再生可能エネルギーのプロジェクトはすでに5GWを超えており、年間記録を更新しています;
- ヨーロッパでは、エネルギー会社がピーク時間のガス依存を減らすために、太陽光発電と蓄電池を組み合わせています;
- 10月29日、IEAは設備導入の更新予測を含む報告書Renewables 2026を発表します。
投資家にとって重要な日: 10月16日
- ホルムズ海峡。 新たな事件が発生すれば、ブレントはすぐに107〜110ドルに戻る可能性があります。
- シャドーフリートへの制裁。 米国の公式な決定は、フレートを下げ、原油価格に圧力をかける可能性があります。
- ロシアのディーゼルの初回供給。 これはクラックスプレッドと精製マージンの指標となります。
- 企業動向。 「ガスプロム・ネフト」は10月16日に8.3%の利率で人民元建て社債を発行します。「ソヴコムフロート」の株は、制裁緩和に関するシグナルに反応します。
- 政治カレンダー。 米国の中間選挙まで、ワシントンは燃料価格の低下を目指します。
今週のまとめ: 世界の石油、ガス、石油製品市場は売り手市場を維持しています。地政学的なプレミアム、ディーゼルの不足、ヨーロッパでの低いガス在庫は価格を支持しています。サンクションの緩和と新しい物流プランは、緊張を完全には緩和しません。エネルギーセクターの市場参加者にとって、リスクの柔軟な管理が鍵となります。