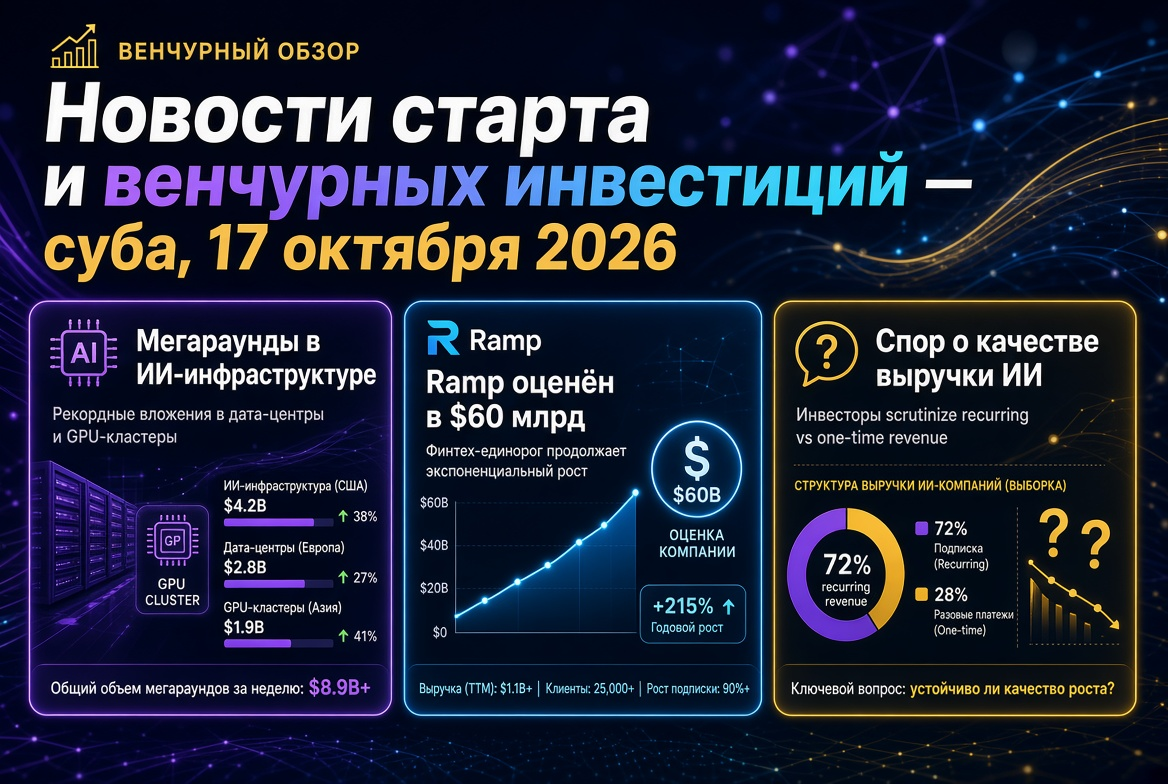
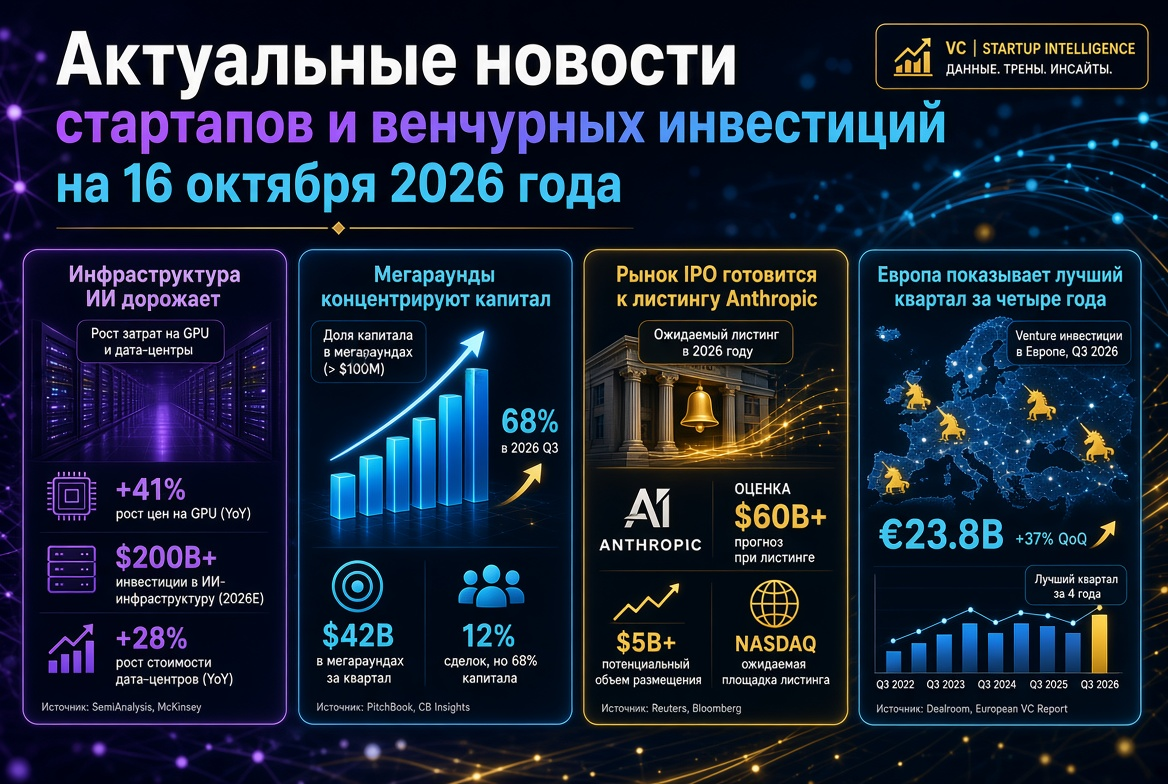
2026年10月16日に向けてのベンチャー投資家およびファンドのための主要なテーマは次の通りです:
- 第3四半期の成果。 資本はメガラウンドに集中し、AIの世界的なベンチャー資金調達への割合は2/3に近づいています。
- AIインフラストラクチャーにおける新しいデカコーン。 Modal LabsとApplied Intuitionは、数ヶ月で評価の数倍の成長を示しています。
- AnthropicのIPO準備。 市場は、11月の上場ウィンドウに影響を与えるS-1形式の公表を待っています。
- ヨーロッパのディープテック。 フォトニクス、エネルギー貯蔵及び政府ファンドが、過去4年間で地域の最高の四半期を支えています。
- 初期段階。 強力な技術基盤を持つチームに対するシードラウンドが5000万〜6000万ドルになることが常態化しています。
2026年第3四半期のベンチャー市場:資金は少なく、メガラウンドは増加
Crunchbaseによると、2026年第3四半期の全世界のベンチャー資金調達額は1590億ドルでした。約6000のスタートアップが資金を受け取りました。これは、記録的な2120億ドルの第2四半期から25%減少したものの、前年と比較して53%の増加です。9ヶ月間のベンチャー投資の合計は6790億ドルに達し、この期間における観察史上の最高額となりました。
市場の構造は、ボリュームよりも明確に変化しています:
- メガラウンドの記録。 27社が10億ドル以上の資金を調達し、これは第2四半期の16社、第1四半期の14社に対して増加しています。これらの取引は四半期全体の資本の約1/3を占めました。
- AIの支配。 人工知能分野のスタートアップは1020億ドル、つまり世界のベンチャー資金調達の64%を獲得しました。
- 四半期のリーダー。 DatabricksとSafe Superintelligenceは各々50億ドルを調達し、他の6社はそれぞれ30億ドル以上を獲得しました。
- 初期段階の成長。 初期段階の資金調達は前年同期比で25%増加し、406億ドルに達しました。シードラウンドでは130億ドルが集まりました。
ファンドの側でも集中が見られます。PitchBookとNVCAによると、2026年上半期において、Andreessen Horowitz、Thrive Capital、Founders Fundがアメリカのベンチャーファンドが集めた資本の48.1%を占めました。第一号ファンドの設立は2016年以来の最少を記録しています。
AIインフラストラクチャー:Modal Labsが評価額を3倍にしてデカコーンの仲間入り
今週最も注目された取引はModal Labsのラウンドです。ニューヨークの推論用サーバーインフラストラクチャプロバイダーは、Accellの指導のもとで、15.75億ドルの評価額で7.5億ドルの資金調達を締結しました。わずか4ヶ月前の5月、同社はSeries Cで3.55億ドルの投資を受け、46.5億ドルの評価額でした。このように、約4ヶ月でその価値は3倍以上に伸びました。
投資家の論理は明確です:
- Modalの年間売上は春の時点で300百万ドルを超えました;
- 需要はAIエージェントやプログラミングツールによってもたらされ、これらには隔離されたコード実行環境が必要です;
- 実際の計算時間に対してのみ支払うモデルは、推論の不均一な負荷に適しています。
この取引は、ファンドがますます投資戦略に組み込んでいる命題を裏付けています:2026年、AIエージェント経済の「シャベルとスコップ」のレベルで最も迅速な再評価が進んでいます。
自律システムと防衛技術:Applied Intuitionは300億ドルと評価されています
自律輸送用ソフトウェア開発者であるApplied Intuitionは、評価額が300億ドルの投資提案を受けています。これはSeries Fの150億ドルの評価額の2倍です。今後数ヶ月のうちに10億ドルを超えるラウンドが予定されています。
投資家にとっての主な指標は:
- 同社は世界の20大自動車メーカーのうち18社と取引しています;
- 300億ドルの評価額は、2025年度の830億ドルの見込みの年間収益に対して約36倍です;
- 乗数の成長は、Applied IntuitionがAndurilやSaronicと競合する軍事およびオフロード自律システムの進出に関連しています。
同様のセグメントでは、Fotarastraが軌道安全のための機動宇宙機向けに3000万ドルを調達しました。ドローン配送の開発者Rino.aiは1億ドルのSeries Cを固定しました。
AnthropicのIPO:市場は公募S-1を待っています
公開市場にとっての最大の疑問はAnthropicのIPOのタイミングです。同社は6月1日に投資ラウンドの後に9650億ドルの評価額でS-1形式の草案を秘密裏に提出しました。ビジネスメディアによると、選ばれたプラットフォームはナスダックで、目標ウィンドウは10月から11月にシフトしており、投資家は第3四半期の成果を見たいと考えています。
11月9日の週に発行のマーケティングが開始される場合、公開版の目録は10月末までに出現する必要があります。市場で議論されている評価の基準は2兆ドルに達しています。この取引は、ベンチャーファンドにとって3つの理由で重要です:
- これはAIセクター全体の財務情報開示の標準を設定します;
- これはプライベート市場の後期段階の評価のテストとなります;
- 成功した上場は他の大手AI企業のエグジットのウィンドウを開く可能性があります。
アジア:ManusがMetaとの取引を取消して500百万ドルを調達
AIエージェントの開発者であるManus(Butterfly Effectの親会社)は、500百万ドル以上を調達しました。これは、北京当局がMetaに約20億ドルでのスタートアップの買収を放棄させた後の最初のラウンドです。ラウンドはBoyu CapitalとIDG Capitalが主導し、Tencent、HSG、ZhenFundが参加しています。評価は公表されていませんが、以前の基準は約40億ドルでした。同社はまた、香港でのIPOを検討しています。
この取引は、AI分野における国境を越えたM&Aの規制リスクが、エージェントプラットフォームに対する地元の投資家の欲望を削ぐことはないことを示しています。
ヨーロッパ:ディープテック、フォトニクス、政府ファンド
ヨーロッパのスタートアップは第3四半期に約250億ドルを調達しました。これは過去4年間での地域の最高の結果であり、前年同期比で77%の成長を示しています。10月の取引はディープテクノロジーへのシフトを裏付けています:
- Skeleton Technologies(エストニア)は、Siemensからの9桁の戦略的投資を受け、ユニコーンクラブに入会しました。同社は2億ドル以上を使って、AIデータセンターのニーズに応じたシリコンバレーでの拡張と研究開発に向けます。
- Salience Labs(オックスフォード)は、光を使って数千のGPUを接続する光スイッチに125百万ドルを調達しました。
- Rabot Energyは、家庭用バッテリーを仮想発電所に変換するために5000万ドルのSeries Bを締結しました。
- British Business Bankは、AIファンド向けに180百万ポンドのプログラムのもとEntrepreneurs First、Headline、Evanticを支援しました。
シードおよび初期ラウンド:新しいチェックの基準
初期段階はますます資本集約的になっています。最近の注目すべき取引は次の通りです:
- Hone — 自律AIエージェントに関する業務の成果に応じた評価285百万ドルのBenchmarkとIndex Venturesからの6000万ドルのシードラウンド;
- Sabi — Khosla Ventures主導のウェアラブル神経インタフェース向け5000万ドルのシード;
- Oratomic — 耐障害性量子コンピュータ向けの475百万ドルのSeries B;
- Arena — 31億ドルの評価でLightspeedとKhosla Venturesからの2億ドルのシリーズB、これは1月の評価のほぼ2倍です;
- Multiply Labs — 医薬品生産のロボット化のためにLux Capitalから7500万ドルのSeries B;
- Matchpoint Therapeutics — 「分子接着剤」に基づく薬物のために1億5000万ドルのSeries B。
フィンテックも活発に活動を続けています。Valon Technologiesは23億ドルの評価で1億5000万ドルを、CapitolisはSeries Eのラウンドで1億2000万ドルを、SpikoはSeries Bで9000万ドルを調達しました。
ロシア:慎重な市場と企業需要への賭け
ロシアのベンチャー市場は、世界的なトレンドに反して動いています。モスクワベンチャー基金によると、2026年上半期のベンチャー投資は48%減少し46億ルーブルに、取引数は45%減少して54件にとなりました。リスクのない投資対象の高い利回りは起業家から資本を引き離しており、資金は主に明確な収益を持つB2Bプロジェクトと企業顧客に流れています。
その一方で、支援インフラは拡大しています:
- モスクワベンチャー基金はテクノロジー企業に2億5000万ルーブルを提供し、約10億ルーブルの共同投資を引き寄せることを見込んでいます;
- FRIIは情報セキュリティ分野のスタートアップのために3億ルーブルのファンドを立ち上げました。
投資家が来週注目すべき事項
- AnthropicのS-1発表。 提出のタイミングがテクノロジー企業のIPO市場における主な指標となります。
- Applied Intuitionのラウンドの閉鎖。 その結果は、自律二重目的に対して市場がプレミアムを支払う準備ができているかを示すでしょう。
- Money20/20 USA(10月18日~21日)。 会議では新たなフィンテックの取引やパートナーシップが期待されます。
- Oslo Innovation Week(10月19日~23日)。 スカンジナビアの気候技術およびディープテックベンチャーの発表の場です。
2026年のベンチャー市場は「取引が少なく、チェックが多い」という原則で運営されています。資本は急速にAIインフラストラクチャーを再評価し、メガラウンドや最大級のIPOの準備が新たな評価基準を形成しています。ベンチャー投資家やファンドにとって、収益、乗数、また実現可能なエグジットまでの道筋が、発表されたラウンドのボリュームよりも重要になるでしょう。