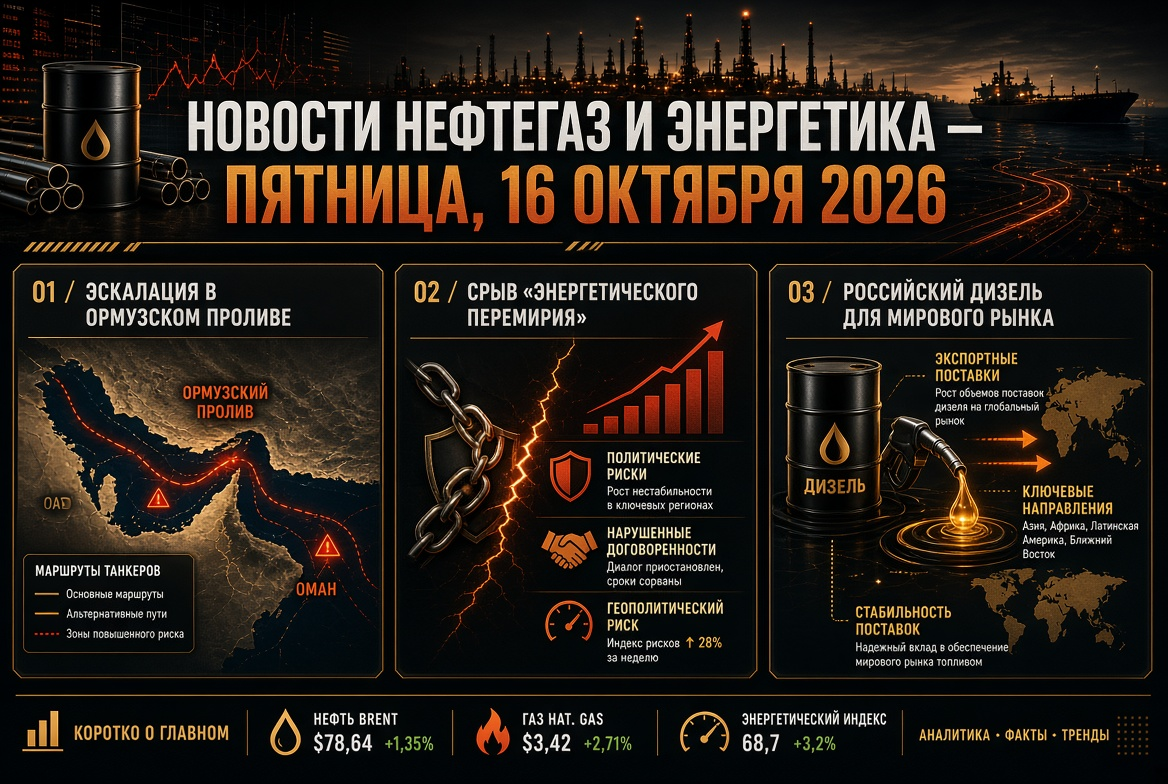
石油市場:地政学的リスクがブレントを105ドル以上に保持
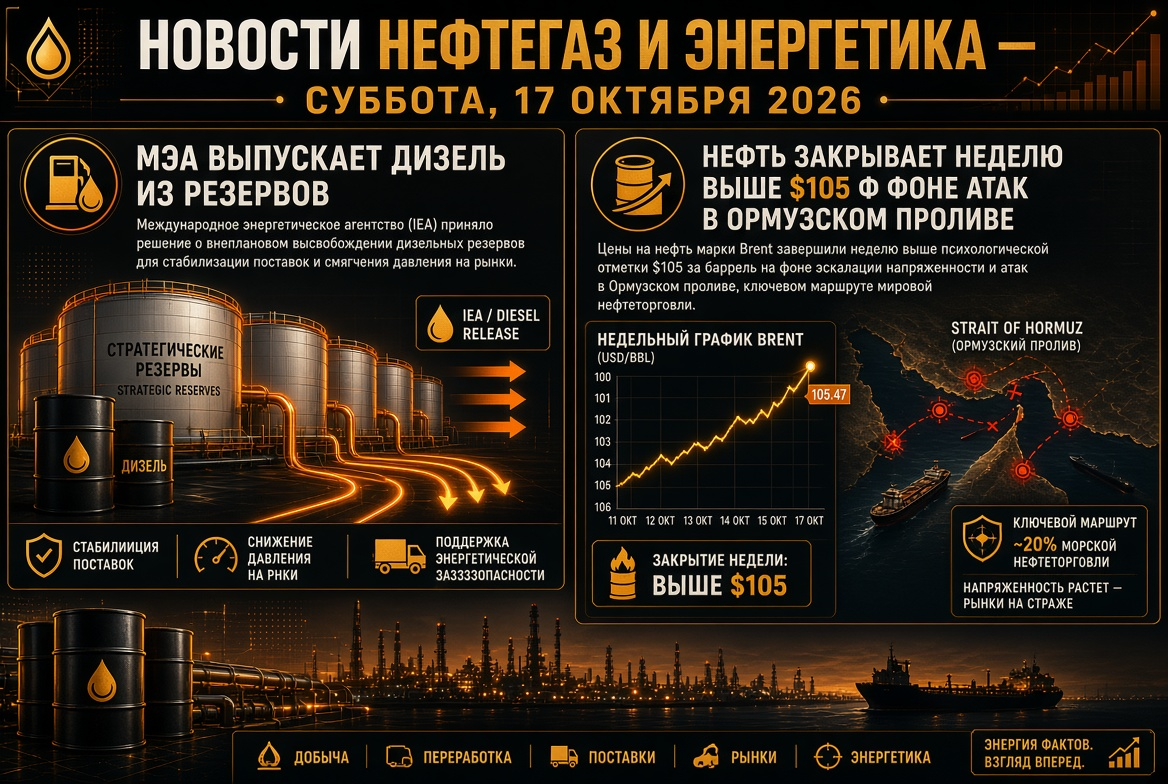
10月14日の取引終了時、12月物のブレント先物は1バレルあたり$106.3–106.5で取引され、日中には$107.15まで上昇しました。アメリカのWTIは約$95で取引されています。前年の同時期には石油は約$62–63であり、つまり12ヶ月で70%以上の上昇です。
価格の主要な推進要因:
- ホルムズ海峡。 船舶への攻撃が続いています:テヘランの同意なしに航行するタンカーが地雷で爆破され、10月13日には海峡出口でコンテナ船が沈没しました。イランは海峡の完全な開放を、ワシントンに対する7つの条件の履行と結びつけています。
- フーシ派によるサウジアラビアへの攻撃。 アンサール・アッラー運動は、ダフランおよび東部プロビンスのサウジアラムコの施設、リヤドの製油所、首都空港への攻撃を発表し、標的を拡大することを約束しました。
- 市場間のギャップ。 実際の原材料のロットは、価格代理店の推計によれば、1バレルあたり約$129であり、紙上のブレントよりも大幅に高いです。
- 記録的な運賃。 バルト海および黒海の港からインドへのロシアの原油の運送料は1バレルあたり$27–32、ラスタンウラからロッテルダムへの輸送は2025年の$2から$35以上に値上がりしました。
アナリストは、WTIが今後数週間で$90–100の範囲で変動する可能性があると予測しています。中東でのさらなるエスカレーションは、ブレントを春先の$120を超えるピークに戻す可能性があります。
IEAレポート:石油需要の減少は主要な危機と同等
IEAの10月レポートは、石油ガス部門における週間の主要な分析イベントとなりました。主な数字:
- 2026年の世界の石油需要は1日あたり2.61百万バレル減少し、102.38百万バレルに達する見込み(予測は約110千バレル引き下げ)。
- 2026年の世界の石油供給は5.8百万バレル減少し、100.7百万バレルに達する見込み。
- 消費の回復は2027年3月以降にならない見込み; 2027年の需要は約104.38百万バレルに達する見込みで、2025年の水準を下回る。
- 最大の損失はディスティレートおよび石油化学原料にかかり、特にアジアで顕著。
また、IEAは戦略備蓄の放出を加速しています:3月の400百万バレルの放出に関する歴史的決定の後、IEAは国々に対して戦略備蓄からのディーゼル燃料の市場への早急な供給を促しました。一方、OPECは2026年の需要見通しを6回連続で下方修正しましたが、2027年の成長予測は引き上げ、枯渇した備蓄の補充の必要性を指摘しました。
OPEC+:割当は凍結され、実際の生産は計画を下回る
OPEC+の7か国は、11月の石油生産目標を変更せずに維持しました。割当は次のように配分されています:
- サウジアラビア — 10.478百万バレル/日;
- ロシア — 9.949百万バレル/日;
- イラク — 4.431百万バレル/日;
- クウェート — 2.676百万バレル/日;
- カザフスタン — 1.628百万バレル/日;
- アルジェリア — 1.007百万バレル/日;
- オマーン — 841千バレル/日。
実際には、割当は多くが書類上のものであり、戦争や物流の制約により、一部の参加者の実際の生産は目標をかなり下回っています。アライアンスの構造は2026年5月1日にアラブ首長国連邦がOPECおよびOPEC+を離脱した後に変化しました。次回の「7か国」会議は11月1日に予定されており、モニタリング委員会の会議は11月29日に予定されています。
ロシアとアメリカのディーゼル取引:石油製品市場の新たな要因
石油製品市場は、10月9日にロシア大統領とアメリカ大統領との電話会議で達成された合意をまだ反映しています。アメリカ財務省は、ロシアのディーゼル燃料に対する制裁を一時的に緩和するライセンスを発行しました。取引の条件:
- 10月にアメリカおよび世界市場に300,000トン以上のディーゼル;
- 11月にさらに500,000トン、そしてその後約1百万トン;
- 将来的には、ロシアの製油所の状況に応じて、月最大3百万トン。
モスクワはディーゼルの輸出制限を早期に解除しています。ロシアの石油会社にとって、これは追加の外貨収入と精製の促進を意味します。ワシントンにとっては、選挙を前にした燃料価格の引き下げの手段です。ヨーロッパの外交はこの取引を批判し、新たな制裁を発表しました。実行可能性に関する問題が残ります:夏の製油所への攻撃の後、一部の精製能力はまだ回復しています。
「エネルギー停戦」:インフラのための脆弱な一時停止
10月11日、ドナルド・トランプはロシアとウクライナ間の「エネルギー停戦」の発効を発表しました — エネルギーインフラへの攻撃を相互に自制すること。クレムリンはこのアイデアを前向きと評価しましたが、公式の条件は発表されませんでした。10月12日、ウクライナのエネルギー施設に対する攻撃は続き、10月13日には攻撃のない初めての日が記録されました。エネルギー業界の参加者にとっては、この一時停止の持続性が重要です:製油所への攻撃が2026年のディーゼル不足の要因の一つとなりました。
ガスとLNG:ヨーロッパは不足した備蓄で冬を迎える
ヨーロッパのガスマーケットは、世界のエネルギーセクターで最も緊張したセグメントです。TTFハブの先物は€86–87/MWhに上昇し、2022年12月以来の最高値を記録しました; 年間の増加率は約170%です。その理由:
- ラス・ラッファンの施設の損傷によるカタールLNGの輸出の減少;
- 欧州連合の地下貯蔵庫の充填率は約73%、季節的な基準で約90%に達する必要があります;
- アジアとの液化天然ガスの自由ロットに対する激しい競争。
一部のアナリストは、加速的な充填により第4四半期に約€56/MWhとなる穏健な予測を維持しています。しかし、ガス市場の物理的制約は外交的な発言で解除されるものではありません。注目すべきは、9ヶ月間でロシアの北極LNGのヨーロッパ港への供給が約9.5%増加したことです。
石炭:アジアの主力燃料が復活
LNGの不足が石炭を危機の最大の受益者としました。ニューキャッスルのエネルギー用石炭は1トンあたり約$149–150で取引され、3年ぶりの最高値に達し、前年比で40%以上の上昇を見せています。アジアでのLNGの価格が約$25/MMBtuの中、高品質の石炭は発電会社にとって約80%安価です。IEAは、2026年の石炭の世界需要が記録的な水準に達することを予測しています:中国、インド、日本、韓国、一部のヨーロッパが石炭発電を増加させています。第4四半期は伝統的に輸入のピークシーズンであるため、年末までに石炭の輸出は大幅に増加する可能性があります。インドでは、10月1日までに燃料の在庫が25%未満の発電所の数が85に達しました。
再生可能エネルギーと電力:発電記録とネットワークの問題
エネルギー移行は、石油ガスのショックの中でも継続しています。2025年には、再生可能エネルギーが100年ぶりに世界の電力生産において石炭を超えました。最新の記録:
- オーストラリア: 10月11日に、同国の主要なエネルギーシステムにおける屋根に設置された太陽光発電パネルによる発電が17.5 GWに達し、消費における太陽光の割合は72%に達しました;
- インド: 9月30日に一日の太陽光発電が最高を更新しました;
- アメリカ: 5月に太陽光発電が初めて石炭を上回りました。
逆に、再生可能エネルギーの発電制限とピーク時の太陽光発電における電気料金のマイナスが記録されています。これは、エネルギー企業にとってエネルギー貯蔵システムと電力網インフラへの投資が重要なテーマとなることを確認しています。
ロシアの燃料市場:規制当局の監視の下での安定化
ロシアの石油製品の国内市場は不安定な安定期にあります:
- ガソリンの平均小売価格は79.73ルーブル/リットル、ディーゼル燃料は86.72ルーブル;
- 年初からガソリンは21%値上がりし、総インフレを大幅に上回っています;
- 取引所では、AI-92が1トンあたり69,400ルーブルに下落し、AI-95は70,900ルーブルに上昇しました;
- FASは35の地域との燃料価格協定を締結しました。
主要なリスクは、製油所の予期しない修理です:ディーゼルの輸出拡大は、外部の義務と国内市場の完全な供給をバランスさせる必要があります。
エネルギー市場の投資家と参加者にとって重要な点
- 石油: 地政学的リスクは継続中; 基本的なブレントの範囲は$100–110で、ペルシャ湾のインフラへの攻撃に対する高騰のリスクが伴う。
- 石油製品: ディーゼルは最も欠乏している製品; ロシアからの供給とIEAの戦略備蓄がプレミアムを部分的に下げる可能性があります。
- ガス: ヨーロッパの価格は天候や充填のペースに敏感; 寒い冬はTTFを€100以上に押し上げる可能性があります。
- 石炭: アジアでの季節的な需要のピークを背景に、支援的な価格が年末まで維持されます。
- 重要な日程: OPEC+の会議は11月1日、アメリカと欧州の石油・ガスの在庫に関するデータも重要です。
世界のエネルギー状況は2026年秋に供給ショックと需要の圧縮が同時に発生している状況です。石油およびガス会社にとっては高い収益とリスクの増加の期間であり、消費者にとっては高コストなエネルギーの時期であり、再生可能エネルギー部門やenergy storageにとっては成長を加速するためのウィンドウです。