2026年10月15日のスタートアップおよびベンチャー投資に関する注目ニュース: 第3四半期の総括、AnthropicのIPO準備、AI、量子技術、防衛におけるメガラウンド、大規模なM&A取引、そして新しいベンチャーファンド
2026年10月の中旬、グローバルなベンチャー市場は矛盾した信号を発しています。9ヶ月の結果としてのベンチャー投資の総額は歴史的な最高額となりましたが、資本はますますAI関連の企業に集中しています。ベンチャー投資家やファンドにとって、3つのテーマが浮上しています。最大のIPOの準備、1億ドルを超えるラウンドの記録数、そして出口の手段としてのM&A取引の活性化です。
今週のスタートアップ市場を形成する重要な出来事は以下の通りです:
- AnthropicのIPOは11月にずれ込み — ロードショーは11月9日の週から始まる見込みで、目標評価額は約2兆ドルで議論されています。
- メガラウンドの記録 — 第3四半期には27のスタートアップが1億ドル以上のラウンドを調達しました。
- 中国のAIが加速 — DeepSeek、Manus、Infinigence AIが大規模な資金調達ラウンドを実施しました。
- 量子技術とサイバーセキュリティの交差点におけるM&A — IonQがElisityを13億ドルで買収します。
- イギリスでの記録的なファンドレイジング — イギリスのベンチャーファンドは四半期で69億ドルを調達しました。
第3四半期の結果: 記録的な9ヶ月と資本集中の進行
Crunchbaseによると、2026年第3四半期におけるグローバルベンチャー投資は1590億ドルで、約6000のスタートアップが資金調達を受けました。これは記録的な第2四半期(2120億ドル)より25%少ないものの、前年同期比で53%増加しています。9ヶ月の期間において、ベンチャー市場は6790億ドルを調達しました。これは歴史的に見ても同様の期間における最大の数字です。
四半期の重要な指標は以下の通りです:
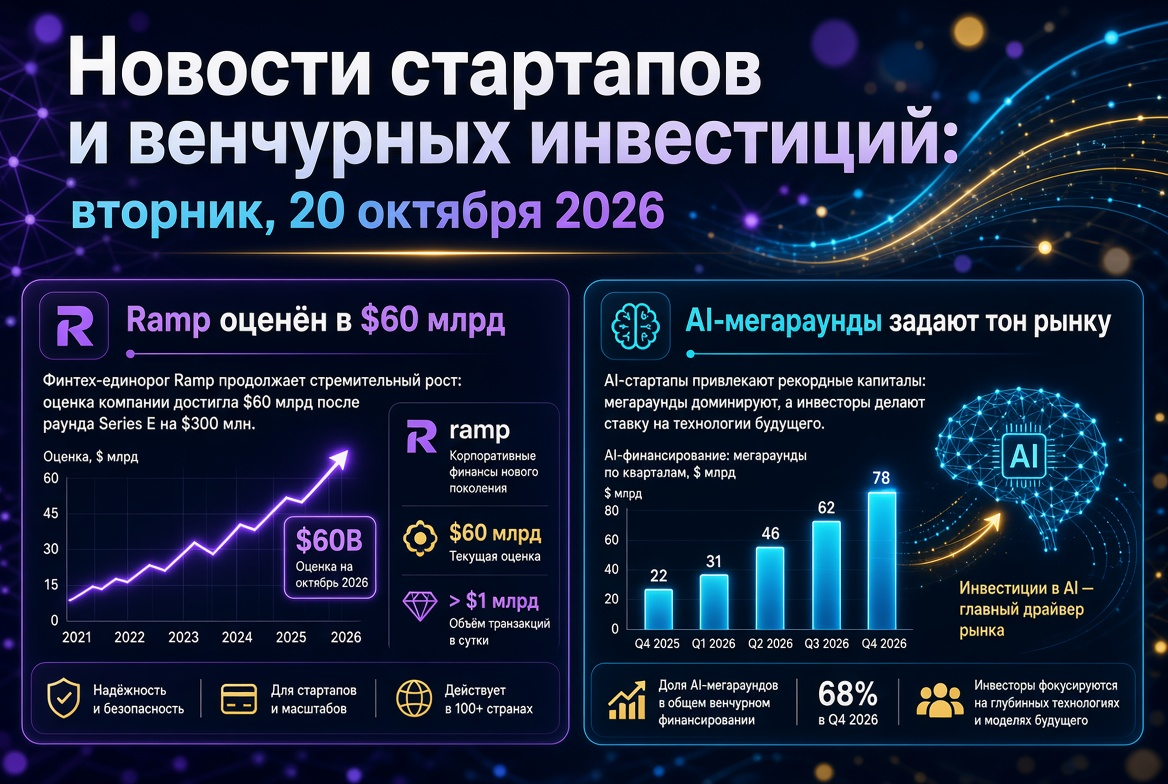
- 1020億ドル、つまり全体の64%のベンチャー投資がAI分野のスタートアップに向けられました。
- 1億ドル以上のラウンドが27件 — 第2四半期の16件および第1四半期の14件と比較して絶対的な記録。これらは全資本のほぼ3分の1を占めました。
- 910億ドル(57%)がアメリカ企業に流入し、サンフランシスコ湾エリアが世界の資本の約4分の1を占めました。
- 初期段階の投資は前年比25%増 — 406億ドルに達し、seedおよびシリーズAラウンドへの需要が維持されることを示しています。
PitchBookおよびNVCAのアメリカのデータはこのトレンドを裏付けています。1月から9月の間に、アメリカでのベンチャー取引の総額は5158億ドルに達し、そのうち82.7%がAIに向けられました。しかしながら、新規ファンドを設立するマネージャーは81ファンドを49億ドルでしか閉じておらず、新たな資本市場のチームはメガファンドとの競争に苦しんでいます。
AnthropicのIPO: 11月の窓と評価についての議論
公開市場における主なテーマは、NasdaqでのAnthropicのIPO準備です。最新の報告によると、ロードショーは約1ヶ月延期され、11月9日の週の開始が予想されています。これにより、感謝祭前のデビューを目指しています。同社はマーケティングの開始前に第3四半期の財務指標を開示する予定です。
- 最新のプライベート評価 — 2026年5月のシリーズHラウンドによると、約9650億ドルです。
- IPOの目安 — 投資家は約1.8兆ドルから2兆ドルの評価を議論しており、最大で1000億ドルの資金調達を見込んでいます。
- 懐疑的な声 — 独立系分析会社New Constructsは、今後の上場を過大評価しているとし、ビジネスを市場予測を大幅に下回ると評価しました。
ベンチャー投資家にとってリスク要因は明白です。SpaceXの株は、夏に評価額約1.77兆ドルで上場した後、7月末にはピークの半分の価値を失いました。AnthropicのIPOの結果は、公開市場がAI企業に対してプライベート市場の倍率を支払う用意があるかどうかの重要な指標となるでしょう。
AIにおけるメガラウンド: モデル、防衛、法的技術
10月はAIセクターにおける大規模資金調達ラウンドのシリーズを引き続き提供しています。最も注目すべき取引は以下の通りです:
- Shield AI — シリーズGにおいて15億ドルを調達し、評価額126億ドル; 防衛用自律システムがベンチャー投資の主流となりました。
- Legora — シリーズDで5.5億ドルを調達し、評価額55.5億ドル; 法的AIが今年の最も強力な垂直市場の一つであり続けます。
- Temporal — ワークフロープロセスオーケストレーションインフラの開発に5.5億ドルを調達したシリーズE。
- Arena — LightspeedおよびKhosla Ventures主導の下、31億ドルで2億ドルをシリーズBにて調達; AIエージェントの評価とテストの需要が増加しています。
- Applied Intuition — 現在、約300億ドルの評価で投資家からのオファーを受けています。
重要なシグナル: 「ラボ」評価を受けているのは、基本モデルの開発者だけでなく、特定の業界向けソリューションを販売する応用型AIスタートアップでもあります。
中国: DeepSeek、Manus、そして自社のAIインフラへの投資
中国のベンチャー市場は顕著な活気を示しています:
- DeepSeek — TencentとCATLの参加と共に、評価額50億ドルを超える初の外部ラウンドを120億ドル以上で締結し、その後、評価額約4億ドルのロボティクススタートアップWinverse AIのシードラウンドを主導しました。
- Manus — Boyu CapitalとIDG Capitalの主導で5億ドル以上を調達しました。これはMetaによる買収がブロックされた後の最初のラウンドです。
- Infinigence AI — AIインフラの発展のために、シリーズCにて23億元(約3.44億ドル)を調達しました。
- 福建富連集積回路 — 政府系業界ファンドの支援で戦略ラウンドにて約10億元を調達しました。
ディープテクノロジー: 量子計算、ニューロインターフェース、化学
ベンチャーキャピタルは、長期的な投資回収を求めてディープテックへの資金提供を強化しています:
- Oratomic — 障害耐性のある量子コンピュータの製造にシリーズBで4.75億ドルを調達しました。
- Sabi — Khosla Ventures主導のシードラウンドで5000万ドルを調達し、脳-AIインターフェースの開発に進展しています。
- Albert — 化学研究のためのAIプラットフォームにTCVの主導で5500万ドルをシリーズBで調達しました。
- Soufflé Therapeutics — 臨床プログラムの推進のため、シリーズBで1.35億ドルを再受け入れました。バイオテクノロジーは投資家の信頼を取り戻しています。
M&A取引: IonQがElisityを買収
今週のM&A市場における最大の取引は、IonQによるZero Trustソリューションの開発者Elisityの最大13億ドルでの買収契約です。これには150百万ドルの成果型支払いが含まれます。取引の締結は第4四半期を予定しています。
- これはIonQによるSkyWater Technology(18億ドル)およびOxford Ionics(11億ドル)に続く第三の大型買収です。
- 取引の論理は、ポスト量子暗号とユーザー、デバイス、AIエージェントのアクセス制御を組み合わせることです。
- 市場はニュースに対して控えめな反応を示しました。IonQの株は資本希薄化の懸念から下落しました。
ファンドにとって、この取引は戦略的買収者が成長する収益と法人顧客基盤を持つサイバーセキュリティスタートアップに対してプレミアムを支払う意欲があることを示しています。
ヨーロッパ: イギリスの記録的なファンドレイジングとエネルギーユニコーン
HSBC Innovation BankingおよびDealroomによると、イギリスのベンチャーファンドは第3四半期に記録的な69億ドルを31のファンドで調達しました。これは、過去2年の平均的な四半期レベルの4倍以上です。イギリスのスタートアップは61億ドルを調達し、9ヶ月間では233億ドル、あるいはヨーロッパ全体のベンチャー投資の35%に相当します。
注目すべきヨーロッパの取引の例は以下の通りです:
- 1KOMMA5°(ドイツ) — 評価額13.5億ドルで7000万ユーロを調達し、アメリカへの進出とIPO検討中です。
- Epyr — 工業用熱の電動化のために1500万ユーロを調達しました。
- Ambio(フィンランド)およびOlsAro(スウェーデン) — プラスチック再加工およびアグリテックセグメントでそれぞれ500万ユーロ程度のシードラウンドを実施しました。
新しいベンチャーファンドとLP向けの資本市場
メガファンドに資本が集中する中、初期段階のマネージャーは新しいファンドの閉鎖を続けています:
- Pear VC — 最初のステージに焦点を当てた5つ目のファンドとして3.33億ドルを調達しました。
- DataTribe — サイバーセキュリティ分野の4つ目のファンドの資金調達を開始しました。
- Monte Carlo Capital — 2つ目のファンドの第一回閉鎖で1300万ユーロを調達し、目標総額は2600万ユーロです。
インドでは、2026年第3四半期にスタートアップが29億ドルを調達しており、電動モビリティとAIがリーダーシップを発揮しています。ロシアでは「スコルコボ」のレジデント数が5400を超え、投資額は436億ルーブルという記録に達しました。
ベンチャー投資家にとっての意味
2026年10月のベンチャー市場は、最大規模を維持しつつ、資本へのアクセスについてはますます選別的になっています。ファンドにとっての主要な結論は以下の通りです:
- 集中化はポートフォリオの主要なリスクです。 四半期の資本の3分の1が27社に流入し、平均的なスタートアップは狭まる市場シェアを求めて競争しています。
- AnthropicのIPOは出口手段のトーンを決めます。 上場が成功すれば、他の後期AI企業への道が開かれ、失敗すれば二次市場の評価に影響を及ぼします。
- M&Aが本格的な出口チャネルとなる — 特にサイバーセキュリティ、量子技術、インフラ分野で。
- 初期段階が参入のポイントであり続ける — 年間25%の資金調達増加は、シードやシリーズAのファンドにリーズナブルな評価の取引を行う余地を与えています。
今週のまとめ: スタートアップとベンチャー投資は、活動のピークで今年最後の四半期に突入していますが、AIのリーダーと市場全体との間のギャップは増大しています。近く行われるAnthropicの決算発表、サンフランシスコでのTechCrunch Disruptカンファレンス、大規模なM&A取引の締結が、2026年の年末までの投資家の気分を決定づけるでしょう。