水曜日の主なニュース
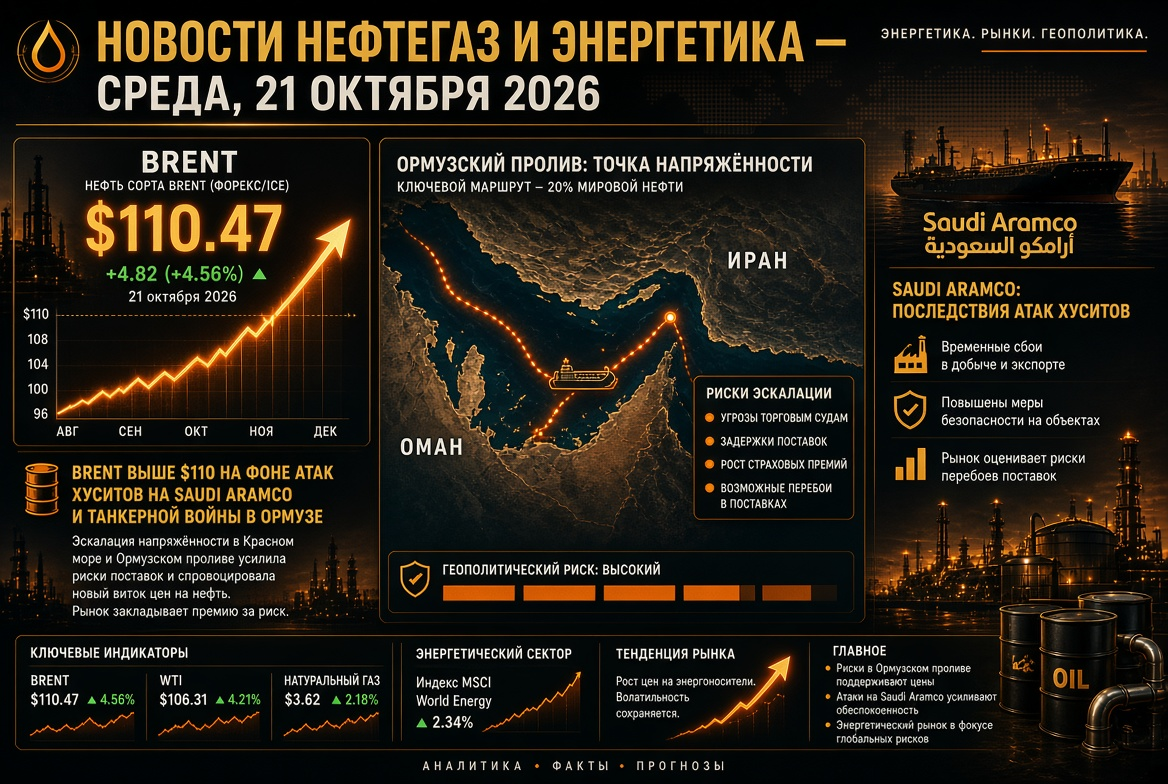
- 原油: ブレント原油は約105〜106ドル/バレル、WTIは約93ドル; 前日には107ドルを上回る水準に達しました。
- 石油製品: ロシアはディーゼル輸出の禁止を部分的に解除し、50万トンを世界市場に供給しています。
- ガス: TTFは約83ユーロ/MWhで取引されており、2023年初以来の最高値です; EUの貯蔵施設は約73%の稼働率です。
- OPEC+: 11月の割当量は変更なし; 次回の会合は11月1日です。
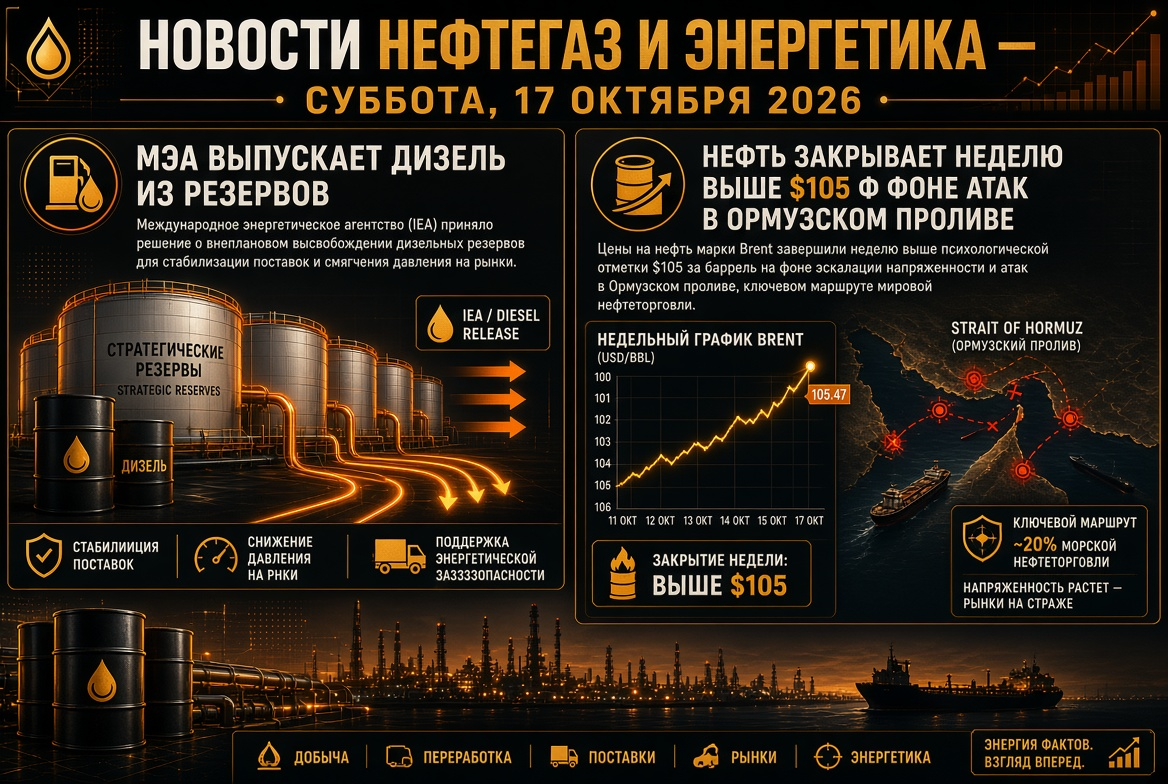
- 地政学: ホルムズ海峡でのタンカー攻撃やフーシ派によるサウジアラビアへの攻撃が供給に対するリスクを維持しています。
原油市場: リスクプレミアムがブレントを100ドル以上に維持
火曜日、原油は月曜日にほぼ2ドル上昇した後、約1%修正されました。ブレントは9月中旬以来の最高値で取引を終了しました。米国とイランの対立は8か月続いており、市場は依然として物理的なバレルの可用性を重視しており、需要と供給のバランスにはあまり注目が集まっていません。
支援要因
- オマーンのスフール港での無人機の攻撃とホルムズ海峡での別の船舶の損傷; 10月初め以来、少なくとも9回の攻撃が報告されています。
- リヤド空港へのフーシ派の攻撃がサウジアラビアのインフラへの懸念を高めています。
- 高いチャーター料と保険料がブレントとWTIのスプレッドを拡大させています。
抑制要因
- ロシアのディーゼルの追加供給の期待。
- ハリケーン「イサイアス」後のメキシコ湾での生産回復。
- 需要の低迷: OPECは2026年の石油消費の成長予測を年間140万バレルから40万バレルに引き下げました。
OPEC+と原油価格の予測
OPEC+の7カ国(サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーン)は、2か月連続で生産増加を見送り、11月の合計割当量は3101万バレル/日です。実際の同盟の生産量はホルムズ海峡を通じた輸出制限のため、目標水準を下回っています。
アナリストの予測にはばらつきがあります:
- ゴールドマン・サックスはブレントの12月の予測を85ドルから90ドルに引き上げ、リスクプレミアムを1バレルあたり20ドル超と評価しました。
- 米国エネルギー情報局は、2026年第4四半期に平均105ドル、2027年には84ドルを予想しています。
- アナリストのコンセンサス調査では、2026年のブレント価格は約89ドルとされています。
石油製品と精製所: ディーゼル危機に息抜き
中間ディスティレート市場は、エネルギー産業の中で最も緊張したセグメントです。ガゾイルのブレントに対するプレミアムは先週、1バレルあたり98ドルに近づきました: 欠乏は原油ではなく精製に集中しています。米国の精製所は約96%の稼働率で操業しており、余剰能力はほとんどありません。
- ロシア: 10月10日より50万トンのディーゼル燃料の輸出が許可され、ワシントンでは300万トンまでの追加供給の可能性が語られています。米国は一時的にロシアの燃料に対する制裁を緩和しました。
- 中国: 1週間の停止後、北京は10月のガソリン、ディーゼル、航空機燃料の輸出を約370万トン承認しました。
- IEA: 当局は加盟国にディーゼルへの優先順位をつけて備蓄の解放を加速するよう求めています。
ICEのガゾイル先物は2.3%下落して1トンあたり1449ドルとなりました。影響は制限されるかもしれません: ロシアの精製は無人機の攻撃で大きな打撃を受けており、許可された数量は米国の1日分の消費とほぼ同等です。米国のガソリンは平均で1ガロンあたり4.36ドルです。
ガスとLNG: ヨーロッパは記録的に少ない備蓄で冬を迎える
ヨーロッパのガス市場は、エネルギー産業と工業界にとって主要な懸念事項です。カタールのLNGがなければ、TTFの先物価格は約83ユーロ/MWhで推移し、前年の約2.5倍となっています。
- EUの貯蔵施設は73%で、季節的な基準は約90% — 2011年の観測開始以来の最悪の数字です。
- 充填の目標水準は90%から80%に緩和されています。
- 寒い冬の場合、ブロックは需要を7%、すなわち140億立方メートル削減する必要があるかもしれません。
- 2027年1月1日からロシアのLNGの全面禁輸が発効します。
冬の予測は極端に分かれています: シティのベースシナリオでは56ユーロで、産業の停止で需要が既に削減されている場合、一方でモルガン・スタンレーは寒波や供給の新しい中断がある場合85〜100ユーロ以上の予測を立てています。
電力と再生可能エネルギー: 再生可能発電がガスショックを和らげる
高いガス価格が電力産業の構造的変化を加速しています。2026年上半期にEUの太陽光発電は記録を更新し、風力発電の出力も増加、さらに複数の国での卸電力価格はガスに対してますます弱い影響を受けています。逆に、負の価格になる時間が増え、夕方の価格ピークが発生し、エネルギー蓄積器への投資魅力が高まっています。
米国では2026年に約86GWの新規設備の導入が計画されており、その約93%が太陽光、風力発電所、バッテリーに充てられています。投資家にとって、再生可能エネルギーとネットワークインフラセクターは、炭化水素のボラティリティに対する防御的な物語として残ります。
石炭: 高価なガスが需要を支える
石炭市場はガスの不足から恩恵を受けています。中東の紛争開始後にガス価格が上昇したことで、発電における石炭の競争力が高まり、2026年のエネルギー用石炭の価格は2025年末の安値から回復しました。主な需要は中国、インド、東南アジアの国々から発生し、ヨーロッパでは寒い冬に備えるためのバックアップとして石炭発電所が機能しています。長期的には、エネルギー用石炭の海上貿易の規模は業界内のアナリストによると減少する見込みです。
地政学と制裁: エネルギーの休戦が問われる
米国の大統領はロシアとウクライナ間のエネルギー休戦を発表しましたが、月曜日にはキエフがモスクワの違反を非難しました。市場にとってこれは、ロシアの精製所や輸出インフラへのリスクが続くことを意味します。同時に、ロシアの燃料に対する制裁の一時的な緩和は、米国が石油製品の供給を拡大するための初の実質的なステップとなりました。
エネルギー市場の投資家や参加者にとって重要なポイント
- ホルムズ海峡: タンカーへの新たな攻撃は原油価格に数ドルを加える; 緊張の緩和は迅速にプレミアムのかなりの部分を解消する可能性があります。
- ディーゼルと精製所のマージン: ロシアと中国からの実際の出荷が、石油製品市場がピークに達したかどうかを示すでしょう。
- ガス: 11月の天候予報とEUの貯蔵からの引き出しのペースがTTFの動向を決定します。
- 統計: 米国の石油および石油製品の在庫に関する週間データや新しい月次市場レビューに注目が集まります。
- OPEC+: 11月1日の会合が同盟が生産増加に戻る準備ができているかを示すでしょう。
近い将来のベースシナリオは高いボラティリティです: 原油、ガス、石油製品は中東のニュースの囚われのままであり、電力および再生可能エネルギーは高価な炭化水素からの追加的な推進力を受けています。