本日の重要テーマ: ベンチャー投資が「原子」に分解され、ネオクラウドがJane Streetの契約で過大評価され、AnthropicのIPOが11月の選挙にずれ込む
24時間の主なポイント: 投資家向け要約
- 宇宙セクター。 Stoke Spaceは、Point72 VenturesとSpark Capitalの共同リードのもと、10億ドルのシリーズEラウンドの最初の部分を完了しました。The Exploration Companyは、Scaleup Europe Fundの参加を受け、4億5000万ドルのシリーズCを調達しました。
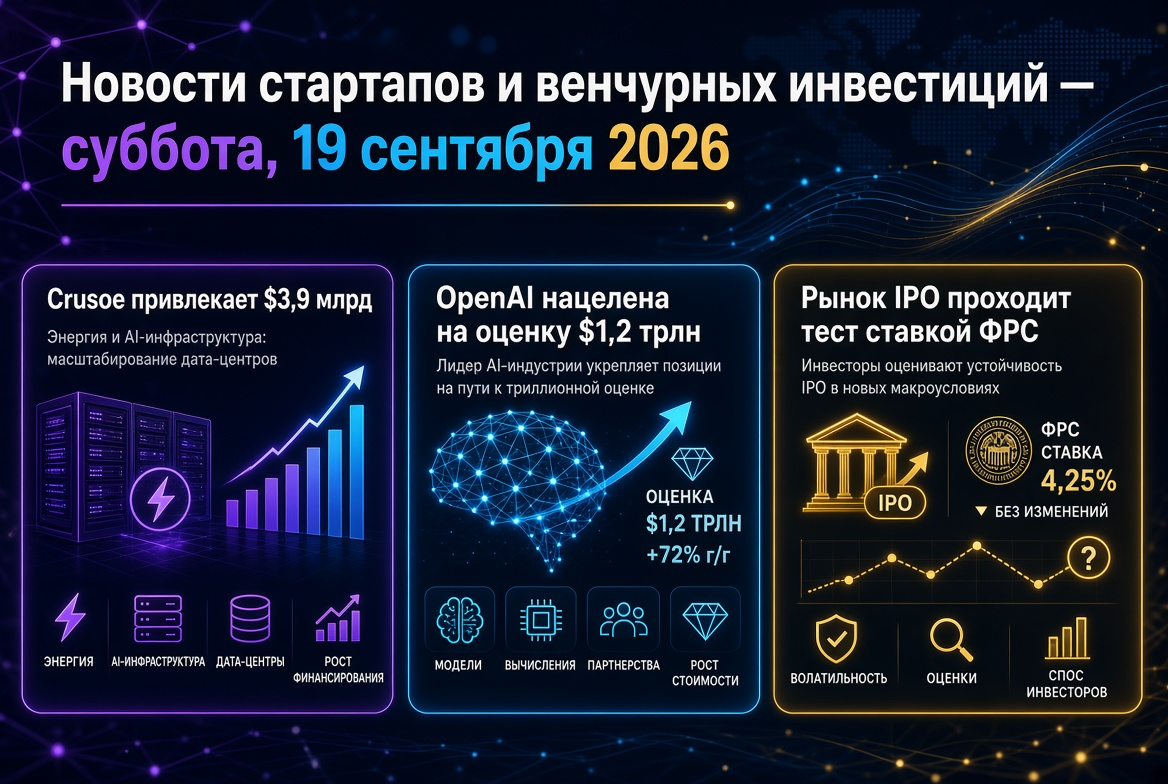
- AIインフラ。 Crusoeは、約300億ドルの評価額で30億ドル以上を調達し、Fluidstackは、180億ドルの評価額で15億ドルを調達しました。Nscaleは、IPOを控えて35億ドルの資金調達を行っています。
- 応用AI。 Forusは4ヶ月で評価を3億ドルまで引き上げ、Split Payは2ラウンドで1億2500万ドルを公開し、Bleeは2000万ドルを調達しました。
- IPOカレンダー。 Anthropic: 公開目論見書は9月末に発表され、ロードショーは早くても10月中旬、上場は米国の中間選挙の数日前になる見込みです。
- マクロ経済。 AIプロジェクトの債務ファイナンスは5000億ドルに近づき、貸し手は賃貸契約やエネルギー供給の許可に対する要件を厳しくしています。
宇宙スタートアップ: 1日で15億ドルと新たな主権資本のロジック
ワシントン州のStoke Spaceは、Point72 VenturesとSpark Capitalの共同リードで、シリーズEの最初の部分として10億ドルを調達し、総資金調達額を23億ドルに達しました。彼らは、両段階が完全に再利用可能なロケットNovaを開発しており、最初の軌道飛行Nova Pathfinderは2027年初頭に予定されています。Block 2バージョンは低軌道に約15トンを打ち上げる能力を持っています。この企業はまだ軌道に達していないにもかかわらず、10億ドルのラウンドが実現した理由は明確です: 打ち上げへのアクセスがインフラになっており、市場は唯一の支配的サプライヤーに依存しているからです。
ミュンヘンのThe Exploration Companyは、Bessemer Venture Partners、Atomico、Scaleup Europe Fundの支援を受けて4億5000万ドルのシリーズCを調達し、Balderton、Plural、Cherry、Red River Westが参加しました。総資金調達額は約6.8億ドルに達し、契約や義務のポートフォリオは20億ドルを超えています。資金は、再利用可能な宇宙船NyxとエンジンプログラムStormに使用されます。欧州のスケールアップファンドの関与は、取引が一部工業政策のツールであることを示しており、欧州は軌道ロジスティックスを通常の技術カテゴリとしてではなく、戦略的能力として考えています。
宇宙セクターの最後を飾るのはPoseidon Aerospaceで、TQ Venturesのリードのもと、60百万ドルの再署名シリーズAを無人貨物機Egretのために調達します。初飛行は2026年末までに予定されています。同社は故意に古典的なデザインと通常のエンジンを使用しており、技術リスクを完全に自律性と認証に集中しています。
ネオクラウド: Jane StreetがAIインフラの価格を設定
今週の最も目立つ過大評価は、専門的なAIデータセンターセグメントで発生しました。Crusoeは、Atreides ManagementとValor Equity Partnersの共同リードのもと、300億ドルの評価額で30億ドル以上を調達しました。この評価は、2025年10月に記録された100億ドルの3倍近くです。契約の触媒は、Jane Streetとの間の130億ドルの5年間の契約でした。Fluidstackは、Anthropicの50億ドルプログラムのアンカーインフラパートナーとして、同じくJane Streetのリードで18億ドルを調達し、評価は18億ドルです。Nscaleは上場を控えて30億ドルの目標評価額で35億ドルを集めています。
評価の収束がファンドに意味すること
- ネオクラウドの評価は、公開企業の類似企業ではなく、契約された売上高、つまり実際の債務者によって形成されています。
- 量子的なトレーディング企業は計算資源の最大の購入者となり、Jane StreetはCoreWeaveやCrusoeに約190億ドルをコミットし、今や投資家としても機能しています。
- リスクは、AI計算に対する長期的な需要が現状の水準に留まるという想定に集中しています; ネオクラウドの最大顧客は同時に競合相手にもなります。
応用AI: ワークフローの所有によるプレミアム
この日のソフトウェア取引には共通した特性があります: 人工知能が規制されているか高額な運営プロセスに組み込まれているということです。Forus(以前のTandem)は、Bain Capital Venturesのリードのもと、Thrive Capital、General Catalyst、Accelが参加し、30億ドルの評価額で1.5億ドルのシリーズCを調達しました。この評価は約4ヶ月間で3倍になりました。彼らは処方箋から治療に至る道を自動化し、15の最大手バイオ医薬品企業のうち9社と協力しています。
Split Payは、Khosla Venturesのリードのもと、Thrive CapitalとMax Levchinが参加し、シリーズAおよびBラウンドで1億2500万ドルを公開しました。この商品は、賃貸または住宅ローンの支払いの最大50%を30日間延長することを可能にし、投資家は40歳未満の消費者に対するAIアンダーライティングに賭けています。ニューヨークのBleeは、マーケティング資料のコンプライアンス管理プラットフォームに20百万ドルのシリーズAをFin CapitalとSMBCから受け取りました。また、イスラエルとオランダのWonderfulは、Salesforceの参加を受けて5億5000万ドルで評価額50億ドルのラウンドを完了しました—6ヶ月以内に価値を2倍にしました。
バイオテクノロジー: 資本は具体的な臨床資産を追いかける
- BrainChild Bio — 小児の拡散性神経膠索腫に対するCAR-T療法BCB-276のための1億1600万ドルのシリーズA、プログラムは申請段階です。
- Moonwalk Biosciences — 脂肪組織に特化したRNA干渉のための7000万ドルのシリーズB、リーディング候補MW101は2027年末にGLP-1の代替として臨床に登場します。
- Bluecore Energy — 港のバージにおける小型原子炉のためのシルバートンパートナーズ主導の5000万ドルのシード資金; 優先地点はロングビーチ港です。
- ARC Ride(ナイロビ) — 電動バイクのバッテリー交換ネットワークのための3330万ドルの株式および債務資本がNorrsken22、Novastar、IFC、BII、Proparcoから調達されました。
共通のテーマは、投資家がプラットフォームのナラティブではなく、実行を資金調達していることです: 試験、認可、生産ライン。ARC Rideの構造は、開発機関の参加を得て、物理的なインフラストラクチャにおいて資本のアーキテクチャが製品と同様に重要であることを示しています。
AnthropicのIPO: カレンダーは11月の選挙に直面
Anthropicの目論見書の発表は今週期待されていましたが、9月末に延期されました; 公募のマーケティングは早くても10月中旬から開始され、上場はアメリカの中間選挙の数日前に行われる可能性があります。主幹事はMorgan Stanley、Goldman Sachs、JPMorgan、Citiであり、アナリストとの会議に先立ち、同社は150億ドルのリボルビングクレジットラインを締結します。評価額は2兆ドルまでに議論されていますが、調達額は130億ドル以上です。SpaceXの経験から、株式公開後、株価は135ドルから226ドルに急騰し、105ドルにまで下落しました。このことは、発行側を長期のロックアップ契約と段階的な売却へと駆り立てています。特に、このクレジットラインは重要な指標であり、企業が低迷する市場を乗り越えられるかどうかを決定します。
IPO市場の他のシグナル
- ソフトバンクのインフラ部門がNASDAQに上場の更新申請を出しました; Nvidiaは公募価格で15億ドルの株を購入することを約束しました。
- 中国のサービスロボット製造業者Excelland Roboticsは、香港で8700万ドル程度の純資金調達を伴い取引を開始します。
- Crusoeは、自社の上場に関して主要銀行との会合を行った。
マクロコンテキスト: 高コストの資本と過剰に資金を集めた成長ファンド
FRBの金利は3.5〜3.75%の範囲にあり、市場は9月の会合での利上げの可能性について議論しています。同時に、成長ファンドは資本を集め続けています: Menlo Venturesは2026年に30億ドルを調達し、そのうち22.5億ドルは後期ステージ向けです。CVCは、100億ドルのセカンダリファンドを締結しました。AIプロジェクトの債務ファイナンスは5000億ドルに近づいていますが、貸し手は賃貸契約の確認や接続許可の証明をますます厳しく要求しています。高コストの資本、大量の成長資本、そして強力な公的市場が組み合わさることで、クラシックな「ハンマー」が形成されており、プレミアムは希少な資源をコントロールする企業に付与され、ほとんど他の企業には行き渡っていません。
ロシアとCIS: 市場は持続可能な企業の選別段階にある
ロシアのベンチャー市場は、2009年から2011年にかけての最も深い変革を経験しています: 取引のボリュームは約40%減少し、高金利が長期の流動性のない投資をほとんどの個人投資家にとって非合理的なものにしました。今年の最大の地域取引は数千万ドルに達し、1500万ドルのラウンドは2025年の国内のベンチャー投資全体の約10%に相当します。「有望なアイデア」から、確認された収益を持つ企業へと焦点が移っています。地域の見本市やロシアのベンチャーフォーラムは、ファンドと創業者の主要なミーティングの場となっています。
ベンチャー投資家とファンドへの洞察
- 供給不足が主要な投資テーマとなった。 軌道打ち上げ、信頼性の高い発電、臨床ソリューション、規制の専門性—これらは基礎モデルへのアクセスから再現できない資産です。
- 資本効率は新たな指標を必要とする。 ロケット企業は、SaaSスタートアップの燃焼率に基づいて評価されるべきではなく、毎ドルがどの技術的または規制のリスクを緩和するかが問われるべきです。
- ネオクラウドの評価は契約に連動し、倍率ではない。 ファンドは、売上の成長率ではなく、主要顧客の構造と債務負担を分析する必要があります。
- 10月は調整のポイントとなる。 Anthropicの成功は、LPへの分配を第4四半期にロック解除します; 選挙のボラティリティの範囲内での再度の期限延長は、プライベートAI資産全体の再評価のシグナルとなります。