2026年9月9日の世界エネルギー市場のレビュー:石油、ガス、電力、石炭、再生可能エネルギー
本日の主題:ホルムズ海峡は転換点に
すべてのコモディティセクターの主要なドライバーは、ホルムズ海峡を取り巻くエスカレーションのままです — この海の回廊は、危機が発生する前は世界の石油供給の約5分の1を占めていました。9月のアメリカの攻撃が海峡周辺の施設に対して行われた後、テヘランは報復の意向を表明し、航行の完全停止を警告し、海峡の外に「禁止区域」を設けることを宣言しました。これは、タンカー輸送の保険に直接影響を与えます。
物理的な状況はすでに危機的です。航行追跡の推定によれば、過去10日間にホルムズ海峡を通過した原料貨物の船は、1日に平均約10隻しかありませんでした。2026年第2四半期の原油および石油液体のトランジット量は、1日平均約490万バレルであり、2025年第4四半期の2160万バレル/日と比較して大幅に減少しています。世界の原油在庫は第2四半期に約420万バレル/日のペースで減少し、第3四半期にはさらに380万バレル/日の減少が予想されています。
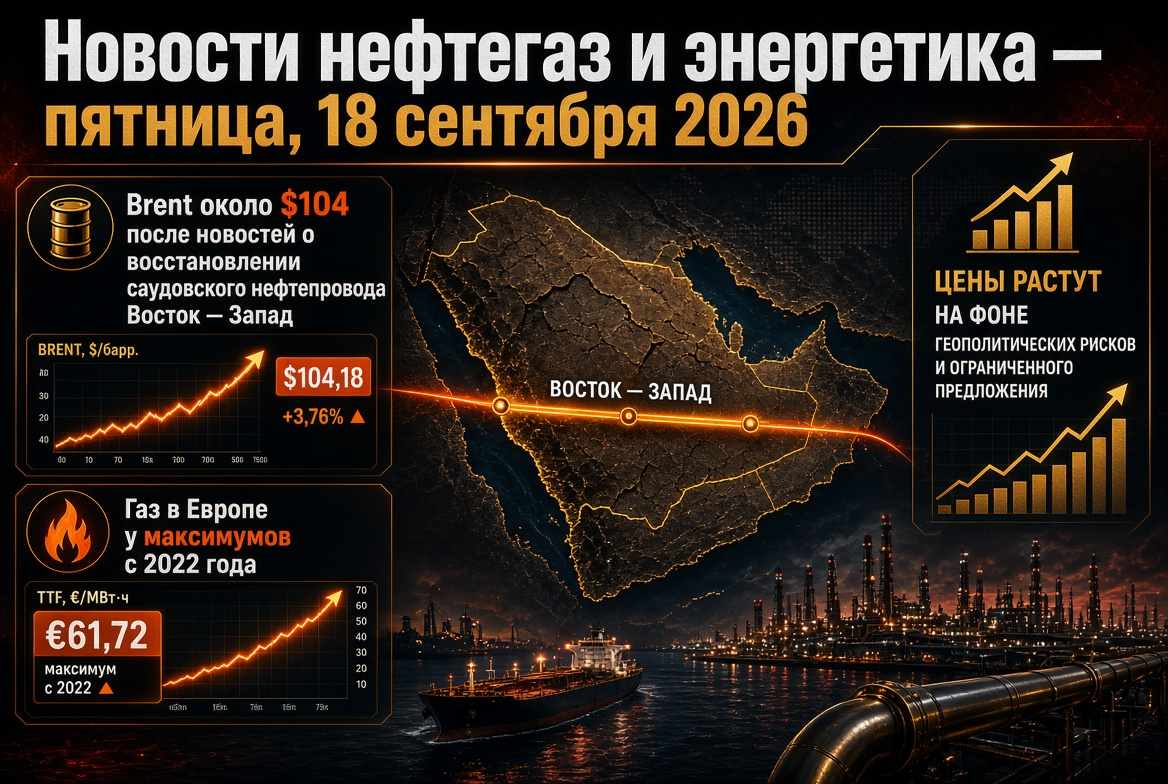
石油:ブレントが99ドル、WTIが93ドルを超える — リスクプレミアムが機能
水曜日の朝の石油市場の重要な指標:
- ブレント(11月の先物、ICE先物取引所): 1バレル97.9〜99.2ドルの範囲で取引され、火曜日に2%以上上昇し、7月末以来の最高値を更新しました。
- WTI(10月契約、NYMEX): 1バレル93ドルを超えて確保し、セッションで約2%増加しました。
- 週間の動向: ブレントは約8%、WTIは10%近く上昇し、今年の中で最も強い週間の成長の一つとなりました。
- 2026年の年間最高値: ブレントは4月30日に126.41ドル/バレルに達し、2022年3月以来のピークを記録しました。
投資銀行の予測の広がりは異常に広いです。地域での攻撃が増加する中、ブレントのターゲットシナリオは120ドルに移動し、ペルシャ湾からの輸出が正常化する場合は80ドルに戻ります。アナリストは、湾からの供給制限が2026年末まで続く可能性があると警告しており、ホルムズを通じた海上交通の完全な回復は2027年第1四半期から第2四半期の初めまでは期待できません。
脆弱性のもう一つの要因は、戦略的な米国の石油備蓄が約286.6百万バレルに減少したことです。これは長期的な最低水準であり、ワシントンが外部の供給ショックを緩和する能力を急激に低下させています。
OPEC+は一時停止:10月の石油生産割当は変更なし
自主的削減に参加しているOPEC+の7か国(ロシア、サウジアラビア、イラク、クウェート、カザフスタン、アルジェリア、オマーン)は、9月6日のオンライン会議の結果、10月の9月の割当を変更なしで継続することを決定しました。目標水準:ロシアは994.9万バレル/日、サウジアラビアは1047.8万バレル/日、オマーンは841,000バレル/日です。
この決定の背後にある論理は明確です:9月にアライアンスは、1日あたり165万バレルの自主削減の段階的な復帰を完了し、2027年のベース水準を見直すことなくさらなる増加の余地がなく、市場の条件の下で生産を減少させることは中東危機の最中には矛盾します。次回の会合は2026年10月4日に予定されています。石油会社にとって、カートルからの供給の予測可能性を示すシグナルであり、輸送回廊の予測不能性に直面しています。
欧州のガス市場:2011年以来の最低のガス貯蔵、TTFは900ドル
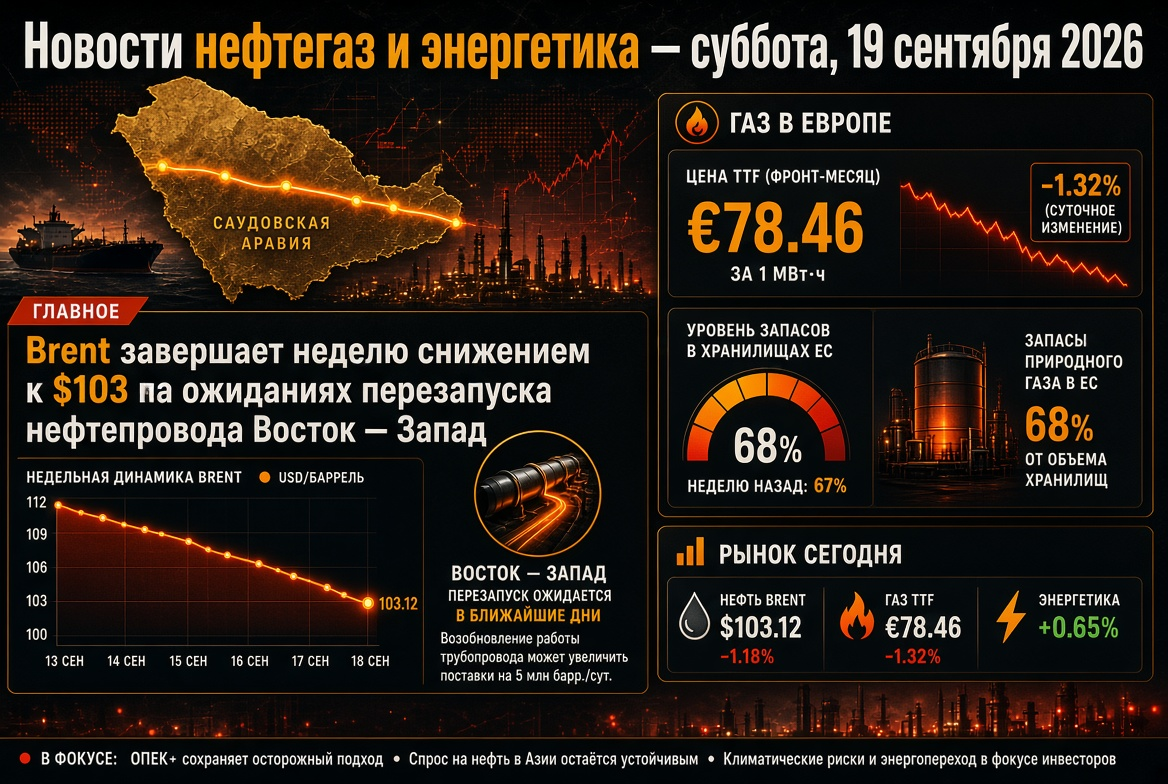
欧州のガス市場は、15年ぶりの最悪の状態で暖房シーズンに突入します。ガスインフラのオペレーターによると、9月1日現在、EUの貯蔵庫は65.39%(69.73億立方メートル)満たされ、9月5日には66.59%(約72.9億立方メートル)に達しました。これは過去5年間の平均よりも約16.6ポイント低く、昨年の水準よりもほぼ12ポイント低いです。
主要市場の状況は非常に不均一です:
- ドイツ — 約53%、EUの主要経済国の中で最悪の結果。
- オーストリア — 約67%。
- フランス — 約71%。
- イタリア — 83%以上、快適ゾーンに近い唯一の大きな市場。
TTFの10月先物は、9月初旬に1,000立方メートルあたり900ドルを超え、2022年12月末以来初めてであり、860〜900ドルの範囲で維持されています。欧州のオペレーターは事実上、価格の高い状況でガスを注入しており、一部のアナリストは現在の価格では、冬に向けて安全な量まで貯蔵を満たすことができないと警告しています。
LNGと石炭:ガス不足が石炭発電を再びゲームに戻す
液化天然ガス市場の圧力が世界のエネルギーバランスを再構築しています。2026年のLNGの不足は約3500万トンと見積もられ、輸入に依存するアジアの国々は石炭発電を拡大せざるを得なくなります。世界の石炭需要は約3%、または2億7400万トン増加し、約91億トンに達する可能性があります。
北東アジアの反応が最も顕著です:韓国の石炭生産は、2019年以来の最高水準に達し、ほぼ40%増加しました。一方、日本ではガス発電の削減とともに11%以上増加しています。同時に、アジアとヨーロッパの数か国が輸入燃料のコストを抑えるためにエネルギー節約措置を講じています。これは、石炭セクターにとって意外に強い状況を意味しており、1年前には需要の構造的収縮が予想されていました。
制裁、ディスカウント、石油・石油製品の物流の再編成
制裁の影響は、ホルムズ海峡に次いで、世界の石油・ガスの最も重要な要因であり続けています。ロシアの主要な石油会社に対する阻止的な制約が、ブレントに対するロシアの原油のディスカウントを維持しています:2026年の平均割引率はバレルあたり約22ドルと見積もられ、ロジスティクスが適応するにつれて年末には約17ドルに縮小されると予測されています。
同時に、世界的な貨物フローが再分配されています:ペルシャ湾の国々は、ホルムズ海峡を回避する代替輸出ルートを活用し、OPEC外の生産の増加が失われた量を部分的に補っています。これらの要因は、現在ブレントが心理的な100ドルのラインを下回っている理由として市場で評価されています。
ロシアの石油製品市場:製油所、取引所、燃料不足の第二波
ロシアの国内燃料市場は、2026年5月以来危機的な状況にあります。状況の重要なパラメーター:
- リファイナリー: 当局の推定によると、約10%の製油所が修理中であり、稼働停止が約35万トン/日に達しています。
- 輸出制限: ガソリンの輸出禁止は2027年1月31日まで延長され、ディーゼル燃料に対する輸出禁止も何度も延長されています。
- 取引所: ガソリンの売却義務の規制が10%に引き下げられ、2026年末まで延長されています。しかし、多くの取引契約は未実行のままです。
- 輸入: インドからの海上ガソリン供給が開始され、燃料の輸入量は月最大40万トンと見積もられ、主に垂直統合された企業のネットワークに供給されています。
- 品質: 生産者は供給を拡大するために、一時的に環境基準の低い燃料の製造を許可されています。
独立系のガソリンスタンドにとって、状況は最も痛みを伴うものとなっています:小売価格は行政的に抑えられていますが、購入コストはより速く上昇しています。
電力と再生可能エネルギー:世界のエネルギーバランスの歴史的な転換
原料の動揺の中で、エネルギー移行の構造的トレンドは逆転することなく加速しています。2026年の世界の電力需要は3.6%、2027年には3.8%増加する見込みで、2025年の28,600 TWhから2027年までに約30,700 TWhに達するでしょう。ドライバーは、産業、電動輸送、冷房、および人工知能データセンターの急速に増加するエネルギー消費です。
電力業界の年の重要なイベントは、再生可能エネルギーが初めて石炭の生産量を上回ったことです。太陽光発電は約600 TWh増加し、水力発電の次に続く第2位に浮上し、風力発電を上回っています。地域の需要の動向:中国+5.5%、インド約+7%、米国とEUはそれぞれ約2%。これは、投資家にとって、太陽光および風力発電、エネルギー貯蔵装置、ネットワークインフラへの資本の流入が続くことを意味します。
今週のカレンダー:市場参加者が注目すべきこと
今後数日間で、月間の予測と現実の最初の整合性が市場にもたらされます。焦点は、専門機関やカートルからの更新された月次レビュー、米国における石油と石油製品の在庫に関する統計、ならびに中国の外貿データに置かれ、アジアの需要の実際の規模を示します。なお、8月の予測では、2026年のブレントの平均年価格がほぼ87ドル/バレルに引き上げられ、3四半期で約85ドル、4四半期に78ドルに減少すると見込まれています — 現在の価格帯では、これらの数値は再度上方修正される候補となるでしょう。さらに、季節的な要因:9月から10月は、米国の製油所での計画的な修理の期間であり、これにより一時的に精製能力の利用率と石油製品の生産が減少します。
投資家とエネルギー企業への結論とリスク
- 石油。 ホルムズ危機がエスカレートしない限り、ブレントが100ドル/バレルを超えるリスクは基本的に残っており、四半期のシナリオ範囲は異常に広く— 80ドルから120ドルに及びます。
- ガス。 ヨーロッパは歴史的な在庫不足で冬を迎えます。寒さや新たなLNG供給障害がTTFの価格を4桁の数字に押し戻す可能性があります。
- 石炭。 ガス不足は、アジアにおける石炭発電に予期しない需要の窓を提供します — 長期的な脱炭素化の流れに反して。
- 石油製品と製油所。 高いクラックスプレッドは、精製マージンを支えていますが、輸出制限と物流リスクは地域間で利益を再分配しています。
- 再生可能エネルギー。 再生可能エネルギーの構造的なシフトは、唯一の予測可能な要素であり、エネルギーへの長期投資の主要な指標として残り続けています。
世界のエネルギーセクターへの今日のまとめはシンプルです:短期的には、石油、ガス、電力の価格はペルシャ湾の地政学によって決定され、中期的には、冬を半分空の貯蔵タンクで乗り切る欧州の能力が問われ、長期的にはエネルギー移行の速さが焦点となります。このような状況下で、エネルギー市場の参加者にとって、シナリオプランニング、物流の多様化、およびヘッジリスクの厳格な管理が重要です。