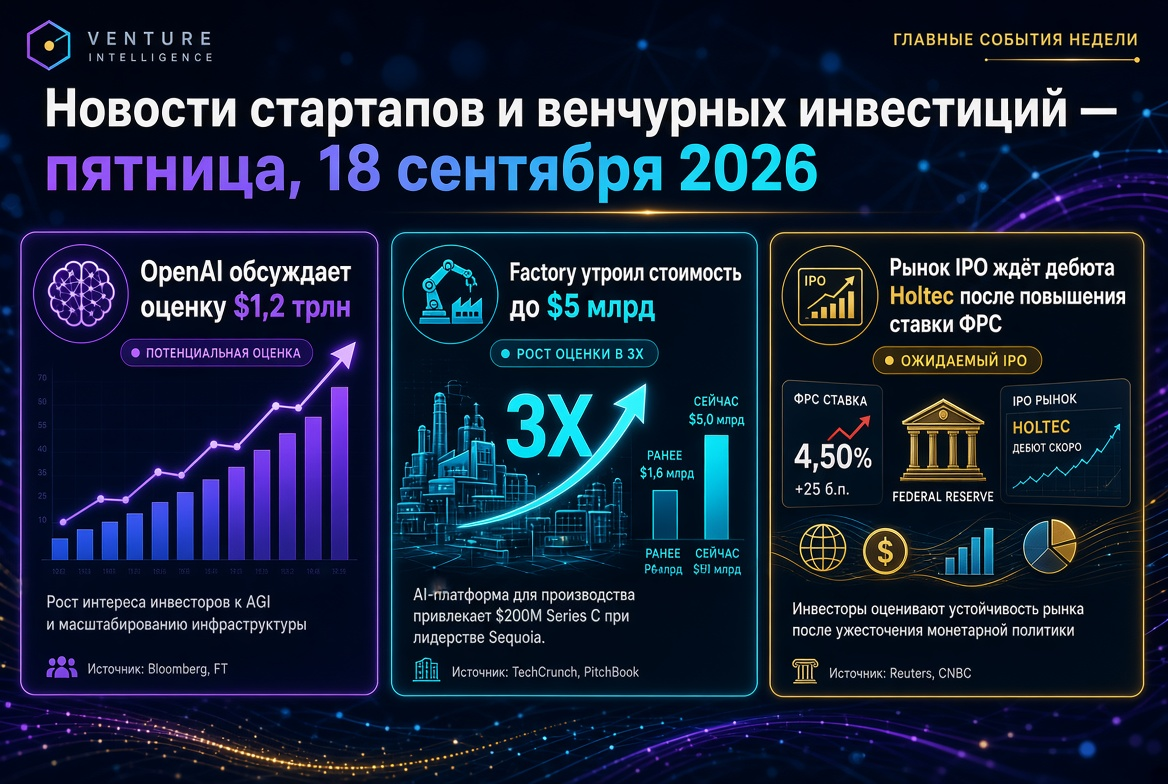
今日の重要なテーマ:IPOのウィンドウ、資本の集中、ベンチャー投資の国家技術および物理インフラへのシフト
本日の概要:投資家向けの簡潔なまとめ
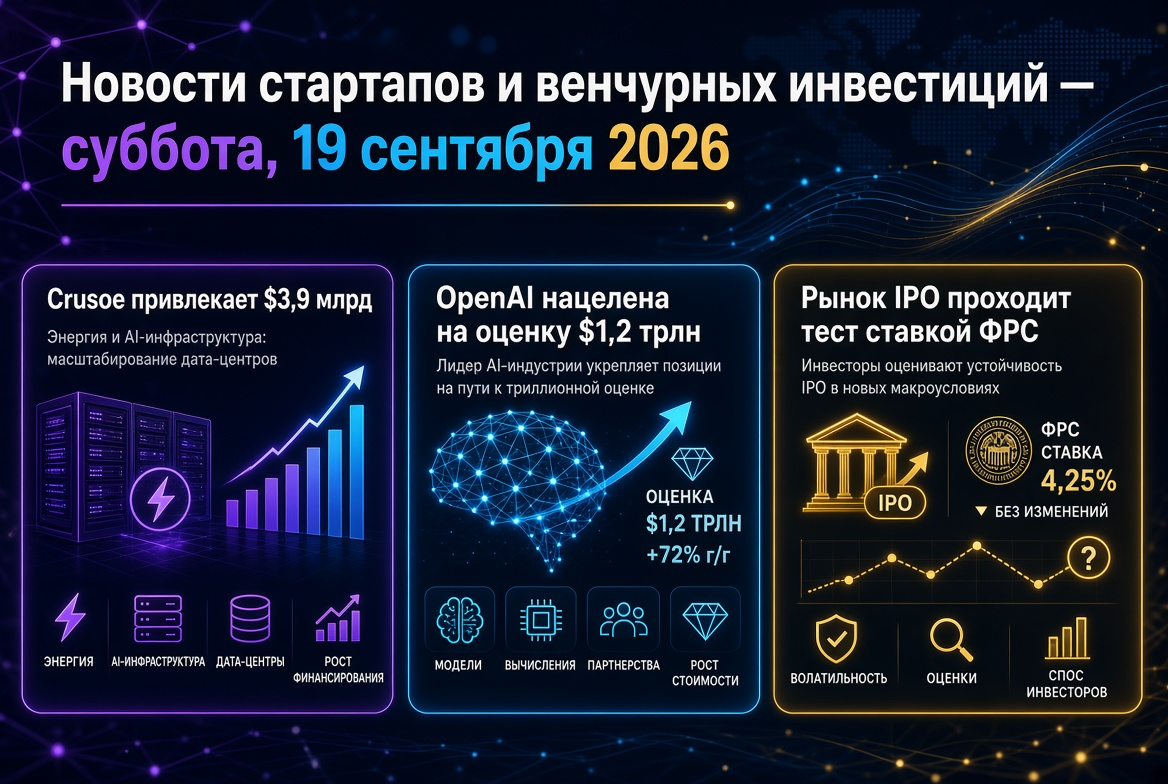
- IPOウィンドウ。 アンスロピックは、機密文書提出後の10月のナスダック上場を見据えており、発行額は1000億ドルまで検討されています。一週間後に申請を行ったOpenAIは、2027年への延期を検討中です。
- 発行市場。 2026年のアメリカのテクノロジーIPOは235件を超え、第二四半期は約1048億ドルの資金調達で記録的なものとなりました。
- 投資の動向。 8月は、世界中で1500社以上に対して420億ドル:前年同月比での成長を維持しながら、7月からの修正が観察されました。
- 集中。 上半期のグローバルベンチャー投資は5100億ドルに達し、そのうちの2170億ドル(43%)がわずか2社に集中しています。
- 焦点の転換。 最近の取引は、宇宙、持続可能な航空燃料、産業用コンピュータビジョン、規制対象セクター向けの音声AIなど、ベンチャーキャピタルが「物理的」および国家資産にシフトしていることを示しています。
IPOウィンドウが狭まる:なぜ10月がメガラウンドより重要なのか
秋の主要なストーリーは、次のラウンドのサイズではなく、出口価格です。6月のSpaceXの公開は約1.77兆ドルの評価で歴史上最大のIPOとなりましたが、その後の株価修正はピークから約3分の1の減少を示し、市場に慎重なシグナルを送りました。したがって、アンスロピックの10月上場は基準点となり、人工知能分野のすべてのプライベート企業の再評価の指標となります。
ファンドの運営者にとって、これはイメージの問題ではなく、分配の問題です。業界は3年間、流動性の不足に苦しんでいます:LPはファンドが新たな義務を要求するよりも遅く資金を受け取っています。大規模なテクノロジーIPOは分配を解放し、新たな資金調達のサイクルを始動させることができます。アナリストは、予想される公開の合計価値が過去25年間のアメリカのベンチャー市場におけるエグジットの合計と同等であることに注意を喚起しています。
8月の動向:トレンドの転換なしの修正
8月の統計は冷静に解釈されるべきです。7月に対する25%の減少は、市場環境の悪化によるものではなく、カレンダーとベース効果によるものです:2026年の特定の月には、数回のメガラウンドが全体の半分を形成していました。市場評価のための3つの結論:
- 月次の変動は指標でなくなった。 現在の取引構造では、ボリュームの分散は数社の発行体の決定によって決まり、数千社の企業の集合的行動によって決まるわけではありません。
- 取引数は額面よりも安定している。 毎月約1500社に資金提供されているスタートアップは、初期段階の取引フローが機能していることを示す安定したレベルです。
- 年次動向は依然として倍増している。 2025年8月に比べて2倍以上の成長は、市場が拡張フェーズにあることを確認させ、回復状態ではないことを示しています。
資本の集中:2社とメガファンドの市場
2026年の構造的特徴は、前例のない集中です。上半期に5100億ドルの過去最高のグローバルベンチャー投資が、ラウンド数の拡大ではなく、巨大な取引によって形成されました。第二四半期には70%以上の資本が人工知能関連企業に流れ、16回のラウンドが1086億ドルを確保し、四半期の半分を超えています。北米は3920億ドルを調達し、絶対的な支配を維持しています。
同時に、運営者側でも統合が進んでいます。資産が10億ドルを超えるファンドは、取引の価値の大部分を管理しており、新たなLPの義務の大部分が数社の主要プラットフォームに集中しています。中規模のファンドにとって、これは厳しい専門化を必要とすることを意味します — メガファンドに資本で競争するのは意味がなく、専門知識で競争することは可能です。
国家技術と物理インフラ:新しい投資のテーマ
最近の最も顕著なシフトは、物理システムと重要なデータを制御する企業へのベンチャーキャピタルの流入です。週初めの注目される取引:
- 宇宙。 インドのPixxelは、TemasekとSeraphimの共同リードで1億ドルのシリーズCラウンドを締結し、総資金調達額は1億9500万ドルに達しました。会社はハイパースペクトル撮影から地球情報プラットフォーム、人工衛星製造、国家向けのシステムに拡大しています。
- エネルギー転換。 オーストラリアのJet Zeroは、Qantas、Airbus、POSCO Internationalの参加を得て、年産113百万リットルの持続可能な航空燃料精製所プロジェクトに3000万豪ドルを調達しました。
- 産業AI。 スイスのJaipur Roboticsは、廃棄物焼却工場やセメント工場用のコンピュータビジョンシステムに430万ユーロを調達し、5000万以上のアノテーション画像でモデルを訓練しました。
共通の要因は、戦略的であること — 商業的にだけでなく、ということです。国家や企業は、センサー、燃料、計算、そして重要と見なされるデータを制御しようとしています。ベンチャーファンドにとってこれは、より長いサイクルを持つセグメントを開放しますが、同時により高い参入障壁を伴います。
垂直AI:保護される価値はワークフローに移行
実用的なAIにおけるスタートアップの評価は、基本モデルへのアクセスにますます依存しなくなっています。イタリアのCatoは、約3097億ユーロの政府調達への参加を自動化するために600万ユーロを調達し、インドのNavana.aiは、ローカル展開を求める銀行向けの音声AIに4000万インドルピーを調達しました。投資家の論理は類似しています:競争上の優位性を生むのはモデルではなく、業界のワークフロー、独自のデータ、そして規制の適合性です。
投資家が垂直AI取引でチェックするもの
- 同じモデルに接続しても再現できないデータの存在。
- 顧客の運用プロセスへの統合の深さと切り替えコスト。
- データの居住性とローカル展開に関する要件の適合性。
- インフェレンスの経済と、計算コストの低下に対する抵抗力。
地理:インド、ヨーロッパ、シリコンバレー以外の市場
インドのスタートアップエコシステムは、2026年の典型的なパターンを示しています:取引量は増加し、ラウンド数は減少し、資本がより集中し、選択的になっています。水インフラ、製薬流通、ゲーム技術分野の新しい取引は、応用ソリューションに対する需要を裏づけており、医療専門ファンドの目標額を上回る閉鎖は、専門戦略へのLPの持続的な嗜好を示しています。
ヨーロッパはターゲットを絞って活動しています:強力な業界リーダーと戦略的投資家の参加による小規模なラウンド。企業がシードシンジケートに参加することが標準となり、産業プレイヤーは成長ラウンドの前に技術へのアクセスを確保しています。
構造化金融:ベンチャーデットが戻る
9月の顕著なトレンドは、エクイティとデットを組み合わせたミックス取引の比率の上昇です。予測可能な収益、キャッシュフロー、またはクレジット資産を有する企業にとって、過度な希薄化なしに資本を調達できる機会を提供します。投資家にとっては、評価だけでなく取引構造によってリスクを削減できるという利点があります。後期段階の金融構造は複雑化しており、ファンドには選定だけでなく、構築の専門知識がますます求められています。
ベンチャー投資家とファンドへの3つの結論
- 2026年の秋は流動性の問題であり、資本アクセスの問題ではない。 現在のポートフォリオの主なリスクはラウンドを引き上げる可能性ではなく、出口がないことです。10月の上場価格形成は、新たなメガラウンドよりも重要です。
- バーベル構造が維持されています。 資本は、大規模な取引と選択的な初期投資の間で分配されます。最も圧力を受けるのは、優れた指標を持たないSeries BおよびC段階の企業です。
- ナラティブプレミアムが消失しています。 デューデリジェンスは全段階で厳しくなっており、投資家はシード段階での確認された収益、知的財産の明確な構造、理解しやすいユニットエコノミクスを求めています。
予測:9月はキャリブレーションの時期
9月の末まで、市場は待機モードで生活するでしょう。デビュー後に株価を維持する成功した上場が、テクノロジー企業全体に道を開き、4四半期のLPの分配を解放します。弱いデビューは、成長マルチプライヤで評価されたすべてのプライベートAI資産の再評価を促すでしょう。ファンドの運営者にとって、実用的な結論は明確です。数社の発行体が世界のベンチャー資金のほぼ半分を吸収する市場において、ポートフォリオの収益は、資本アクセスではなく、分配の規律と選定の質によって決まります。