2026年9月10日の世界エネルギー市場のレビュー: 石油、ガス、電力、石炭および再生可能エネルギー
本日の注目テーマ: Brentが100ドルを超える — タンカーへの攻撃とテヘランの反応
石油価格は4日連続で上昇しており、新たなトリガーはペルシャ湾での直接的な軍事的エスカレーションです。アメリカ中央軍は、米国の船舶への攻撃を試みたことに対する反応として、オマーン湾およびハルグ島近くで5隻のイランの石油タンカーを破壊したと報告しています。ペンタゴンによると、わずか1週間で10隻の「影の艦隊」の船が無力化されました。イランはジョーダンのムワッファク・サルティ基地への攻撃(18発のミサイルが迎撃されました)、アメリカ海軍の2隻の駆逐艦およびホルムズ近くの10隻の船への攻撃を発表しました。UKMTOの海事サービスは、イラクのエルファウ近くのタンカーで不明な弾薬が命中し、アラブ首長国連邦のポート・ラシッド近くの船が損傷を受けたことを報告しています。
航行の重要な脅威は、テヘランが宣言した「禁制区域」であり、ここではイランの軍が許可なく船舶を停止する意図があります。トレーダーおよび保険業者にとってこれは、軍事保険料のさらなる上昇とこの地域に入る準備のできた船主の数の減少を意味します。ワシントンは、イランの航空業界に対する制裁キャンペーンを拡大しましたが、ソウルはホルムズ海峡の安全を確保するための参加を検討しています。
石油市場: 価格、動向と予測
木曜日の朝の石油市場の指標:
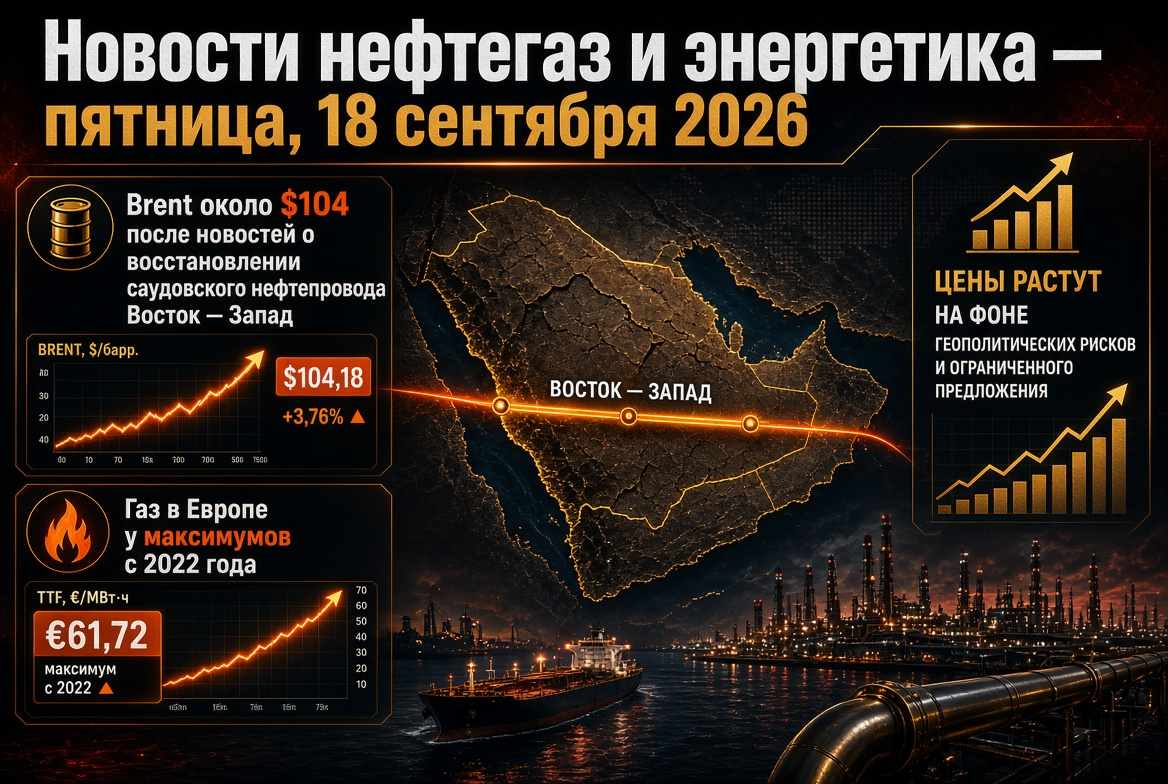
- Brent(11月、ICE): 水曜日のピークはバレルあたり100.19ドル、7月24日以来初めての100ドル超、高値99.7ドル〜100.5ドルでの収束。
- WTI(10月、NYMEX): 約94.7ドル、セッションで約2%上昇。
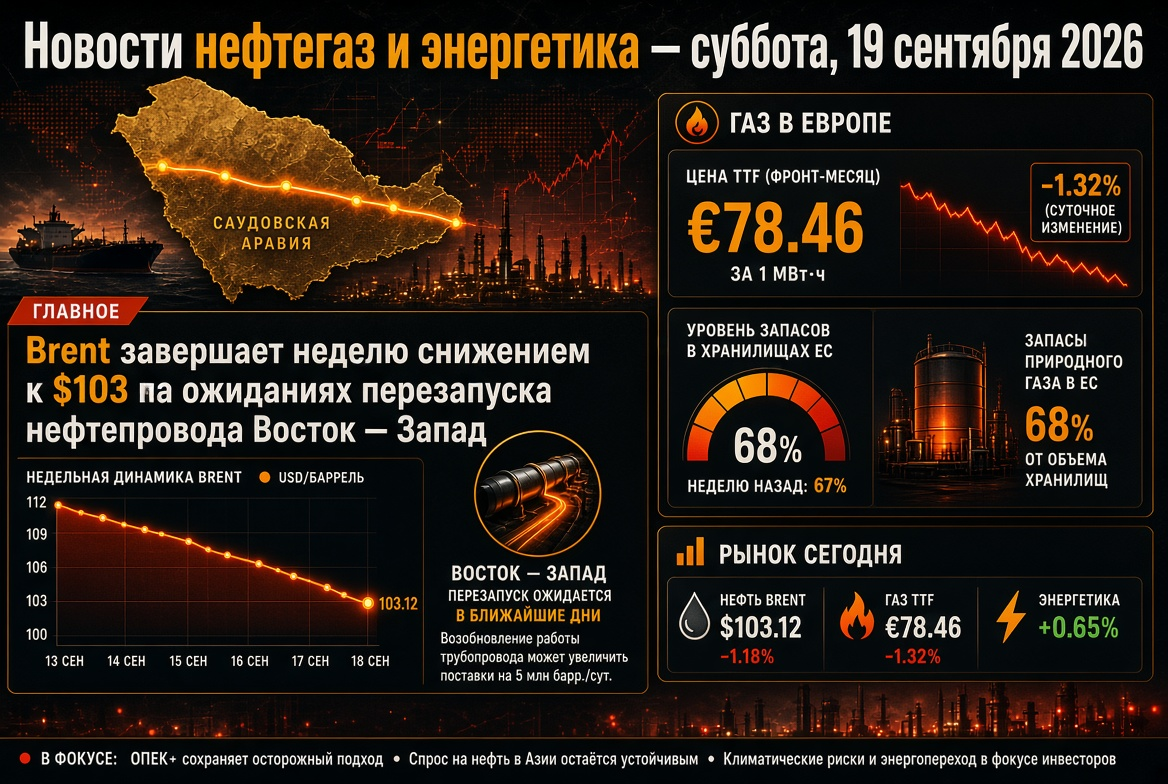
- 動向: 8月31日以来Brentは約13.5%上昇、イランとの戦争が始まった2月末以来ではほぼ40%上昇;4月の年間ピークは125ドルを超えた。
- 予測: ゴールドマン・サックスは、ホルムズと紅海での船舶への攻撃が強化された場合120ドルを、輸出が正常化された場合80ドルに戻る可能性があると示唆しています;INGは、交渉の再開までリスクプレミアムがかなり維持されると予想しています。
ファンダメンタルズは引き続き不足しています。EIAの見積もりによると、世界の石油在庫は第2四半期に1日あたり420万バレル減少し、第3四半期にはさらに380万バレル減少しました;ホルムズ経由の輸送量は第2四半期にわずか490万バレル/日で、衝突前の2160万バレルから減少しました。8月の同機関の予測は第3四半期で85ドル/バレル、第4四半期で78ドルとなっており、現在の価格を考慮すると古くなっています。9月9日に発表された最新のSTEOは、市場を「100ドル」の現実に照らして調整することになります。アメリカの戦略備蓄は約2億8,660万バレルで、ワシントンの価格ショックを緩和するための介入の可能性を制限します。
中東: サウジアラビアの二重封鎖
第二のリスクのフロントは紅海です。フーシ派は9月8日にアブハ、ハミス・ムシャイト、ジザン、ナジュランの施設を攻撃し、73人が負傷しました。ジザンのアラムコの石油精製所では、1日あたり40万バレルの規模で火災が発生しました。同時に、同グループはバブ・エル・マンデブの支配を目指すキャンペーンを発表しました。石油供給にとっての問題は、ホルムズが閉鎖された場合、紅海が王国内での主要なルートとなることです。東西石油パイプラインは記録的な700万バレル/日の生産を行っており、ヤンブー端末はサウジアラビアの石油の90%以上を海上輸出しています。リヤドとトルコおよびパキスタンとの防衛協定は、インフラへの脅威を軽減するものではありません。ヤンブーでのいかなる障害も、両方の水路が閉鎖される間、最大の輸出国が市場から排除されることを意味します。
ガス市場: TTFが950ドルを超え、ガス貯蔵は2011年以来の最低水準
欧州のガス市場は季節的な論理とは逆に動いています。10月先物は9月9日に78.8ユーロ/MWh(約970ドル/1,000立方メートル)に達し、1日でほぼ4%上昇しました;年初から価格は約120%上昇しています。主な指標は:
- EUのガス貯蔵の充填率は9月7日現在66.9%、約717億立方メートルで、歴史的に2011年以来のこの日付の最低であり、昨年の水準より138億立方メートル少ないです。
- ドイツは約53%、主要経済国の中で最悪の指標;イタリアは唯一の主要市場で快適な80%以上に近いです。
- 目標基準は10月1日から12月1日の間に90%、10ポイントの許容範囲;4月以降、必要な量の約62%のみが注入されています。
欧州委員会は、9月3日のガス調整グループの結果を受け、供給の安全に対する即時の脅威は存在せず、介入の根拠もないと述べ、ダイバージェンシー、再ガス化能力の向上、および需要の減少を引き合いに出しました。同時に、カタールのLNG生産は停止しており、欧州は価格のピークでアジアとの間でタンカーを巡って競争しています。これにより、EUの産業は、4年間で最も高い貯蔵価格で暖房シーズンに突入することを意味します。
LNGおよび石炭: ガスの不足が石炭発電を支えます
2026年のLNGの不足は約3,500万トンと見積もられており、これにより北東アジアの輸入依存国は石炭の生産を増加させています:韓国では約40%増加し、日本では11%以上増加しています。世界の石炭需要は約3%増加し、91億トンに達する可能性があります。石炭輸出国であるインドネシア、オーストラリア、ロシア、南アフリカにとっては、脱炭素化の長期的なトレンドに反する計画外の需要のウィンドウです。
中国とアジア: 石油輸入が10年ぶりの最低から回復
中国の8月の税関統計は、2か月連続での増加を示しました。石油輸入は3,793万トン(1日8.93百万バレル)となり、7月比6.2%増加しましたが、昨年の水準よりも23.4%低いです;8か月間の購入は14.6%減少しました。中国の精製所は、ホルムズを回避してロシアのESPOの購入を増やし、アルゼンチンを含む通常とは異なる市場への販売を開発しています。石油製品の輸出は29%増加し600万トンに達し、世界的なディーゼル不足の中で、国内のガソリンおよびディーゼルの需要は昨年よりも8〜9%低いままです。在庫の減少は550千バレル/日の速度に減速しており、これは北京がスポット市場に戻ってきていることを示しています。
ロシア: Uralsのディスカウント、輸出および燃料危機の第2波
高いBrent価格は、ロシアの企業にとって拡大したディスカウントの一部を補っており、アメリカのロシア産石油に関する取引ライセンスが失効した後、夏にはUralsの割引がバレルあたり23ドルから24ドルに達しました。年平均レベルは17ドルから22ドルと見積もられています。国内の石油製品市場は危機的な状態が続いています:
- 9月1日から4日の間にガソリンの取引所売上は8月から69%増の72,750トンに達しましたが、9月7日には予定外の精製所の修理により12,240トンに減少しました。
- 満たされていない支払い相応の需要は、AI-92で37,700トン、AI-95で35,300トンです;5月以来、取引所契約の約41%しか履行されていません。
- 今年の初めから取引所を通じて5.44百万トンのガソリンが販売されており、昨年よりも23.7%少ないです。
- ガソリンの輸出禁止が2027年1月31日まで延長され、エネルギー省は修理期間および冬の需給期間におけるディーゼル輸出制限を議論しており、インドからの輸入品の供給が始まっています。
電力および再生可能エネルギー: 構造的トレンドは変わらない
原材料ショックを受けて、エネルギー転換が加速しています。Emberのデータによれば、2025年に再生可能エネルギーは、100年間で初めて世界の発電量で石炭を上回り(33.8%対33.0%)、2026年5月には米国のエネルギーバランスで太陽光発電が初めて石炭を上回りました(12.8%対12.2%)。アフリカは、太陽光発電能力の45%増加で記録的な年に向かっています。2026年の世界の電力需要は、電動交通、空調、AI用データセンターの影響で3.6%増加します。再生可能エネルギー、蓄電装置、そしてネットワークの投資家にとって、高価なガスは抑止要因ではなく、追加の根拠となります。
木曜日のカレンダー: OPEC、EIAおよびアメリカのインフレ
9月10日は、エネルギー市場の参加者にとって今月最も忙しい日之一です。OPECは、需要と生産の更新された評価を含む月次レビューを発表し、カルテルがアジアの消費減少を考慮しているかどうかを示します。EIAは祝日のスケジュールにより、石油および石油製品の週間在庫統計を木曜日に発表します—アメリカの商業在庫が5年の最低を下回った後、このデータはWTIにとって重要です。アメリカでは8月の生産者物価指数が発表され、金曜日にはIEAのレビューと消費者インフレが発表され、これがFRBの言辞に影響を与えます。OPEC+の次の会合は10月4日に予定されており、10月の割当量は変更ありません。
投資家およびエネルギー企業に対する結論とリスク
- 石油。 Brentが100ドルを超えることは、タンカーへの攻撃がホルムズとバブ・エル・マンデブの完全な閉鎖に発展するかどうかに依存しています;四半期のシナリオ範囲は80ドルから120ドルです。
- ガス。 ヨーロッパは歴史的な在庫不足で冬を迎えます;寒い11月または新たなLNG供給の障害は、TTFを四桁の値に戻す可能性があります。
- 石炭および精製所。 ガスおよびディーゼルの不足は、石炭発電と精製のマージンを支えていますが、衝突地域以外の地域に収益を集中させます。
- ロシア。 高価な石油は予算リスクを和らげるものの、国内の燃料市場は精製所の修理が完了するまでは脆弱なままです。
- 再生可能エネルギー。 再生可能エネルギーは、世界のエネルギーバランスにおいて唯一の予測可能な要素であり、長期投資の主要な指標です。
グローバルなエネルギーセクターにとっての今日の総括は、短期的な石油およびガスの価格はペルシャ湾と紅海の軍事的論理によって決定され、中期的にはヨーロッパとアジアが半空の貯蔵施設で冬を過ごす能力が、長期的にはエネルギー転換の速度によって決定されるということです。このような状況では、シナリオプランニング、物流の多様化、およびヘッジの規律は、市場のエネルギー参加者にとって生存の条件となり、オプションではなくなります。