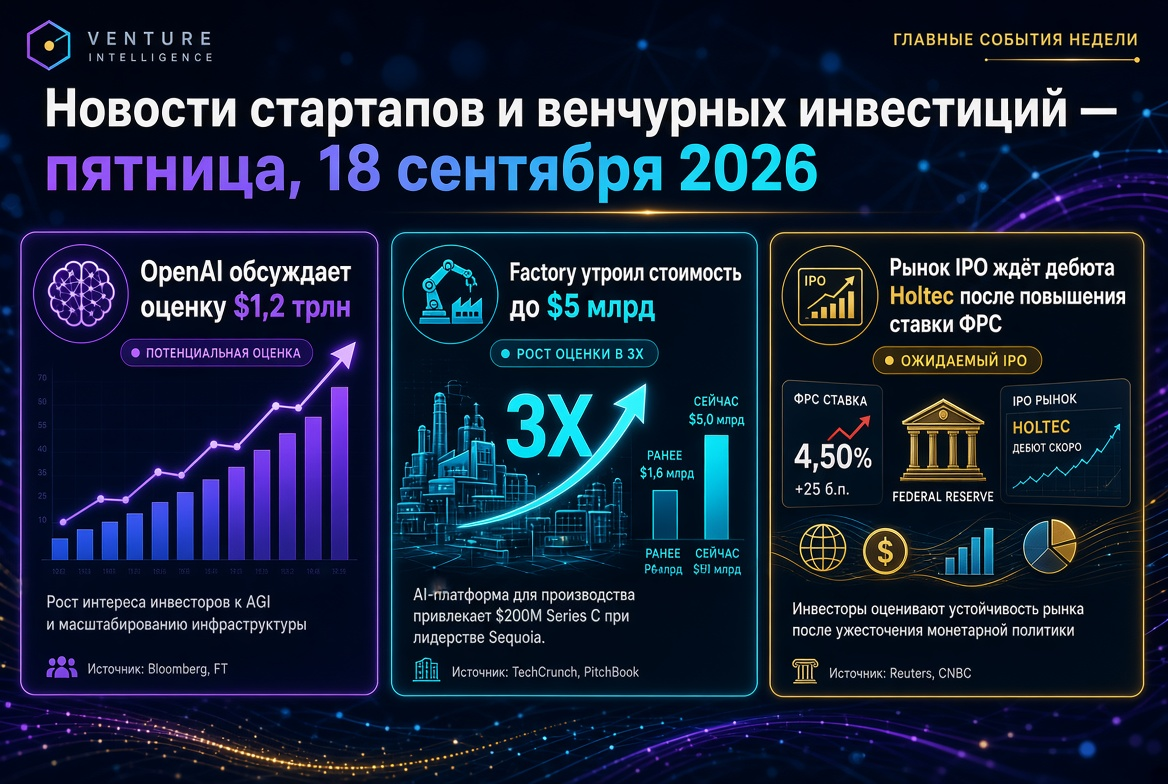
2026年9月18日のスタートアップとベンチャー投資の最新ニュース:OpenAIの新ラウンド交渉、AI開発におけるメガラウンド、研究チームへの記録的報酬、新しいユニコーン、ヨーロッパとアメリカの評価のギャップ、インドの取引、そして高金利環境下のIPOウィンドウの確認
9月の第3週の終わりに、グローバルベンチャー市場は二つの現実の中で動いています。一方では、アメリカの連邦準備制度理事会が2023年以降初めて金利を引き上げ、3.75–4.00%に達し、10年物米国債の利回りは5%を超え、委員会の18人中16人が年内にもう一度の引き上げを予想しています。もう一方では、プライベートエクイティは数か月の間にAIリーダーを急激に過大評価し続けています。ベンチャー投資家やファンドにとって、9月18日金曜日はリスクを取る意欲が新たな資本コストに耐えられるかの試金石となります。
ベンチャー関連の主要トピック:
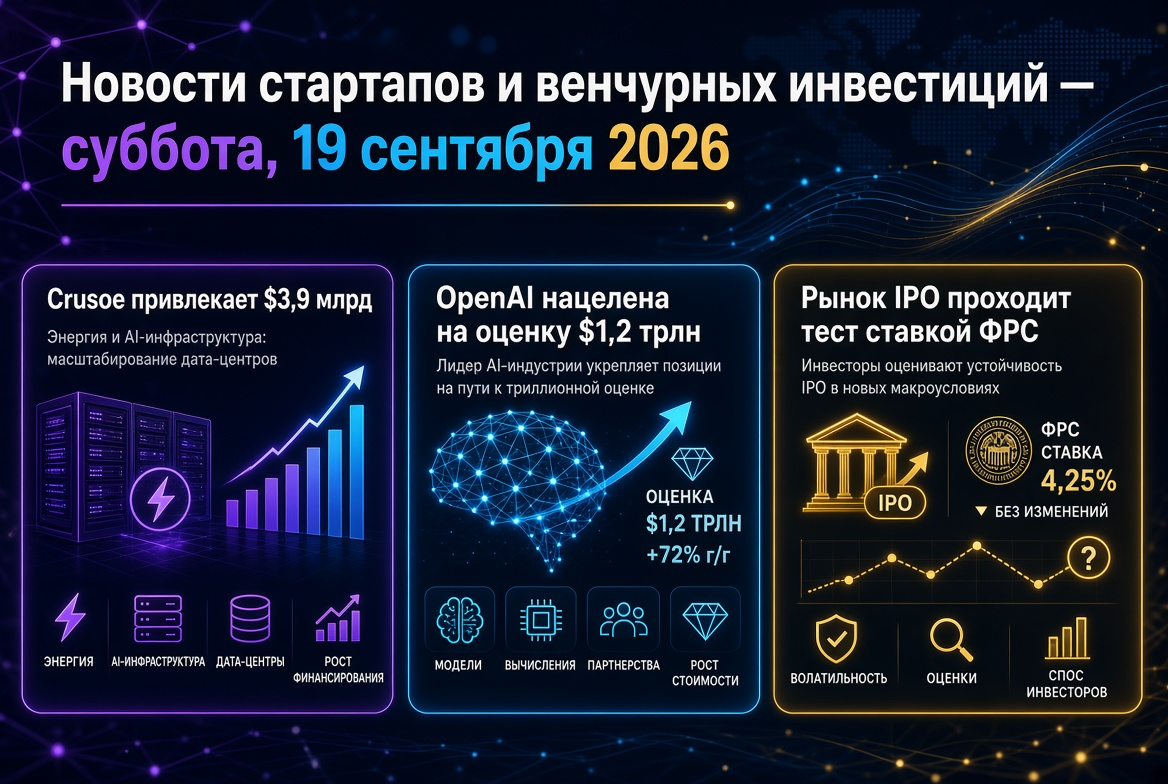
- OpenAIは、評価額が1.2兆ドルを超える新たなラウンドの初期交渉を行っています。
- Factoryは、評価額50億ドルで2億ドルを調達しました — 前回の4月の評価から3倍の上昇です。
- Discovery Loopのジェフ・ディーン氏は、製品も収益もない状態で、評価額約500億ドルで資金を探しています。
- 新しいユニコーン:Profound(18億ドル)、CADDi(12億ドル)、Thatch(10億ドル)です。
- ヨーロッパ:AIスタートアップの中央値評価額はアメリカの約8分の1です。
- IPO:金曜日にHoltecがNasdaqに上場し、Ouraは月末までにリスティングを準備中です。
OpenAIと1兆ドル評価のレース
OpenAIは、同社の評価が1.2兆ドルを超える可能性のある新たな資金調達ラウンドの予備交渉を行っています。イニシアティブは投資家から出ており、取引条件はまだ変わる可能性があります。3月には、8520億ドルの評価で史上最大のプライベートラウンドが1220億ドルで終了したため、新たな水準は半年未満で約41%の成長を意味します。8月には、以前の評価に基づいて株式を70億ドルで買い取る入札が行われました。
論理は明白です:IPOの書類は非公開で提出されているが、上場は2027年に先送りされ、プライベートラウンドは公的開示の義務なく資本を提供します。年間収益は7月に400億ドルを超えましたが、2025年には収益約130億ドルに対して385億ドルの純損失を計上しました。競争相手のAnthropicは、9650億ドルの評価で650億ドルを調達し、報道によればNasdaqへの上場を秋にも計画しています。そして、二次市場ではその株式は約1.2兆ドルの評価で取引されています。最初に上場する企業が業界全体の評価倍率を決定します。
AI開発:Factoryと「ソフトウェア工場」の価格
AIエージェントDroidsを開発しているスタートアップFactoryは、50億ドルの評価で2億ドルを調達しました。このラウンドはKhosla Ventures、Blackstone、Sequoia Capitalによって支援され、ビジネスエンジェルにはマーク・ベニオフ、ブラッド・ガースナー、ニコ・ロズバーグが参加しました。評価のダイナミクスは示唆に富んでいます:
- 4月 — 評価額15億ドルで1.5億ドルのシリーズC;
- 7月 — 評価額40億ドルで1.2億ドルの拡張;
- 9月 — 評価額50億ドルで2億ドル、総額で4億ドル以上を調達。
クライアントにはNvidia、Adobe、Morgan Stanley、Palo Alto Networksが含まれます。このセグメントは過熱しています:Cognitionは9月に評価額480億ドルで20億ドル以上を調達し、SpaceXはCursorの開発者を600億ドルで買収しました。ベンチャーファンドは、同じテーマを持つ複数のプレーヤーに対する企業需要が足りるかどうかを判断する必要があります。
チームへの報酬:Discovery LoopとThinking Machines
8月5日に元Googleの主任科学者であるジェフ・ディーンが設立したDiscovery Loopは、現在、評価額約500億ドルで資金調達交渉を行っています。数週間前には100億ドルで約100億ドルの評価が議論されていました。最初のラウンドはRadical VenturesとKhosla Venturesが主導し、LightspeedとKleiner Perkinsが参加しました。Alphabet社が共同投資者です。製品と収益はまだありませんが、同社は科学実験を自動化することを目指しています。併せて、Mira MuratiのThinking Machines Labも評価額400億ドルで10億ドルの調達を検討しています。市場はメトリックではなく、希少な研究チームへのアクセスに対して報酬を支払っており、これは現在のサイクルで最もリスクの高いセグメントです。
新しいユニコーンと今週のインフララウンド
- Profound — SequoiaとKleiner Perkins主導のシリーズDで1.8億ドルを調達し、評価額18億ドル; このプラットフォームは、ブランドがAI検索の回答に届く手助けをします。
- CADDi — 評価額12億ドルで1.14億ドルのシリーズD; 工業製造のためのAIデータプラットフォームです。
- Thatch — General CatalystとIndex Venturesからの10.8百万ドルで評価額10億ドル。
- Lyte — 評価額16億ドルで1.65億ドルのシリーズC; 「物理AI」のための知覚システムです。
- TAR — 評価額10億ドルで1.2億ドルのシリーズA; データセンターの自律電源供給。
- CrusoeとFluidstack — それぞれ評価額300億ドルと180億ドルで30億ドル以上を調達しました。
共通する基準は変わりません:ベンチャーキャピタルは、計算、エネルギー、工業データの不足がある領域に向かっています。
ヨーロッパ:8倍のディスカウントでの成長
PitchBookによると、ヨーロッパにおけるAIスタートアップの中央値プレマネー評価額は830万ユーロで、アメリカの6420万ユーロに対して約8分の1です。また、AIは2025年の37.8%に対し、2026年上半期のヨーロッパのベンチャー取引の60.2%の価値を占め、総額は440億ユーロに達しました。最近のラウンドには、Integral(シリーズAで1800万ユーロ、Mosaic Venturesとリード・ホフマン)、Hackuity(シリーズBで1900万ドル)、Veridion(シリーズAで2000万ドル)が含まれます。Crane Venture Partnersは4つのファンドを4.84億ドルで閉じました。グローバル投資家にとって、ヨーロッパのディスカウントは流動性のリスクと入口ポイントを同時に提供します。
アジア:インドが週間取引量を増加
9月7日から12日の週に、24のインドのスタートアップが約4億1300万ドルを調達し、前週より42%増加しました。リーダーは宇宙関連のPixxel(TemasekとSeraphimからの1億ドルのシリーズC)、レストランのPopo Global(Artal Asiaからの5600万ドル)、ブランドのNua(Peak XV Partnersからの5000万ドル)です。今年に入って以来、インドでは1.45千のラウンドで163億ドルを調達しています:取引数は減少しつつあるが、チケットは大きくなっています。
IPOとマクロ:上場ウィンドウの試金石
金曜日にHoltec NuclearがNasdaqでHNUCのティッカーで取引開始される予定です:5000万株を15〜18ドルの範囲で提供し、中央値で約8億2500万ドル、評価額は最大で102億ドルです。データセンターが原子力への需要を高めていますが、セクターは均一ではありません:X-energyは上場価格を下回り、Standard Nuclearは初日から下降しました。Ouraは9月末までに160億ドル以上の評価で上場を目指しています。連邦準備制度への市場の反応はテクノロジーに対して控えめでした:ダウは1.2%失い、ナスダックはほとんど変わりませんでした。次の焦点は日本銀行の決定です。
ロシアとCIS:ユニークな取引市場
様々な評価によると、2026年上半期のロシアのベンチャー市場は約半分に減少し、アクティブな投資家の数は50から33に減少し、一部の手法では市場規模が2930万ドルに過ぎないと評価されています。CISでは、92%の投資がウズベキスタンのマーケットプレイスUzumの1.315億ドルのラウンドによって支えられ、地域の取引の44がウズベキスタンに集中しています。資本は検証された収益を持つ成熟企業に集中しています。
ベンチャー投資家とファンドにとっての意味
- 割引率が上昇し、リーダーの評価も上昇した。AIエリートと他の市場との間のギャップは拡大し、AI以外の後期ステージは評価倍率の見直しを待ち受けています。
- 再評価の速度は独立したリスク。5か月での三倍化は、成長率だけでなく収益の保持を検証する必要があります。
- 製品を持たないチームへの賭けは、ポートフォリオの論理でのみ正当化され、ファンドの限られたシェアとともに行われるべきです。
- 地理的要因がアービトラージを生む。ヨーロッパのディスカウントやインドの初期ラウンドは、過熱したアメリカのセグメントよりも魅力的に見えます。
- 流動性が秋を決定する。HoltecとOuraのデビューは、パブリックマーケットが5%を超える利回りの新しい上場を受け入れる準備ができているかどうかを示します。
ベンチャー市場は、記録的なプライベート評価と過去3年間で最も高い資本コストを持って9月の最後の10日間に突入します。投資家に潜在能力ではなく、経済性を証明できるスタートアップが勝利します。