原油市場:ブレントとWTIは下落するが100ドルを上回る
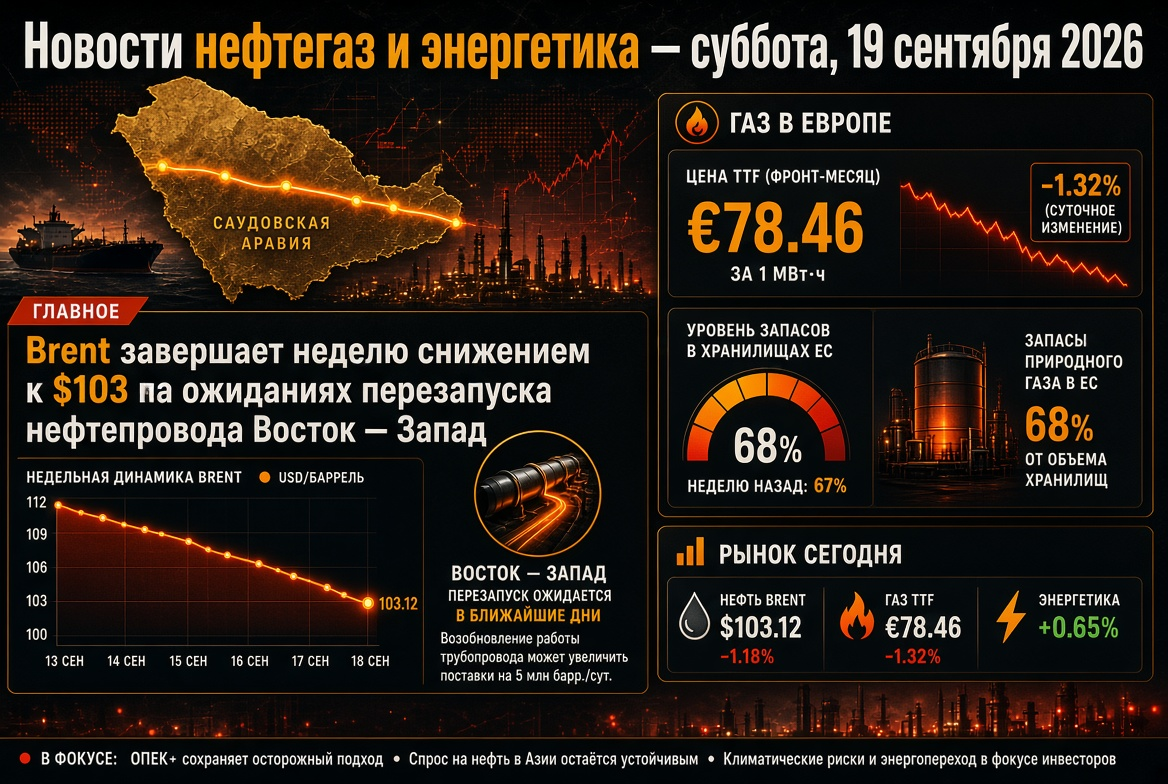
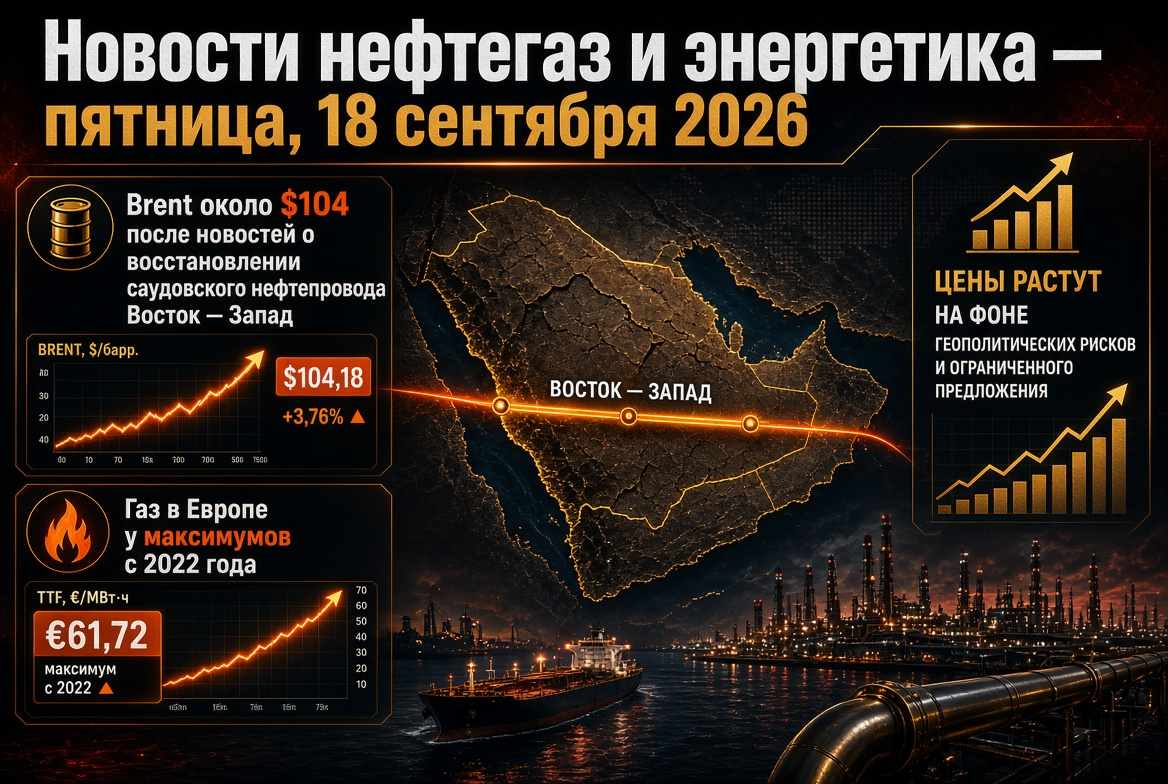
木曜日の夕方、ブレントはバレルあたり約104ドル、WTIは101~102ドル台で取引されています。週の初めにはブレントは109ドルに達しました。月間では基準価格は約14%上昇し、前年同時期と比較して50%以上の増加となっています。主な要因は以下の通りです:
- サウジアラビア: 王国は、先週の無人機攻撃によって損傷を受けた東西パイプラインの約半分の能力を数日中に復旧し、約6週間でフル稼働に戻すことを計画しています。このルートは毎日最大700万バレルを輸送し、ホルムズ海峡の主要な代替ルートとなっています。
- ホルムズ海峡: 米国エネルギー省によると、週の初めにホルムズ海峡を通過した原油と石油製品は約1800万バレルであり、リヤドは米国軍の支援を受けて出荷を増加させています。
- 米国の在庫: 商業用原油在庫は64万バレル減少して423.4百万バレルになり、市場の予想を下回りましたが、前日に業界の評価は710万バレルの増加を示していました。
- 供給リスク: フーシ派のバブ・エルマンデブ海峡への進出、リビアのいくつかの油田の停止による不可抗力の脅威、及びテヘランがワシントンとの交渉を自らの条件が満たされるまで拒否していることです。
供給と需要:OPECとIEAの見通し
- サウジアラビアはOPECに、8月の生産が1990年以来の最低である624万バレル/日まで減少したことを報告しました;二次的な情報源は、710万バレル/日近い水準を推定しています。
- 国際エネルギー機関(IEA)は、2026年の世界供給予測を1007万バレル/日(前年比570万バレル減)に引き下げました。
- IEAによると、2026年の世界の石油需要は250万バレル/日減少し、2027年には260万バレル/日の回復が見込まれています。
- 観測された世界の在庫は8月にさらに9500万バレル減少し、2月以来の累積減少は5億700万バレルに達しました。
石油製品と製油所:ディーゼルが市場の主要な欠品
危機はますます原油から石油製品に移行しています。アメリカのディーゼルの卸売価格は9月初めにバレルあたり200ドルを超え、戦前の水準のほぼ2倍に達しました。小売価格はガロンあたり5.90ドルの記録を達成しました。EUではディーゼルがリットルあたり約2.04ユーロで、4月の記録に近い値です。
- 湾岸諸国からのディーゼルの純輸出は8月に約39万バレル/日で、戦前の四分の一に過ぎず、湾岸諸国とロシアからの総供給は2月の水準よりも160万バレル/日少ないです。
- 世界の精製量は夏のピークで8140万バレル/日に達しましたが、年末には260万バレル/日の減少が予想されます。
- 大西洋地域の製油所のマージンは記録的な水準にあり、シンガポールの収益性は高い運賃によって抑えられています。
紛争地域外の製油所にとっては超過利益の時期であり、燃料会社や消費者にとってはコストのショックが続いています。
ガスとLNG:欧州は低在庫で冬を迎える
木曜日、TTF先物は€76~77/MWhに下落し、€80以上の安定を試みました;週の初めには価格は€82に近づき、2022年末以来の最高値となっていました。年次ベースで、欧州のガスは130%以上の価格上昇が見られます。EUの貯蔵庫は約68%の割合で満たされており、今世紀におけるこの日の最低水準の一つです。カタール製LNGの供給制限、ノルウェーでの計画的なメンテナンス、アジアとの競争が圧力をかけています。米国のヘンリーハブは、Mmbtuあたり約$2.90で取引されており、記録的なスプレッドがアメリカのLNG輸出業者を支えています。
地政学:ロシアとウクライナのエネルギー停戦が疑問視される
米国の大統領は9月14日に、モスクワとキエフがエネルギー関連施設への攻撃を停止することに合意したと発表しました。このことは、主にこの紛争に起因するディーゼル価格の上昇に関連しています。キエフは合意がまだ確定しておらず、パートナーからの保証がなければ実現は難しいと述べています。仲介者はトルコです。過去の同様の停戦の試みは持続性がありませんでした。もし停戦が成立すれば、ロシアの石油精製の再開はディスティレートにおけるプレミアムを引き下げる可能性があります。ただし、制裁の状態は変わりません。
ロシア:燃料の輸出制限が続く
- ガソリンの輸出禁止は市場の全参加者に対し2027年1月31日まで継続されます。
- ディーゼル、船舶燃料、ガソリンの輸出禁止は9月30日まで延長され、10月の決定を待っています。
- IEAの評価によると、ロシアの製油所は8ヵ月間、平均して3日に1回の頻度で効果的な攻撃を受けており、7月以降、国内での石油製品の輸入が始まっています。
- ウラルのブレントに対するディスカウントは、出荷の減少とアジアでの高い需要によりほぼ消失しています。
アジア:中国がロシア産原油をめぐるインドとの競争に勝つ
インドへのロシア産原油の輸入は8月に約26%減少し、約210万バレル/日となり、7月の記録的な280万バレル/日から減少しました;全体の原油輸入は460万バレル/日に減少しました。中国の精製業者は攻撃的にロシアの原油を買い取り、中東の供給を置き換えています。一方、インドはベネズエラの原油で損失を部分的に補っています。インドの製油所での原料不足は、ディーゼルやガソリンの輸出を減少させるリスクがあり、アジアの石油製品市場にさらなる緊張をもたらしています。
電力、再生可能エネルギーおよび石炭:保険と構造的シフト
- 石炭: ニューカッスルのエネルギー用石炭は約145ドル/トン(+12%の月間、+40%の年次)。LNGの供給不足がアジアに2026年に約7000万トンの需要を加え、また日本の石炭発電は11%増加しました。大手生産者は新しい鉱山の認可を行っておらず、サイクル的なピークと見なしています。
- 再生可能エネルギー: 2025年の時点で、再生可能エネルギーが初めて世界の電力生成で石炭を上回り(33.8%対33.0%)、2026年4月には風力と太陽光が初めてガスよりも多くの電力を生成しました(22%対20%)。2025年の太陽光発電容量の導入は新たな記録となる647GWに達しました。
高価な輸入ガスは再生可能エネルギーおよび蓄電池経済を強化しますが、短期的にはエネルギーシステムのバランス調整が石炭と原子力によって支えられています。
マクロ経済:FRBが石油インフレに対応
FRBは9月16日に全会一致で金利を25ベーシスポイント引き上げ、3.75%~4.00%としました。これは2023年以来初めてのことであり、年末までにもう一段の引き上げの可能性を示唆しています。規制当局は、原油価格に影響を与えることはできないと認識しつつも、インフレの広がりを抑制する意向を示しています。10年物米国債の利回りは約5%です。エネルギー業界にとってこれは資本コストの上昇を意味し、資本集約的な再生可能エネルギー、ネットワーク、LNGプロジェクトに圧力がかかり、強いキャッシュフローを持つ石油企業は相対的に堅調に見えます。
投資家とTЭК市場の参加者が金曜日に注視すべきこと
- 東西パイプラインの復旧速度とヤンブーからの出荷。
- ホルムズ海峡およびバブ・エルマンデブ海峡を通るタンカーのトラフィック。
- モスクワとキエフによるエネルギー停戦の確認。
- 9月30日以降のロシアのディーゼル輸出に関する決定。
- TTFの動向、EUの地下貯蔵庫への充填速度、およびノルウェーのメンテナンススケジュール。
- 米国の掘削活動に関する週間統計とディーゼルのクラックスプレッド。
今後数日間の基本シナリオは、原油が100ドル~110ドル/バレルの範囲で推移し、中東からのニュースに対して高い感受性を持つことです。石油製品とガスは、世界のエネルギー市場で最も緊張するセグメントとして残っています。