2026年9月19日のスタートアップとベンチャー投資に関する最新ニュース:Crusoeのメガラウンド、AIリーダーの兆円評価、新しいユニコーン、データセンター向けのエネルギー、IPO、M&A取引、ベンチャーキャピタルへの示唆
グローバルなベンチャー市場は、矛盾する状況下で9月の第3週を迎えています。資金調達は困難になりつつある中、チェックの金額は増えています。アメリカ連邦準備制度(FRB)は、3年以上ぶりに金利を引き上げ、3.75–4.00%に達し、10年物国債の利回りは5%を超えました。それでもなお、プライベートエクイティはAIインフラを支配する企業の評価を積極的に見直し続けています。ベンチャー投資家やファンドにとって、9月19日(土)は、スタートアップが数十億ドルを調達し、IPO市場が再度試される週の終わりを振り返る機会となります。
ベンチャー投資家にとっての重要事項:
- Crusoeは、評価額30.9億ドルで39億ドルのシリーズFラウンドを完了しました。
- OpenAIは、評価が12兆ドルを超えるラウンドについて議論しており、AnthropicはNasdaqでのIPOを準備中です。
- Temporal, Positron, Factory, Impulse Space - 今週のメガラウンド。
- Mazama Energy, TAR, Holtec - データセンター向けのエネルギーが独立した投資テーマになっています。
- Anew LabsとCADDi - 新しいアジアのユニコーン。
- FRBは、年末までにもう1回金利を引き上げる可能性があることを示唆しています。
Crusoe: AIの「ボトルネック」に対する39億ドル
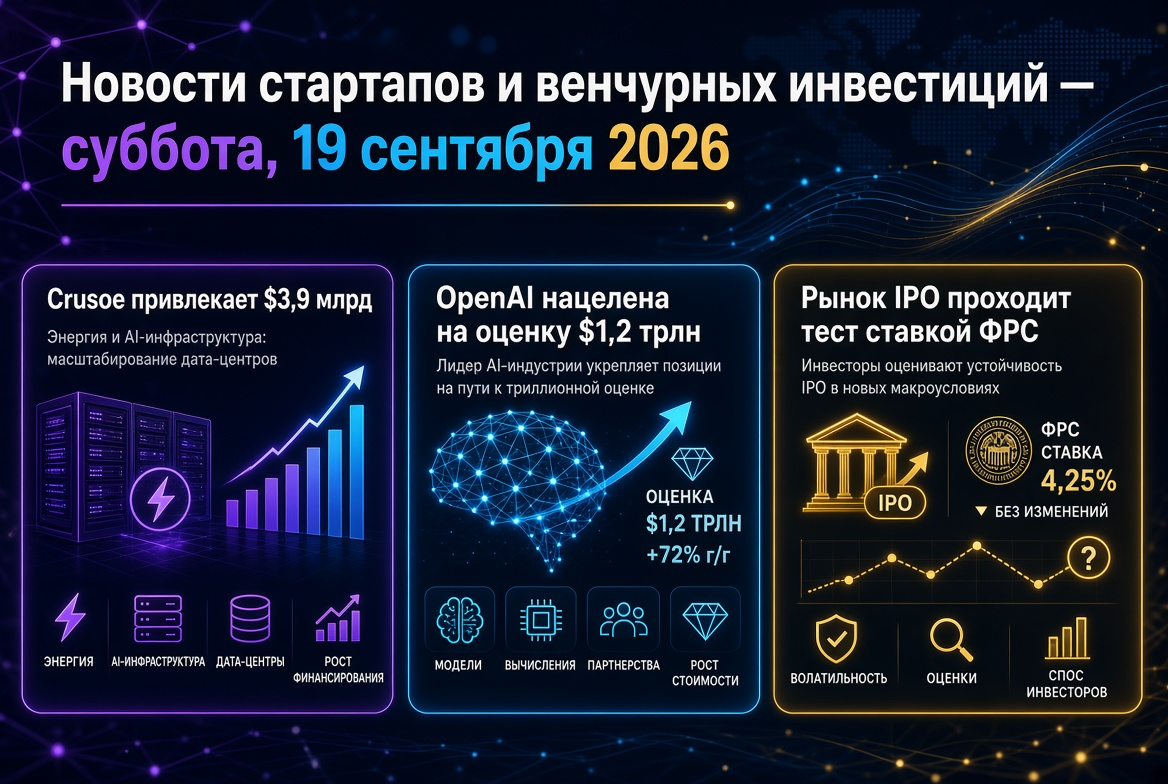
デンバーに本社を置くCrusoeは、評価額30.9億ドルで39億ドルのシリーズFラウンドを完了しました。主な投資家はAtreides ManagementとValor Equity Partnersです。1年前、13.75億ドルのラウンド後、同社の評価は10億ドルをわずかに超えていたため、評価が3倍になったことになります。Crusoeはデータセンターを構築し、クラウドGPUリソースを販売し、電力がある地域にモジュラー型データセンターを展開しています。契約済みの発電能力は6GW以上です。投資家たちは、同社をテクノロジー成長ポテンシャルを持つインフラ資産として評価しています。
興味深いことに、木曜日の4.37億ドルの10件の最大の取引の約89%がCrusoeに集中しました。ベンチャーキャピタルは入手可能ですが、ますます不均等に分配されています。
OpenAIとAnthropic: IPOを待つ兆円評価
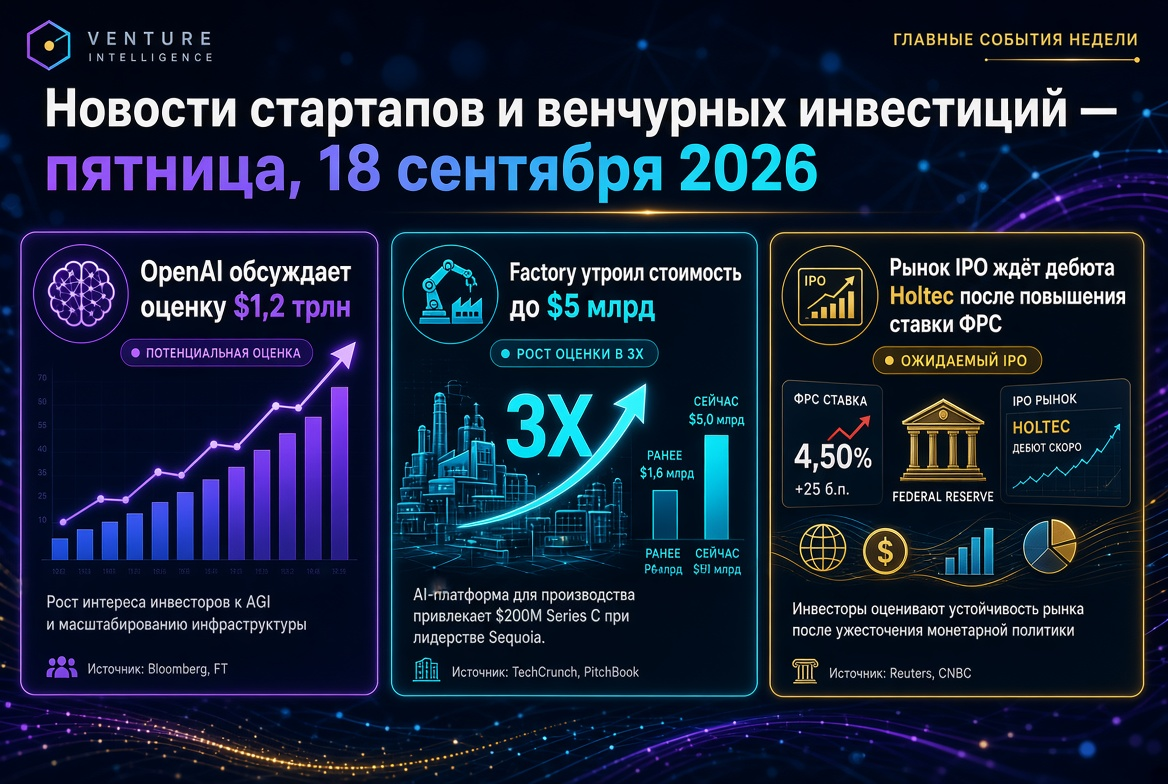
OpenAIは、評価が12兆ドルを超えるラウンドについて初期の交渉を行っています。これは、記録的に120億ドルを調達した3月の8520億ドルから約41%の上昇です。このイニシアティブは投資家から発生しており、条件はまだ変更される可能性があります。サム・アルトマンは、2026年のIPOは実現しないことを確認しました。年次売上高は400億ドルを超えています。
Anthropicは、5月に9650億ドルの評価で650億ドルを調達しました。メディアの報道によれば、同社は10月中旬までにNasdaqでの上場をマーケティング開始する予定で、11月3日の米中間選挙までに上場を果たすことを目指しています。その前に、150億ドルのリボルビングクレジットラインを調整する予定です。6月のSpaceXのIPOでの評価が1.77兆ドルに達したことを受けて、同社の上場がAIセクター全体の公開マルチプライヤーの基準を設定することになるでしょう。
今週のメガラウンド: AIエージェントから宇宙まで
- Temporal - 125.5億ドルの評価で5.5億ドルのシリーズE、リードはLightspeedです。同社はAIエージェントのための信頼性のある実行プラットフォームを構築しています。
- Positron - 50億ドルの評価で8.75億ドルのシリーズC、リードはNEAです。製品は推論用チップです。
- Factory - ブラックストーン、コスラ・ベンチャーズ、セコイアからの投資で50億ドルの評価で2億ドルを調達しています。製品はソフトウェア開発向けAIエージェントです。
- Impulse Space - 3.08億ドルのシリーズD拡張。評価は6月の42.6億ドルから54億ドルへと成長しました。
- Nex - Baillie GiffordとBAI CapitalからのシリーズEで1.5億ドル以上の調達。コンピュータービジョンを用いたゲームシステムは、生成的AI以外の珍しい大規模ラウンドです。
- Sling Therapeutics - ForbionとTPGの参加による1.23億ドルのシリーズC。バイオテクノロジーが再び注目を集めています。
新しいユニコーンと初期段階: 垂直的AIへの賭け
今週、3社がユニコーンの地位を獲得しました。Profoundは、SequoiaとKleiner Perkinsからの投資で1.8億ドルの評価を受けて1.8億ドルを調達しました。Thatchは1億ドルの評価で1.08億ドルを受け取りました。Arcee AIは1億ドルのプレマネー評価でシリーズBを完了しました。
初期段階ではスタートアップがクライアントの特定の予算項目にAIを組み込んでいます:
- MIND - 約4億ドルの評価で7200万ドルのシリーズB。企業データをAIエージェントを通じて漏洩から守る企業で、売上は17倍に増加しました。
- Adaptive - 建設会社向けの財務ソフトに30百万ドルのシリーズB(Tidemark)。
- Kastle - 融資向けAIエージェントで24百万ドルのシリーズA(Insight Partners)。
- Viabot - エリアメンテナンス用の自律型ロボットで24百万ドルのシリーズA(Walden International)。
- Hang Ten Systems - Xoraからの5300万ドルのシード拡張で、合計で5月以来8500万ドルを調達しました。
- Hello Haven - 常時記憶を持つ個人AIに1500万ドルのプレシード(Mayfield)。
AIのためのエネルギー: 地熱と原子力への賭け
電力は計算成長の主要な制約となっており、ベンチャー投資はその不足に従っています。Mazama Energyは「超高温」地熱エネルギーのために1.35億ドルのシリーズBを調達しました。主な投資家はCentaurus CapitalとDoerr Capitalで、ConocoPhillips、Shell Ventures、Khosla Ventures、Gates Frontierもラウンドに参加しました。TARはデータセンター向けの自律型電源システムを構築しており、評価が10億ドルのシリーズAで1.2億ドルを調達しました。石油・ガス企業や気候ファンドはますます同じシンジケートで活動しています。
IPOとマクロ: FRBの金利が質のフィルターに
FRB委員会は、全会一致で25ベーシスポイント金利を引き上げ、年末までにもう1回の金利引き上げの可能性を示唆しました。18人の委員のうち16人が新たな引き上げを予想しています。その理由は、原油が100ドルを超える中でのインフレです。テクノロジー市場はダメージを受けずに持ちこたえました。木曜日、Nasdaqは約1.6%上昇し、半導体指数は3.3%増加しました。
IPOのウィンドウは依然として開いています。今年に入ってからのアメリカでの上場総額は1450億ドルを超え、Alteraは非公開で申請を行いました。週の終わりの指標は、NasdaqでのHoltec Nuclearのデビューを示しており、ティッカーはHNUCです。会社は1500万株を15–18ドルの範囲で上場し、規模は最大9億ドル、評価は最大102億ドルです。最終価格と初期取引の動きが、公開投資家が「原子力」に対する期待を持てるかどうかを示すことになるでしょう。X-energyは上場価格を下回り、Standard Nuclearは上場初日に下落しました。
M&A: 戦略家がAI資産を買収中
統合はラウンドと並行して進行しています:
- NvidiaはHugging Faceを129億ドルで買収します。
- SpaceXはCursorの開発者を600億ドルで取得し、取引は株式で支払われます。
- Stripeは、OpenRouterを70億ドル以上で買収する合意をしたと報じられています。
- SAPはPrior Labsに対して10億ユーロ以上を支払いました。
ベンチャーファンドにとって、M&AはIPOと同様に重要な流動性のチャネルとなっています。
アジアとヨーロッパ: 国家資本とベンチャーの接点
ByteDanceは、医薬品開発のAI部門Anew Labsを独立した会社に分社化しました。最初の外部ラウンドは、15億ドルの評価で2.9億ドルとなりました。リードはHSG、IDG Capital、Hillhouseで、上海の国家ファンドが参加しました。ByteDanceは56%の株式を保持しています。
東京のCADDiは、約12億ドルの評価で177億円のシリーズDを調達しました。投資家にはWoven CapitalとSalesforce Venturesが含まれています。ヨーロッパでは、ロンドンのManticがAI予測向けに2000万ドルをBaldertonとRadical Venturesから調達しました。スコットランドのiGiiは、Bラウンドに1170万ポンドの政府資金を追加しました。スタートアップが工場や原材料、医療に近づくにつれて、取引における戦略的および国営資金の比率は高くなります。
ベンチャー投資家やファンドにとって何を意味するのか
- 「AIエクスポージャー」はもはやテーマではない。市場は、計算、エネルギー、データ、規制プロセスの不足を制御することに対して支払いを行っています。
- 市場は2つの部分に分かれました。巨額のチェックはカテゴリリーダーに分配され、他のラウンドAおよびBは穏やかです。中位数のスタートアップには、高額な資金が障害となっています。
- 資本集約性はもはや判決ではない。契約済みの需要がある場合、インフラモデルは4%の金利でも資金提供を受けることができます。
- 主なリスクは再評価の速度です。1年間で評価が3倍になることは、収益とマージンの保持をチェックすることを要求します。
- 秋が流動性を決定します。Holtecの取引とAnthropicのIPO準備は、公開市場がプライベート評価を受け入れるためのマルチプライヤーを示すでしょう。
ベンチャー市場は、記録的なプライベート評価と過去3年で最も高い資金調達コストで9月の最後の10日間に入りました。勝利を収めるのは、投資家にポテンシャルを示すのではなく、制限された資源のコントロールと実行可能な経済を示すスタートアップです。