石油市場:3週間ぶりの週間修正
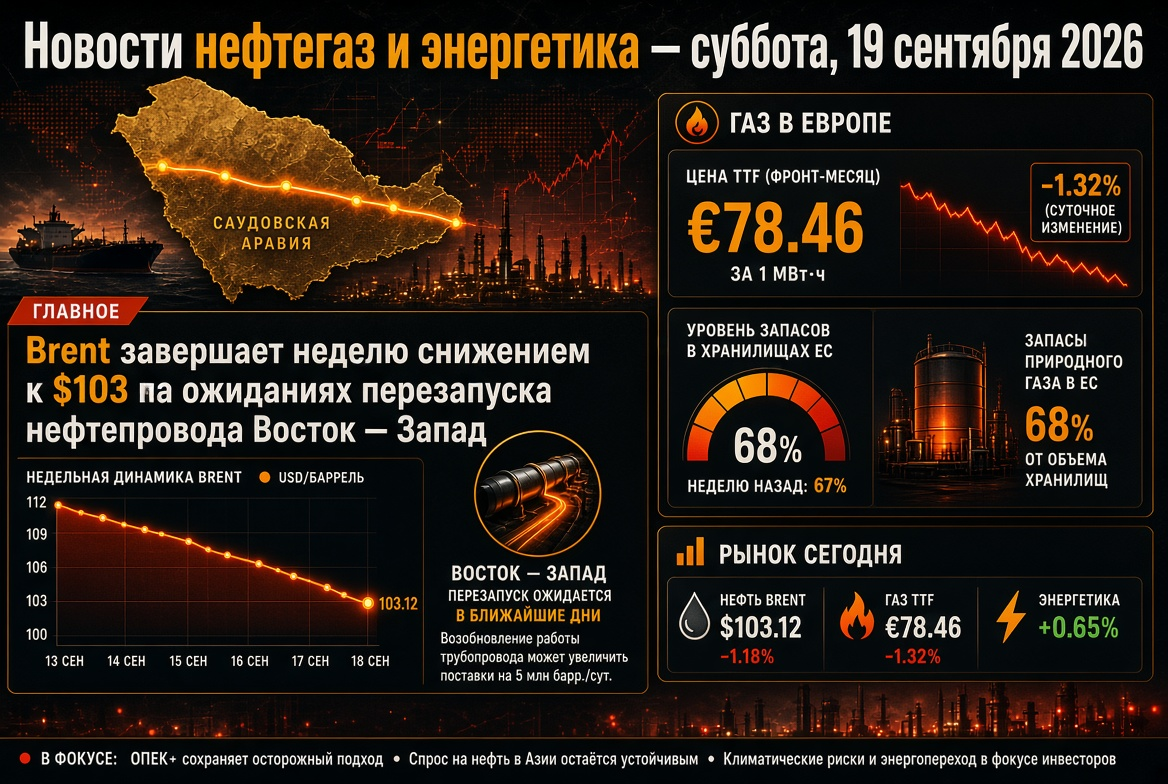
金曜日、原油は3日連続で下落しました。ブレントは1バレルあたり$102.5–103.5に下落し、WTIは一時$100を下回りました。週末の結果、ブレントは約2%を失い、月曜日には$108(ほぼ4か月ぶりの最高値)まで上昇していました。
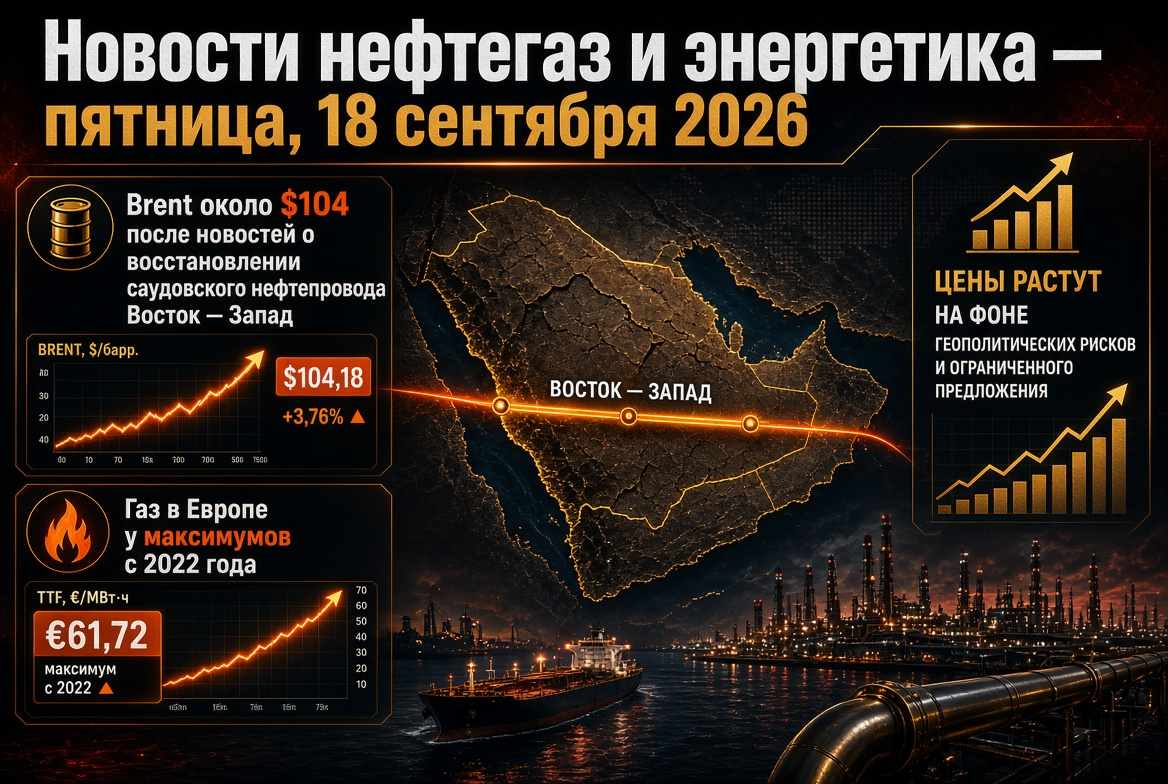
- 水曜日:サウジアラビアの東西パイプラインの部分的再起動の報道を受けて、約3%の急落があり、$105.7に下落しました。
- 木曜日:ブレントは$104.82、WTIは1バレルあたり$101.91で終了しました。
- 1か月間:WTIは約18-19%、ブレントは約13%増加し、昨年の同時期と比べて50%以上高い価格となっています。
アナリストたちは、ブレントが$100を下回る持続的な下落を正当化する根本的な状況はないと一致しています。先物曲線は深いバックワーデーションを維持しており、12月の契約は11月の契約よりもほぼ$5安く、即時供給に対するプレミアムが支払われています。
中東:東西、紅海とホルムズ
出荷能力が1日あたり700万バレルに達する東西パイプラインは、ホルムズ海峡を迂回する主要なルートであり、最近数か月で500万バレルまで流れていました。無人機による攻撃で3つのポンプステーションが損傷し、ヤンブーからの出荷が一時中断されました。リヤドは数日以内に約半分の能力を回復することを期待しているが、完全な回復には5~6週間かかると見込まれています。
- 迂回ルート:サウジアラビアは、オマーンのソハール港での「ボード・トゥ・ボード」転送を通じてアジアの精製所に追加の出荷を提案しています。
- 紅海:フーシ派はモフとペリム島およびハニシュを占拠し、サウジアラビアの港の封鎖を宣言しました。木曜日には、双方が国境を越えて攻撃し合いました。
- ホルムズ:海峡は商業航行に対して事実上閉鎖されており、米国とイランの直接交渉は行われておらず、イランの港に対する海上封鎖は継続されています。
- 生産:サウジアラビアは、8月の生産が1990年以来の最小に減少したと報告しました。
IEAは警告しています:供給の中断がすでに消費者に原油需要の削減を強いています。
石油製品および精製所:ディーゼルは依然として不足の中心
- 米国におけるディーゼルのクラックスプレッドは水曜日に記録的な$117.97/バレルに達しました。ヨーロッパのガソイルも歴史的なピークに達しています。
- ニューヨークの取引所でのディーゼルは約$5.05–5.25/ガロンとなり、米国の小売価格は$6.23/ガロンの記録に達し、ガソリンは$4.32です。
- 米国の蒸留油在庫は3週連続で増加しており、+160万バレルで107.9百万バレルに達し、需給の冷却を示す最初のサインとなっています。
ヨーロッパにおけるディーゼルは、2月の水準より約70%高いです。対立地域外の精製所にとっては超マージンの時期ですが、燃料会社、航空、物流にはコストショックが発生しています。
ガスおよびLNG:ヨーロッパは68%の在庫で暖房シーズンに入る
金曜日のTTF先物は、1.5–2%上昇し€77–78/MWhとなりました。水曜日の€82から下落し、前年と比較してガスは約140%値上がりしています。EUの貯蔵施設は約68%が埋まっており、過去5年間の基準より16ポイント低く、20年ぶりの最低水準に近づいています。
- カタール:LNG供給の不可抗力は11月まで延長されました。ラス・ラファンの約17%の能力が使用停止となり、修理は3〜5年と見込まれています。
- アジア:スポットLNGは$26–28/MMBtuで2022年以来の最高価格となっており、地域のLNG需要は年末までに3–10%減少する可能性があります。一部の南アジアのバイヤーは、高価格の提案を辞退しています。
- ノルウェー:計画的な修理が一時的にパイプラインの供給を減少させています。
- 米国:ヘンリー・ハブは約$2.86/MMBtuであり、記録的なスプレッドがアメリカのLNG輸出者を支えています。
ロシアとウクライナ:エネルギー施設の停戦は確認されず、燃料輸出は制限
ワシントンが9月14日に発表したエネルギーへの攻撃停止に関する合意は、実際には機能していません。過去1週間でシズラニとヤロスラヴリの精製所が攻撃され、ウクライナのインフラへの攻撃が続いています。モスクワはこのアイデアを「良い」と呼び、キエフはパートナーの保証とともに脱エスカレーションに準備ができています。
- 生産者へのディーゼル輸出禁止は、業界関係者によると10月末まで延長されており、生産していない者には2027年1月31日まで適用されます。
- ガソリンの完全な輸出禁止は2027年1月31日まで続き、航空燃料の輸出は11月30日まで制限されています。
- 無人機による攻撃の後、6つの主要なロシアの精製所が生産を減少させました。
世界の石油製品市場において、ロシアのディーゼルの不在は中程度の蒸留油の記録的なプレミアムの要因の一つです。
アジア:インドと中国が利用可能なバレルを分け合う
インドのロシア産原油輸入は8月に約210万バレルに減少し、7月の270万–280万バレルから下降しました。これは、精製所の修理、原材料の供給の減少、および中国の精製業者による攻撃的な購入が影響しています。ブレントのピークからの引き戻しはインドにとって一息であり、ルピーはドルに対して約95.8で推移しています。一方、元は4年ぶりの最高値に上昇し、中国のエネルギー輸入を安くしています。
電力、再生可能エネルギー、原子力:構造的変化が加速
- 再生可能エネルギー:IEAの予測によると、再生可能エネルギーの発電は2030年までに年間約1000TWh増加し、そのうち600TWh以上は太陽光発電からのものです。世界の電力に占める低炭素源の割合は42%から50%まで増加します。
- 原子力:ウランは約$90/ポンドです。米国とサウジアラビアは平和的原子力に関する合意を締結し、韓国ではSaeul 3の発電ブロックが完了しました。一方、夏の干ばつがヨーロッパの原子力発電所の稼働を制限しています。
- ボトルネック:大型ガスタービンの納期は、発電所の建設サイクルを超えています。
高価なガスは再生可能エネルギーと蓄電池の経済性を向上させますが、金利の上昇はネットワークや新規プロジェクトへの資本コストを引き上げています。
石炭:アジアのエネルギーシステムの保険
ニューヨークにおけるエネルギー炭は1トンあたり約$145で推移しています。北東アジアは高価なLNGを石炭と原子力発電で置き換え、需要を支えてオーストラリア、インドネシア、ロシア、南アフリカの輸出業者を支えています。長期的なトレンドは変わらず、IEAの予測では、世界の発電における石炭の割合は2025年の34%から2030年には27%に減少するため、大手生産者は新しい鉱山への投資を急いでいません。
マクロ経済:金利はエネルギーインフレに伴い上昇
FRBは9月16日に金利を25ベーシスポイント引き上げ、3.75–4.00%となりました。これは2023年以来初めてです。金曜日には日本銀行も金利を引き上げました。米国の10年国債の利回りは約4.95%です。米国の掘削リグの数は、最新のデータによれば591(450の石油、132のガス)に増加し、昨年の539と比較して増加しています。シェール企業は価格に反応していますが、慎重に対応しています。
投資家およびエネルギー市場参加者が注視すべきこと
- 東西パイプラインの実際の再起動とヤンブーからの出荷再開。
- ホルムズ海峡およびバブ・エル・マンデブ海峡を通る船舶の運行、新たなインフラへの攻撃。
- ロシアとウクライナのエネルギー停戦の状況およびロシアの精製所の状況。
- ロシアからのディーゼル輸出禁止の延長についての正式な通知。
- TTFの動向、ヨーロッパのPUGへの充填率とアジアとのLNGの競争。
- ディーゼルのクラックスプレッドおよび米国における週次在庫統計。
今後数日間の基本シナリオは、ブレントが$98–108のバレル範囲で推移し、中東からのニュースに対して高い感度を持つことです。石油製品とガスは依然として世界のエネルギー市場で最も緊張したセグメントです。