2026年9月17日時点のスタートアップとベンチャー投資に関する最新ニュース:AIインフラストラクチャーのTemporalによるメガラウンド、新たなユニコーンExeinとOpen Cosmos、EUCLYDの半導体取引、中国における「フィジカルAI」ラウンドの波、FRBの会議、HoltecのIPO、Anthropicの上場準備
2026年9月中旬、グローバルなベンチャー市場は明確なシフトを示しています。資本は言語モデルの「ラッパー」から、AIを信頼性が高く、安価で、物理的世界で適用可能にするインフラストラクチャーへと移行しています。過去48時間で、ベンチャーファンドは550百万ドルのTemporalから300百万ユーロのOpen Cosmosまでの大規模な資金調達ラウンドを相次いでクローズしました。ヨーロッパは1日で2つの新しいユニコーンを獲得しました。同時に、投資家は資本コストモデルを見直しています。2023年以来初めての金利引き上げの90%以上の可能性が市場に織り込まれた9月16日のFRBの会議は、後期段階のスタートアップの評価に新たな枠組みを与えています。
2026年9月17日のベンチャーの主要なテーマは以下の通りです。
- Temporalのメガラウンド。 550百万ドル、評価額125.5億ドル—エージェントAIのインフラストラクチャーが独立した資産クラスになりつつあります。
- ヨーロッパの新しいユニコーン。 イタリアのExein(17億ドル)と英国のOpen Cosmos(10億ドル超)がサイバーセキュリティと宇宙の需要を証明しています。
- 半導体と「フィジカルAI」。 EUCLYDが200百万ユーロ以上を調達、中国がロボティクスとチップ検査に資金を提供しています。
- マクロファクター。 FRBと高コストのベンチャー負債が後期段階のラウンドの数学を変えています。
- IPOウィンドウ。 HoltecとOrion180のプライシング、Anthropicの目論見書待ちとOuraの上場。
- ロシアとCIS。 市場はほぼ半分に縮小し、資本は5つの最大の取引に集中しています。
本日の取引:TemporalがAIエージェントの「信頼性」で550百万ドルを調達
分散アプリケーションとAIエージェントのための耐障害実行基盤を開発するプラットフォームTemporalは、評価額125.5億ドルで550百万ドルのシリーズEラウンドをクローズしました。このラウンドはLightspeedが主導し、Wellington Management、Growth Equity at Goldman Sachs Alternatives、Tiger Globalが共同投資者として参加しました。T. Rowe PriceとSV Angelも参加し、a16z、Sequoia、Index、GICといった既存の投資家も戻ってきました。
動きは注目に値します:2026年2月にはシリーズDで50億ドルの評価を受けていた同社は、7か月間で評価が2倍以上に増加しました。その理由は、同規模のスタートアップでは稀な運用指標です。
- 年間売上高は250百万ドルを超え、前年同期比で200%以上の成長。
- 2026年2月以降、純収益維持率(NDR)が200%以上を維持。
- 8月にはプラットフォームが1.9兆件の課金アクションを処理し、350%以上の成長。
- 有料クライアント数は4,300件に達し(+139%)、OpenAI、Netflix、Snap、NVIDIA、JPMorgan Chaseを含みます。
ベンチャー投資家にとって、Temporalは新しい命題の指標となります。最良のモデルを訓練する者が勝つのではなく、プロダクションでの多段階プロセスをモデルがどのように実行するかを制御する者が勝つのです。
ヨーロッパ:1日で2つの新しいユニコーン
Exein — ヨーロッパで最も高価なサイバーセキュリティスタートアップ
ローマのExeinは、270百万ドルを調達し、17億ドルの評価を達成しました。このラウンドはHeadlineが主導し、Sofina、Goldman Sachs、欧州投資銀行のグループ、KfW Capital、T.Capitalが参加しました。また、以前の投資家であるBalderton、HV、Lakestarも参加しました。調達した資本の総額は600百万ドルを超え、評価は2年間で30倍に増加し、2026年上半期のARRは4倍に増加しました。
同社は「フィジカルAI」、つまりロボット、ドローン、自律運転車、産業機器をオペレーティングシステムの核レベルで保護しています。彼らの技術は20億以上の接続されたデバイスをカバーしており、約半分の収益はアジア太平洋地域から来ています。調達した資金は、米国への拡大、M&A、機械の安全性のための独自の基礎モデルの開発に使われます。
Open Cosmos — 利益を上げている宇宙のユニコーン
英国の衛星メーカーOpen Cosmosは、シリーズCラウンドで300百万ユーロ(約348百万ドル)を調達し、評価額は1億ドルを超えました。このラウンドはLightrockとETF Partnersが主導し、BCI年金基金、カタルーニャ政府金融機関、Entrepreneurs First、Phoenix Court、英国のNSSIFが参加しました。また、Claret Capitalはベンチャー負債を提供しました。と同社は、4つの工場で1日に最大1機の衛星を生産し、5年間連続での利益成長を記録し、3年半で370百万ドル以上の契約を結びました。ラウンドはオーバーサブスクリプションされ、意図的にヨーロッパの投資家を対象としており、これは大陸資本にとって国家的な宇宙インフラの優先事項になっていることを示しています。
半導体:EUCLYDが推論コストに挑む
エイントホーフェンのスタートアップEUCLYDは、シリーズAラウンドで200百万ユーロ以上を調達し、Samsung、Somerset Capital Partners、EQTが運用するScaleup Europe Fund、Innovation Industriesが共に主導しました。元ASML CEOのピーター・ヴェニンクが取締役会の議長に就任しました。会社は、エネルギー消費とメモリ帯域幅の要件を削減するために特化したASICとデータセンタークラスのシステムを開発しています。主張はシンプルです:推論が最大の計算負荷になる場合、「トークンあたり」のコストが誰のモデルが勝つかに関係なく、個別の半導体機会に変わるのです。
アジア:中国が「フィジカルAI」ラウンドを支配
アジアの商取引日は、ロボットのコンポーネントやオペレーティングシステムへの資金調達のロジックを共有する取引のクラスターをもたらしました。デモンストレーションプロトタイプではなく、以下のような取引があります:
- ENCOS(南京) — CITIC Goldstoneが主導し、統合ロボットジョイントとマニピュレーターの製造のために3億元以上のシリーズBを調達;
- Yincheng Intelligence(上海) — SF Expressからの同程度の規模のロボット仕分け機の注文と同時に、約1億元のシリーズAを調達;
- Kangwei Vision(深セン) — AIサーバー基板の光学検査のために約1億元;
- Nutshell Therapeutics — TrustbridgeとDechengからの数千万ドルのC1ラウンド、既に臨床Phase Iに進んでいる候補がいます。
香港のQupitalは3億ドルの商業ファイナンスにおける資本の義務を、ストックホルムのTandem HealthはEQTからの1億ドルのシリーズBを受け取り、東京のYoomは企業プロセスにおけるAIエージェントのオーケストレーションのために700百万円の初の外部ラウンドを実施しました。
マクロ:FRB、ベンチャー負債と新たな資本コスト
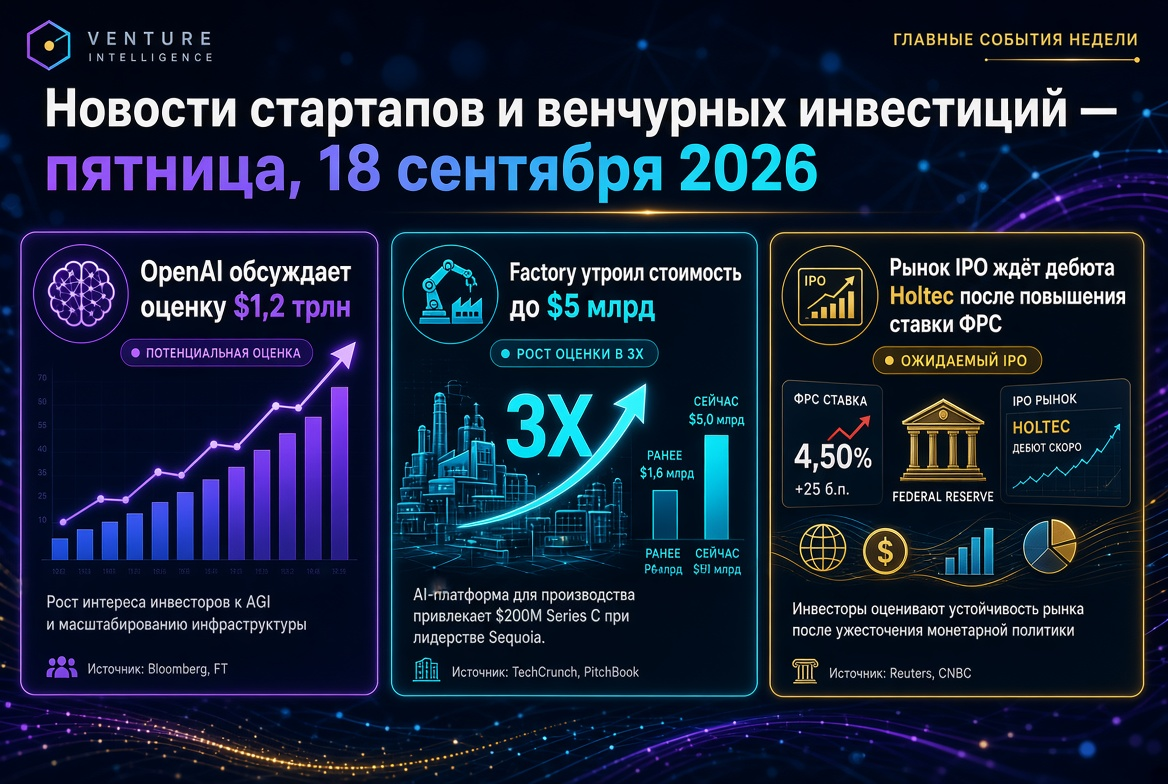
FRBの金利は2025年12月から3.50–3.75%の範囲を維持していますが、8月の米国のインフレ率は、中東での紛争によるエネルギーショックを受けて3.4%のままでした。9月16日の会議の前に、先物は25ベーシスポイントの引き上げの約93%の可能性を織り込んでいました — 2023年以来初めてのことです。これがベンチャー市場にとっては「高額な資金が長引く」シナリオを意味します。SOFRに結びついた浮動金利のクレジットラインは90日ごとに再評価されており、25ベーシスポイントごとに1千万円あたり約25,000ドルの年間コストが加わります。後期段階のファンドはすでにマルチプライヤーを調整している一方で、Temporalのように成長指標を持つ企業はプレミアム評価で資本を確保し続けています。
IPO:ウィンドウは開いているが選択的
2026年は2021年以来最も強力な初期公開市場の結果を向かっています:年初から331件の申請が行われ、280件の取引が完了しています。2026年9月17日には、NASDAQでの2回の取引のプライシングが予定されています:核テクノロジー企業Holtecは5,000万株を15–18ドル(約8.5億ドル)で提供し、保険会社Orion180は約17億ドルで340百万ドルを調達する予定です。スマートリングの製造業者Ouraは、9月3日に申請を行い、今月末に上場を見込んでいます。
シーズンの主なイベントはAnthropicです。6月にS-1の秘匿申請を行い、9650億ドルの評価で650億ドルのシリーズHラウンドを実施した同社は、9月末に公開目論見書を準備し、10月中旬に路演を予定しており、2兆ドルまでの評価を目指しています。7月末時点での年間売上高は650億ドルを超えています。AI市場のリーダーの公開財務データは、プライベートAIエコシステム全体の再評価の指標となるでしょう。
ロシアとCIS:成長ではなく集中
2026年上半期にロシアのベンチャー市場は前年同期比で48%減少し、46億ルーブルに達しました。また、アクティブな投資家数は50から33に減少しました。プライベートファンドは67%の取引量(21件で31億ルーブル)を占め、法人投資は54%減少し4億ルーブルとなりました。5件の最大の取引で市場の約60%を占め、AIアーキテクチャのラウンド1.1億ルーブルは半年の取引量の約4分の1を占めています。外国の取引は記録されず、市場は完全に内部に制限され、資本は明確な収益を持つ成熟したB2B企業に向けられています。
これはベンチャー投資家にとって何を意味するのか
- インフラ層がモデル層よりも高価。 Temporal、EUCLYD、DeepKernelは、実行、計算、データを管理する者にプレミアムが与えられることを示しています。
- 「フィジカルAI」は証明が必要。 SF ExpressからのYinchengの発注やNutshellの臨床フェーズは、デモよりも高く評価されます。
- 国家的優位性が予算の項目に。 Open CosmosとEUCLYDのヨーロッパのラウンドは、地域キャピタルに重点が置かれています。
- 高コストの負債がラウンドの構造を変えます。 浮動金利のクレジットラインを見直し、年末までにモデルにより高い金利を織り込むことを検討する必要があります。
- IPOウィンドウは質のために開かれています。 Anthropicの目論見書はプライベートAI企業の評価のベンチマークになります。
本日のハイライト
2026年9月17日時点のベンチャー市場は、一方で記録的なラウンドや新たなユニコーンが存在する一方で、基準の厳格化や資本コストの上昇をも感じられます。投資家は、効率的なチップ、実際の運用データ、深く統合されたワークフロー、そして保護されたインフラストラクチャーといった、希少な資産に対して対価を支払っています。知性は安くなり、その知性を信頼できる経済的成果に変えるシステムは高価になっています。資本はまさにそこに向かっています。