今日の主題:エネルギー市場の記録的な欠乏と「ホルムズの停戦」への希望
週末の原油価格は、2つの相反する要因を反映しています。一方では、戦争以来最大規模の一連の攻撃が船舶に行われており、アメリカの軍隊によるイランのタンカー5隻の攻撃を受けて、テヘランはホルムズ海峡の近くで10隻の船舶を標的に攻撃しました。また、イラン革命防衛隊は新たな攻撃に対する報復を強化すると約束しています。他方では、フィナンシャル・タイムズが地域の外交官たちが海峡での航行管理に関する一時的な合意を策定しようとしているとの報告を行い、一部の地政学的プレミアムが直ちに抑制されました。
物理的な状況は依然として厳しい状況にあります:
- ホルムズの通行:木曜日には7隻の船しか通過せず、前日より11隻、および10日間の平均の約15隻に対して減少しました。戦争前は毎日約130隻が通行していました。
- サウジアラビアの生産:8月には約190万バレル/日減少し、6.24百万バレル/日となりました。これは1990年以来の最低水準です。
- 紅海の第二の戦線:フーシ派は木曜日にイエメンのモハ港を占拠し、ジャザン、ナジュラン、アブハの各地域に対する一連の攻撃によりいくつかの石油プロジェクトが停止し、73人が負傷しました。
原油:価格の指標と上昇後の予測
週末の価格
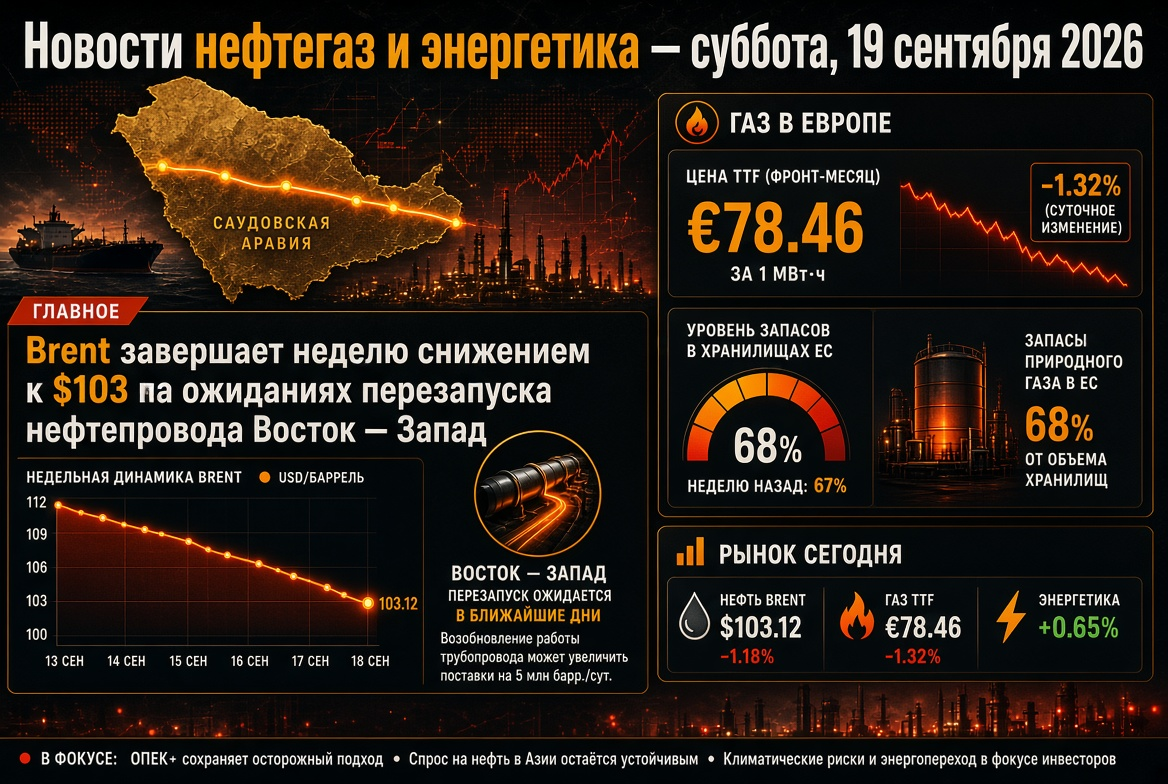
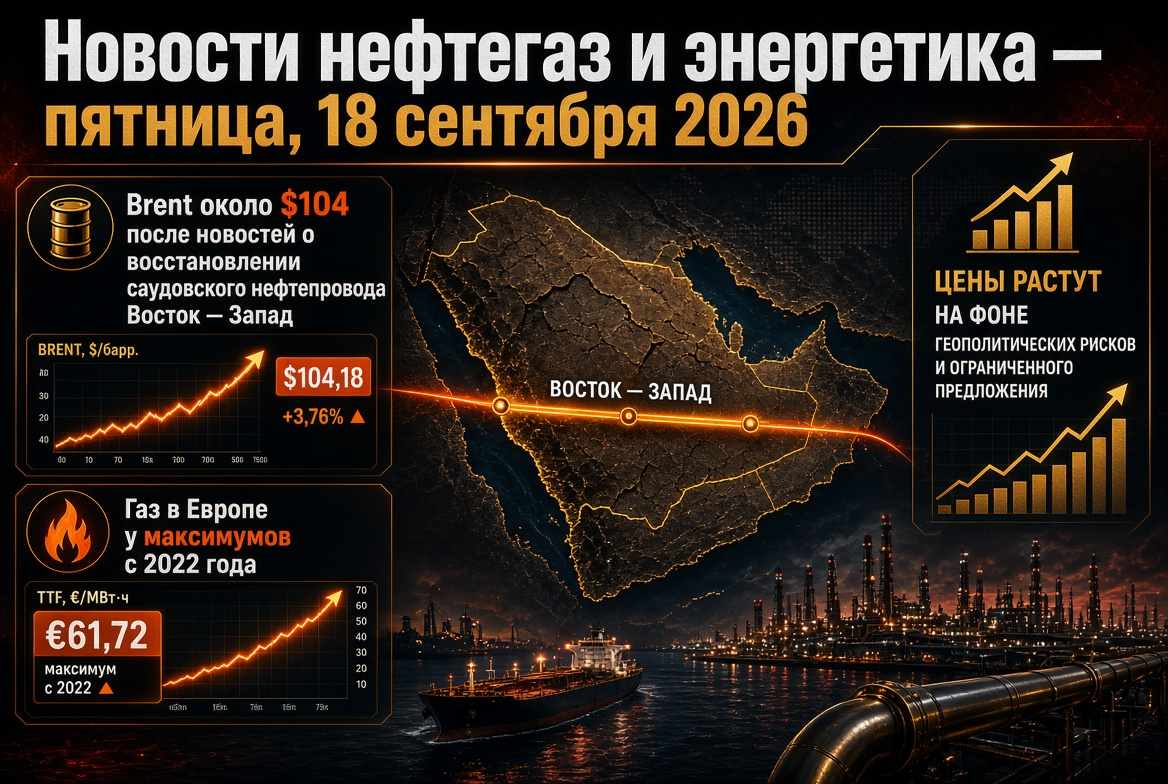
- ブレント:金曜日にバレル当たり約$103–104、木曜日には$108を超えた日中の最大値に達しました。週の増加率は7%以上、年始のピーク$126.41(4月30日)を上回ることはないと見込まれます。
- WTI:バレル当たり約$99、短期間で$100を超えました。
- アメリカの在庫:9月4日までの週に商業用原油在庫は30万バレル減少しました。米国エネルギー省は2027年の生産予測を日量1430万バレルに引き上げました。
銀行の予測の見直し
- コメルツ銀行は、年末のブレント予測を$85に引き上げ($75から)、航空燃料をトンあたり$1230、ディーゼルをトンあたり$1200にしました。
- ゴールドマン・サックスは、2026年12月にはブレントが$85、2027年には$80になると予測していますが、湾岸地域の生産が戦争前よりも400万バレル/日低いままであれば、$120を超える可能性もあるとしています。
- UBSおよびKCMトレードのアナリストは、高いボラティリティが続く中、リスクが上方修正される可能性があると見ています。
IEAとOPEC:世界の原油市場のバランスに対する二つの見解
IEAの金曜日の報告は、この紛争の開始以来最も厳しい内容となりました。IEAは、2026年の世界の原油需要が日量250万バレル減少すると予想しており、これは2020年のパンデミック以来の最大の年間減少となります。また、2025年までに世界の供給が540万バレル日減少し、約6%に達するとしています。8月の世界的な在庫は、記録的なペースで日量310万バレル減少し、IEAによると、世界の石油精製システムは「限界まで稼働」しています。供給過剰への回帰は2027年まで延期されます。
OPECは木曜日に、2026年の需要成長予測を5ヶ月連続で下方修正し、日量38万バレルの成長で合計消費105.84万バレルとしました。しかし、IEAとは異なり、絶対的な減少は見込んでいません。2027年には、特に中国、インド、その他のアジアによる需要の増加に伴って、日量236万バレルの成長を予測しています。2つの機関の間の差は、現在の年で280万バレル/日の差を示しており、これ自体が石油会社とトレーダーが直面する不確実性の度合いを反映しています。
石油製品と石油精製所:ディーゼルが世界のエネルギーで最も厳しいセグメント
石油製品市場は原油よりも急速に高騰しています。アメリカでのディーゼルの平均小売価格は初めて$6を超え、ディスティレートのクラックスプレッドは何年も最高値を維持しています。その理由は、世界的な精製能力への二重の打撃です:
- ペルシャ湾からの原料輸出制限と、イエメンからの攻撃によって生産能力40万バレル/日のジャザンの精油所が停止しています。
- ウクライナのロシアの精油所に対する攻撃キャンペーンは2026年初以来70回以上行われており、ロシアの精製は20年間で最低水準にまで低下しました。
ロシアはディーゼルの輸出禁止を30日まで延長し(年末までの延長が検討されています)、ガソリンの輸出禁止は2027年1月31日まで、航空燃料は11月末まで有効です。モスクワは何十年ぶりに燃料を輸入し、カザフスタンの民間精製所での原油処理について合意しました。一方、中国は9月12日からガソリンとディーゼルの小売価格上限をそれぞれ260元と250元引き上げます。これは、価格ショックがアジアの規制市場にも到達したことを示すシグナルです。
ガスとLNG:欧州はTTFが€80を超え、貯蔵施設は67%の状態で冬を迎える
欧州のベンチマークTTFは金曜日に€80.75/MWhに調整され(1.6%の減少)、2022年12月以来の最高水準を維持しています。過去1ヶ月で32%、過去1年で147%上昇しました。ホルムズの封鎖は世界のLNG流通の約20%を断たれ、特にカタールからの供給が影響を受けています。欧州の地下貯蔵施設は季節的な基準の80%以上に対して約67%しか充填されていません。カタールエネルギーは航行の正常化が行われた後、1ヶ月以内に50%の能力回復を目指していますが、安全な通行がなければ、これは単なる宣言に過ぎません。この背景の中、金曜日にECBの2名のメンバーは、エネルギーインフレがユーロ圏の他の価格に広がる場合、さらなる金利引き上げを行う可能性があると示唆しました。これは、コモディティに対する投機的需要を制限する要因となっています。
石炭:ガスからの切り替えの中で12週間の最高値に達する
ニューヨークのエネルギー炭価格は9月10日にバレル当たり約$148で取引され、12週間の最高値に達しました。過去1ヶ月で14.5%、過去1年で47%の上昇です。LNGの不足は北東アジアと一部の欧州において石炭火力発電を後押しし、データセンターや空調の需要の増加により、電力消費の成長が石炭の排除を遅らせています。この状況の逆説として、中国は公式に太陽光発電が設置容量で初めて石炭を上回ったと報告しましたが、実際の発電量では依然として石炭が世界最大の電力源となっています。
エネルギーと再生可能エネルギー:構造的なトレンドと短期的な混乱
エネルギー移行はこのセクターで唯一予測可能なベクトルとして存在しています。中国はクリーン技術の投資、特許、および輸出でリーダーシップをとっており、インドは再生可能エネルギーの能力をその利用速度より早く構築しています。一方、欧州では太陽光と風力発電における供給過剰が進む中で、蓄電槽の不足がますます、日中の電力価格のマイナスを引き起こしています。TTFが1ユーロ上昇するごとに、蓄電池の経済性やネットワーク投資、長期契約が促進されます。企業セクターはポートフォリオの再編成を行っており、シェルは米国のガス火力発電所を$715百万で売却し、エンブリッジは$2.55億でタルグラスのパイプラインビジネスを買収し、石油輸送インフラに賭けています。
物流と運賃:タンカーは新たなボトルネックに
物理的な量があるにもかかわらず、湾からの原油の輸送は船舶の不足に直面しています。中東から中国へのVLCC運賃は、ほぼ1日あたり$800,000の記録を達成し、メキシコ湾からアジアへの輸送は、軍事リスクを除いて$29.5百万のコストがかかります。サウジアラビアのロットを紅海および地中海を経由して転送することは、30日間の航行延長をもたらし、艦隊を拘束し、すべての輸出者に対するトン数の不足を強めています。
エネルギー市場参加者が週末に注目すべきポイント
- ホルムズ海峡の航行に関する一時的な合意の確認または否定とテヘランの反応。
- モハの占拠後のイエメン連合の声明と、サウジアラビアの最後の大規模な代替チャネルであるヤンブ港の状況。
- 欧州の地下貯蔵への注入動向およびJKM–TTFスプレッドをスポットLNGの競争指標として観察する。
- FRBとECBのシグナル:厳しい発言は地政学にかかわらずコモディティラリーを冷却する可能性がある。
- 暖房シーズン開始前のロシアの規制当局による輸出制限および燃料の輸入に関する決定。
投資家とエネルギーセクター企業に対する結論とリスク
- 原油。 $100は支持線として定着しています。ホルムズに関する外交的な突破があれば、ブレントは$85–90に急落する可能性があり、新たな船舶への攻撃があれば$115–120への道を開くことになります。
- 石油製品と石油精製所。 中程度のディスティレートは最も不足しているセグメントであり、紛争地域外の精製業者は歴史的な最高マージンを享受しており、小売価格はアメリカから中国まで政治的圧力の源となっています。
- ガス。 欧州は歴史的な不足で暖房シーズンを迎えています。寒冬の場合、TTFが€90–100を超えることは基本的な、極端なシナリオとなります。
- 石炭。 アジアと欧州での需要の高まりは、カタールのLNGが回復するまで続く可能性があります。
- 再生可能エネルギーおよび電力。 太陽光および風力発電、蓄電池およびネットワークへの資本流入が加速しており、短期的な電力システムの安定性は依然としてガスと石炭に依存しています。
世界の石油・ガスおよびエネルギー分野の週のまとめ:市場は数ヶ月ぶりにホルムズでの外交的解決の兆しを得ましたが、記録的なディーゼル価格から1990年以来の最低水準のサウジアラビアの生産までの物理的指標は、欠乏が原油、ガス、電力の価格を引き続き決定することを示しています。エネルギー市場参加者にとっては、シナリオ計画、物流の多様化、ヘッジングの規律が極めて重要です。