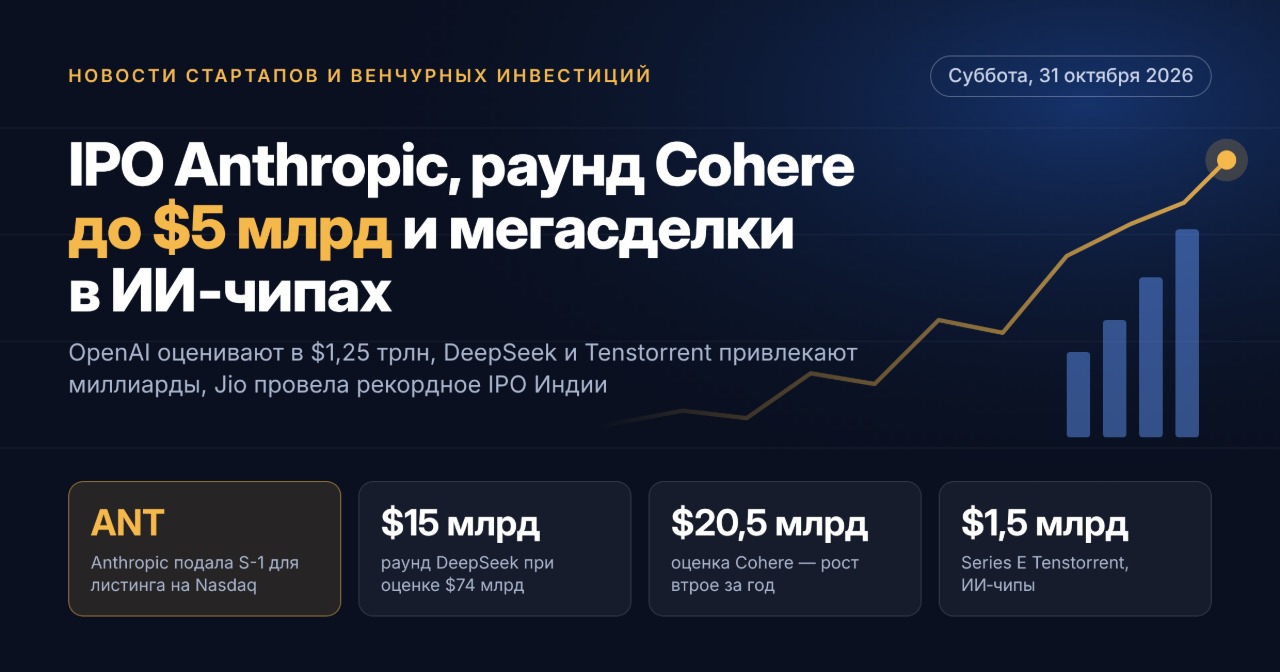
ベンチャー市場は2026年10月を上昇基調で終える。AnthropicがIPOを申請、AIチップ・サイバーセキュリティ・ロボティクスのスタートアップが数十億ドル規模のラウンドを調達、ファンドはオーバーサブスクライブでクローズ
10月最終週は、2026年のベンチャーキャピタルにとって最も活発な週の一つとなった。AnthropicのIPO公開申請は、11月を通じた市場の方向性を決定づける。同時に、プライベートキャピタルは「純粋な」ソフトウェアから人工知能インフラ、産業自動化、セキュリティへと流入を続けている。ベンチャー投資家とファンドにとって、今週は二つのシグナルを同時に示した。すなわち、流動性の窓が開きつつある一方で、大型案件への資本集中がさらに進んでいるということである。
ベンチャー投資家にとっての今週の主要トレンド
- AIにおけるメガIPO。 AnthropicはS-1目論見書を公開した。これは公開市場の人工知能企業に対する投資意欲を測る主要な試金石となる。
- アプリケーションではなくインフラ。 最大規模の資金調達ラウンドを獲得したのは、推論用チップメーカー、コンピューティングクラウド、製造プラットフォームであった。
- フィジカルAI。 ロボティクス、自律型建設機械、ロボット化された工場に1億ドル規模の投資が流入した。
- サイバーセキュリティ。 クラウドおよびAIエージェントのID保護は、ベンチャー投資にとって最も競争の激しいニッチの一つであり続けている。
- ファンドの資金調達。 欧米の運用会社が新ファンドをクローズしており、オーバーサブスクライブのケースも含まれる。
AnthropicのIPO:ベンチャー市場にとっての主要な試金石
10月26日、AnthropicはS-1様式を公開提出し、Nasdaq Global Select MarketにティッカーシンボルANTでクラスA株式を上場する計画である。主幹事はGoldman SachsとMorgan Stanleyが務める。目論見書には現時点で株式数も価格レンジも記載されていない。業界筋によれば、交渉では1兆5,000億ドルから2兆ドルまでの評価額が議論されている。約650億ドル規模の直近のシリーズHラウンドでは、企業価値は9,650億ドルと評価された。
上場の概算スケジュールは以下の通りである。
- 価格レンジを記載した修正S-1の公開。
- 早ければ11月9日の週に開始される可能性のあるロードショー。
- 感謝祭前と見込まれる取引開始。
ベンチャーファンドにとって、この案件は生成AIセグメント全体のバリュエーション倍率の基準を設定するものである。市場では別途、上場による最大の利益を戦略的パートナー、とりわけクラウドプロバイダーが得る可能性があることも議論されている。伝統的なベンチャー投資家はこの案件では目立たない存在である。
マクロ概観:第3四半期後のベンチャーキャピタル
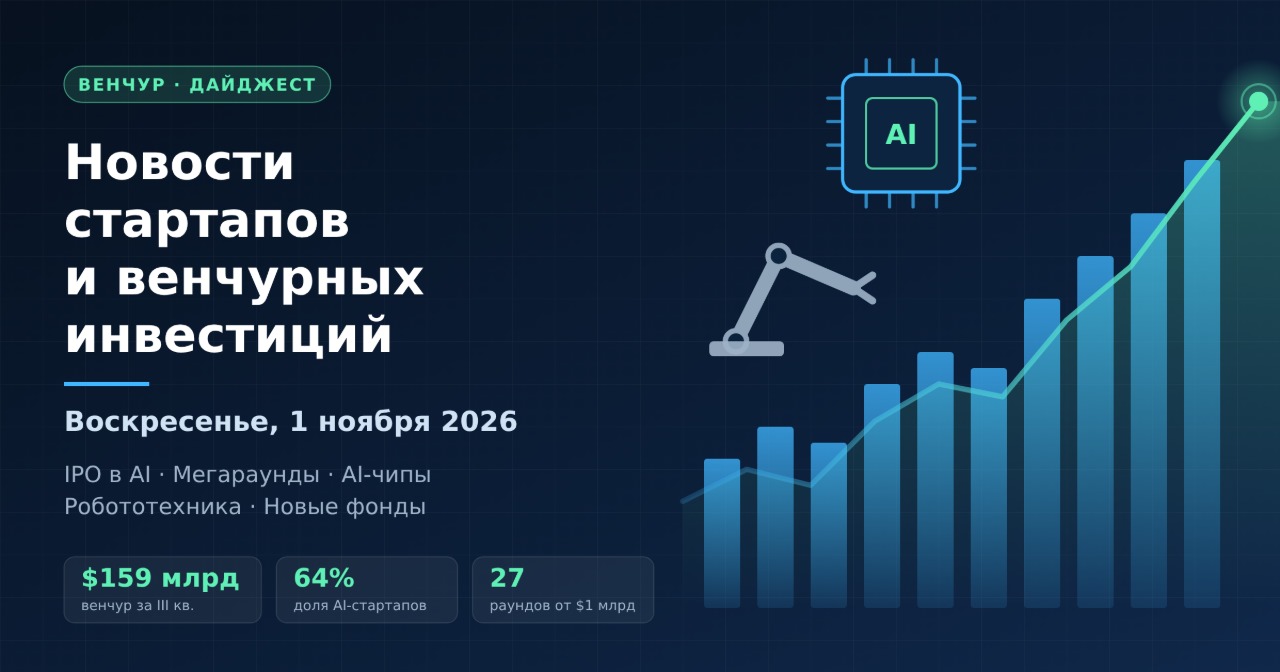
2026年第3四半期のグローバルベンチャー投資額は1,590億ドルであった。これは第2四半期比で25%減少しているが、前年同期比では53%増加している。主要指標は以下の通りである。
- 人工知能分野のスタートアップが1,020億ドル、すなわちベンチャーキャピタル全体の64%を調達した。
- 記録的な27社が10億ドル以上のラウンドをクローズし、四半期全体の約3分の1を占めた。
- 9か月間の累計額は6,790億ドルに達し、過去最高を記録した。
- アーリーステージの資金調達は前年比25%増の406億ドルとなった。
- 欧州は4年間で最強の四半期を示し、250億ドルとなった。
10月の案件統計は、市場が依然として高度に集中していることを裏付けている。AIの第一梯队以外の企業は、シリーズBおよびCのラウンドをクローズすることが引き続き困難である。
今週のメガラウンド:AIインフラと半導体
今週最大の案件はRe:Build Manufacturingのラウンドであり、General CatalystとJPMorganChaseが主導して21億ドルを調達し、米国内の産業能力拡張に充てる。その他の注目ラウンドは以下の通りである。
- FuriosaAI(韓国) — 評価額29億ドルでシリーズDに6億2,000万ドルを調達。同社は推論コストを削減するプロセッサを開発している。
- General Compute — Blackbird主導のシリーズAで1億ドルを調達。
- Hyperbolic — 分散したAIクラウドプロバイダーを統合するプラットフォームに3,000万ドルを調達。
10月上旬にはFlapping Airplanesが評価額60億ドルでシリーズAに10億ドルを調達し、TenstorrentはシリーズEで15億ドルを調達した。トレンドは明らかである。ベンチャーキャピタルは人工知能のスケーリング経済、すなわちエネルギー効率、計算能力、モデル運用コストに資金を供給している。
フィジカルAIとロボティクス
ロボティクスはAIインフラに次ぐ魅力度第2位のテーマとして定着した。主要案件は以下の通りである。
- Bedrock Robotics — CapitalG主導のシリーズCで6億ドルを調達。建設現場向けの自律型掘削機を手掛ける。
- Foundry Robotics — 「製造業・アズ・ア・サービス」モデルで稼働するロボット化工場にシリーズAで1億ドルを調達。
- Eka Robotics — a16zとF-Primeから評価額14億5,000万ドルでシリーズAに1億5,000万ドルを調達。
- Arda Industries — 生産自動化プラットフォームに2億3,200万ドルを調達。
これらのスタートアップはSaaS企業とは異なる経済性を持つ。資本集約性、エンジニアリングのマイルストーン、生産サイクルは、ベンチャーファンドにより長い投資期間と戦略的 co-投資家の参加を求めるものである。
サイバーセキュリティ、エンタープライズソフトウェア、フィンテック
UpwindはBessemer Venture Partners主導で評価額38億ドルにてシリーズCで4億ドルをクローズした。同社はDatadogからの同額での買収提案を拒否した。同セグメントの他の案件は以下の通りである。
- Serval — Sequoia主導のシリーズCで1億5,000万ドル。
- Hex — Peak XV主導のシリーズDで1億ドル。
- Collective — General CatalystからのシリーズBで1億ドル。
- Infisical — マシンIDおよびAIエージェントの保護に評価額6億ドルで4,000万ドル。
- Casap — 銀行取引紛争および不正検知向けAIエージェントにシリーズBで5,600万ドル。
フィンテックではWealthsimpleが評価額98億ドルで約3億ドルを調達し、Capitolisは評価額19億ドルでシリーズEに1億2,000万ドルを調達した。
新規ベンチャーファンド:次のサイクルに向けた資本
運用会社の資金調達は回復を続けている。10月には以下のファンドがクローズした。
- Spectrum Equity — 25億ドル。同社史上最大のグロースファンド。
- Forbion — 2つのバイオテクノロジーファンドで23億ユーロ。
- Sprints Capital — 第5号ファンドで7億2,500万ユーロ。
- Seaya — 新グロースファンドのファーストクローズで6億ユーロ。
- Inspired Capital — ニューヨークに焦点を当てた第4号ファンドで4億5,000万ドル。
- Headline — 欧州の創業者向けに4億ドル。
- AP Ventures — 産業・エネルギー技術向けの第3号ファンドで3億ドル。
- Bison Ventures — フィジカルAI向けに1億6,000万ドル。
LPは引き続き、実績あるリターンと狭い業界特化を持つ運用会社を優先している。
アジア、欧州、新興市場
中国ではApproaching.AIがシリーズBで13億元超を調達し、BioGeometryはシリーズAの総額を1億ドル超に拡大した。入手情報によれば、TencentとAlibabaは評価額200億ドル超でのDeepSeekへの投資交渉を進めている。実現すれば、同ラボにとって初の外部資本となる。欧州ではAleph Alphaと統合したCohereが、Schwarz Group主導の大型シリーズEラウンドを評価額約200億ドルを目安に推進している。オランダのBraidは3,800万ドルを調達した。アフリカと中東は、フィンテックファンドで1億1,200万ドルを集めたDPI Venture Capitalが代表する。
ロシア・CIS:慎重な市場
2026年の9か月間で、ロシアのテクノロジースタートアップへのベンチャー投資は56億7,000万ルーブルであった。これは前年同期の半分である。ロシアのAI企業への投資は年間で42億ルーブルに増加した。モスクワのベンチャーファンドはテクノロジー企業の発展に2億5,000万ルーブルを拠出し、約10億ルーブルの co-投資を呼び込むことを見込んでいる。投資家の慎重さとプロジェクトの厳格な選別が、ローカル市場の norm となりつつある。
11月にベンチャー投資家が注視すべき点
- Anthropicの価格レンジとロードショーでの需要。これらはAIスタートアップの評価額のベンチマークとなる。
- AIチップおよび計算インフラにおけるメガラウンドの動向。
- ロボティクスおよびフィジカルAIの案件。戦略的投資家の参加を含む。
- 年末前のファンドの最終クローズとLPの投資意欲。
- M&Aの動き。UpwindによるDatadog提案の拒否は、有力スタートアップがIPOを待つ用意があることを示している。
今週の総括:スタートアップ市場は、記録的なプライベートラウンドと開きつつあるIPOの窓という稀な組み合わせで11月を迎える。ベンチャーファンドにとって現在の最重要課題は、人工知能への資本集中が進む中でのバリュエーションにおける規律である。