石油・ガス・エネルギー業界のニュース(2026年10月31日時点)によれば、世界の燃料・エネルギー複合体(ТЭК)は記録的な高値の中で冬を迎えている。ブレント原油は1バレル110ドル超を維持し、ホルムズ海峡でのタンカー攻撃が続く。欧州ガスは2022年以来初めて1MWh当たり100ユーロまで上昇し、OPECプラスは12月分の生産枠について協議する準備を進めている。以下では、今週の商品・エネルギー市場の主要イベントと、それが投資家、石油・燃料企業にとって何を意味するのかを解説する。
エネルギー市場における今週の主要指標
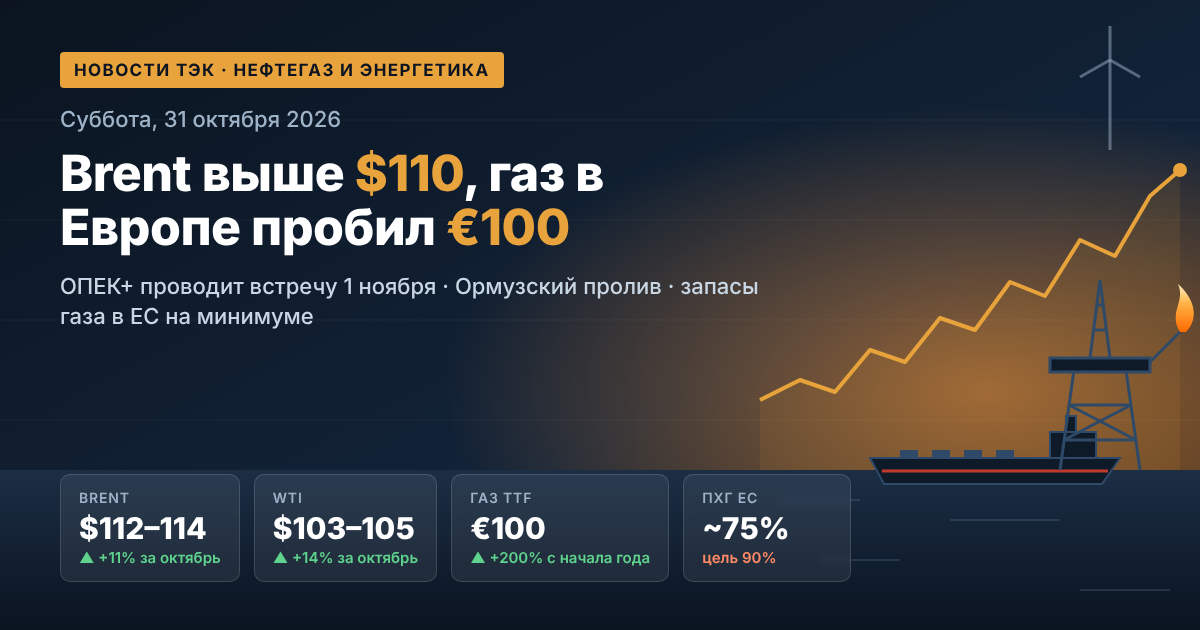
- ブレント原油(1月限月先物):1バレル112~114ドル、金曜日には一時114.06ドルまで上昇した。
- WTI:1バレル約103~105ドル、ブレントとの価格差は約9ドルまで縮小した。
- 10月の上昇率:ブレントは約11%、WTIは14%上昇した。
- TTFガス:1MWh当たり約100ユーロ、年初来では200%以上上昇した。
- EU貯蔵施設のガス在庫:約75%。通常の目安である11月1日時点90%を大きく下回る。
原油市場:地政学的プレミアムが再び上昇
木曜日夜、原油価格は下落した。中東紛争の外交的解決に向けた新たな試みに市場が反応し、ブレントは約110ドルまで下落した。金曜朝には、ホルムズ海峡でのタンカー攻撃の報道を受けて下落分を取り戻した。投資家は、原油供給への脅威が依然として消えていないことを認識した。
状況は矛盾している。中東からの原油輸出は戦前水準のほぼ80%まで回復し、ホルムズ海峡を通る流れは日量1,090万バレルまで増加した。一方で、10月初旬以降、海峡および周辺海域では28件以上の船舶への攻撃が確認されている。そのため、市場には物理的な原油が増えているものの、リスクプレミアムは高いままである。
今後数週間で原油に影響を与える要因
- 米国とイランの間接協議の進展、およびリヤドとテヘランの接触。
- ホルムズ海峡における航行の安全性とタンカー保険のコスト。
- イスラエルの議会選挙と米国大統領選挙。これらによりボラティリティが高まる可能性がある。
- 需要予測の見直し:OPECは2026年の世界石油消費量の伸び見通しを従来の日量140万バレルから日量40万バレルに下方修正した。
OPECプラス:11月1日の会合と2027年枠の準備
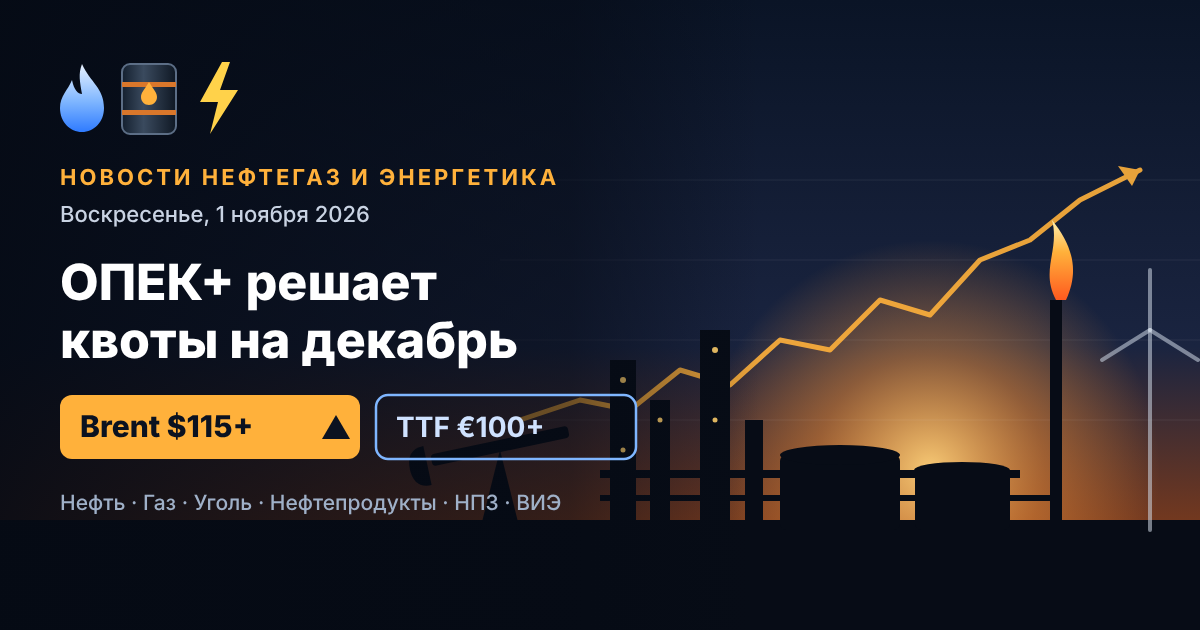
11月1日(日)、OPECプラスの主要7カ国(サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーン)がオンライン会合を開催する。市場は12月の生産目標水準が据え置かれると予想している。現行の目標は以下の通り。
- サウジアラビア — 日量1,050万バレル;
- ロシア — 日量990万バレル;
- イラク — 日量440万バレル;
- クウェート — 日量270万バレル;
- カザフスタン — 日量160万バレル;
- アルジェリア — 日量100万バレル、オマーン — 日量80万バレル。
9月に同盟は2023年の自主減産分である日量165万バレルを完全に市場に戻したが、実際にはその大部分は供給されていない。8月の7カ国の生産量は約日量2,500万バレルで、戦前と比べて約日量500万バレル少ない。年末までに2022年の減産分約日量200万バレルがなお有効である。投資家にとっての主な焦点は参加国の生産能力の評価であり、これが2027年の基準水準と生産枠に影響する。完全な閣僚会合は11月29日に予定されている。
ガス・LNG:欧州は最低水準の在庫で冬入り
欧州のガス市場は現在、世界のエネルギーにおける最大の緊張地帯である。10月28日、TTF先物は2022年以来初めて1MWh当たり100ユーロを超え、金曜日までにこの水準付近で定着した。主な要因は以下の通り。
- LNG不足:カタールは11月末までフォースマジュール状態にあり、ペルシャ湾地域からの供給は一部遮断されている。
- 貯蔵施設の低い在庫:EU全体で約75%、ドイツでは約61%。この時期としては観測史上最低水準である。
- アジアとのLNG争奪:10月中旬、欧州の再ガス化ターミナルは平均でわずか37%の稼働率だった。
欧州規制当局ACERの推計によれば、戦争によりEUのガス輸入費用はすでに180~330億ユーロ増加した。ENTSOGは、LNG不足が続けば冬の終わりまでに貯蔵施設が30%を下回る可能性があると警告している。欧州のTTFと米国のヘンリーハブ(約3ドル/MMBtu)の価格差は約27ドル/MMBtuまで拡大した。これにより米国産LNGの輸出は非常に収益性が高くなっている。
電力・再生可能エネルギー:危機がエネルギー転換を加速
ガス価格の高騰は電力価格にも直結する。卸売市場では、ピーク負荷時間帯の価格は通常ガス火力発電所が決定する。一部地域では政府がすでに緊急の省エネ措置を導入している。
同時に、危機は再生可能エネルギーの発展を後押ししている。IEAの予測によれば、2026年に再生可能エネルギーは初めて石炭を抜き、世界最大の電力源となる。太陽光発電量は約600TWh増加し、太陽光発電は風力を上回り、水力に次ぐ第2位の再生可能エネルギー源となる。欧州やアジアのエネルギー輸入国にとって、自国の再生可能エネルギーによる発電はますますエネルギー安全保障の問題となっている。
石炭:高価なガスが需要を支える
ガス価格が1MWh当たり約100ユーロの水準では、欧州やアジアの電力会社はガスの代わりに石炭を選ぶことが多い。これは発電用石炭の需要を支えており、特に欧州とLNGを争うアジアの輸入国で顕著である。一方で、黒海ルートは依然として航行リスクが高く、一部の供給者の物流を複雑にしている。結局のところ、石炭市場はガスの状況に依存したままであり、ガスが高価である限り石炭には安定した需要がある。
ロシア産原油:収入は予算の想定を上回る
ロシアの石油・ガスセクターにとって、世界的な高価格は追加収入を意味する。10月の最初の3週間、企業はUralsを1バレル当たり平均約8,700ルーブル(103.4ドル)で販売した。これは9月より11%多く、予算に織り込まれた水準(予算想定は1バレル59ドル)を約60%上回る。
しかしコストも上昇している。
- バルト海港におけるUralsのDated Brentに対するディスカウントは、インド市場での中東産原油との競争により1バレル当たり約21ドルまで拡大した;
- バルト海および黒海の港からインドへのSuezmaxおよびAframaxタンカーの運賃は、記録的な1バレル当たり27~32ドルまで上昇した;
- 黒海地域の航行は著しく危険になり、船舶保険のコストが上昇している。
石油製品・製油所:ロシアの燃料市場は管理下に
ロシアの国内石油製品市場は引き続き規制当局の注目を集めている。2026年8月1日から2027年1月31日まで、ガソリン、ディーゼル、船舶用燃料の輸出が禁止されている。サンクトペテルブルク取引所では、価格上昇は1日0.01%の刻みに制限されている。10月22日、欧州部におけるAI-95ガソリンの指数は13.4%下落し、1トン当たり69,700ルーブルとなった。
規制当局が検討している措置
- 過度に高い価格で注文を出す参加者の取引所取引へのアクセスを制限する。
- 独立系トレーダーおよび取引所での自動購入に対する監視を強化する。
- FAS(連邦反独占庁)およびエネルギー省とともに、卸売価格を安定させる長期的なメカニズムを策定する。
小売では、10月中旬のガソリン平均価格は1リットル約78.7ルーブル、AI-95はほぼ81ルーブルであった。製油所および独立系ガソリンスタンドのマージンは引き続き圧迫されている。
投資家・エネルギー市場参加者にとっての見通し
11月2日からの週は、今年の世界のエネルギー業界にとって最も重要な週の一つとなる可能性がある。注目すべき点は以下の通り。
- 11月1日のOPECプラス会合の結果および2027年の生産枠に関するシグナル。
- 中東和平交渉:停戦が実現すれば、ブレントは地政学的プレミアムを最大10~15ドル失う可能性がある。
- 11月の欧州の天候:ガス在庫の消費ペースやガス・電力価格の動向を左右する。
- 米国・イスラエルの選挙:商品市場の変動を増幅させる可能性がある。
全体として、原油、ガス、電力は引き続き供給不足と高ボラティリティの状況にある。生産・輸出企業にとっては超過収益をもたらす一方、輸入国、石油精製、エネルギー集約型産業にとってはコスト増とリスクの拡大を意味する。