世界エネルギー市場の今週の主な動き:OPEC+の決定を前にした原油・ガス・石炭・石油製品
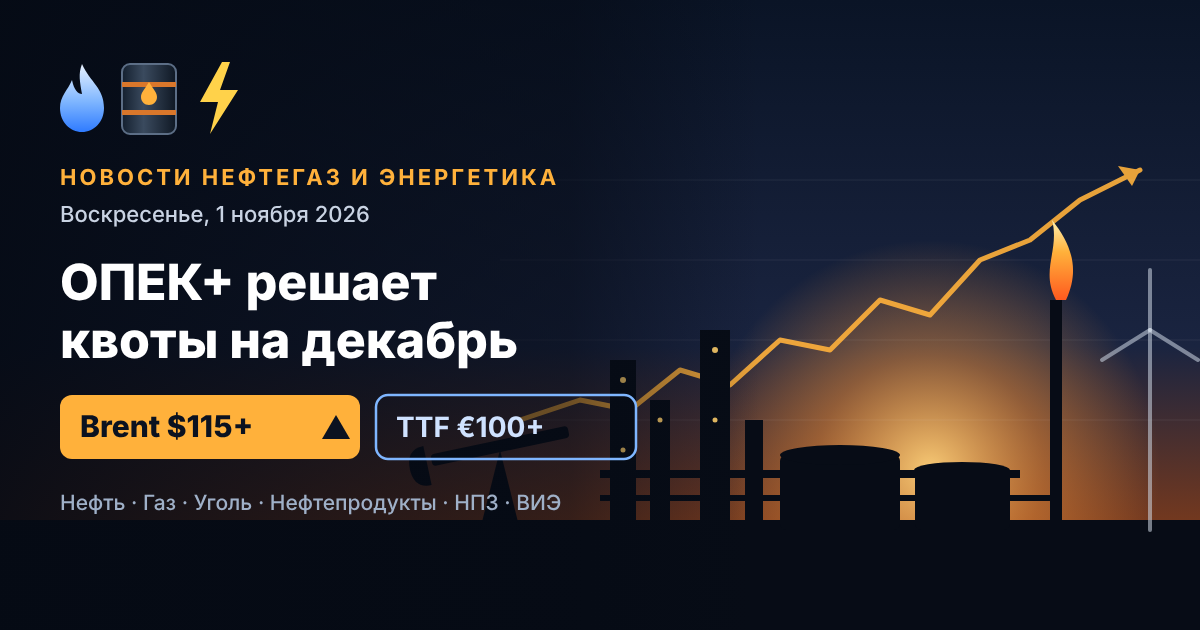
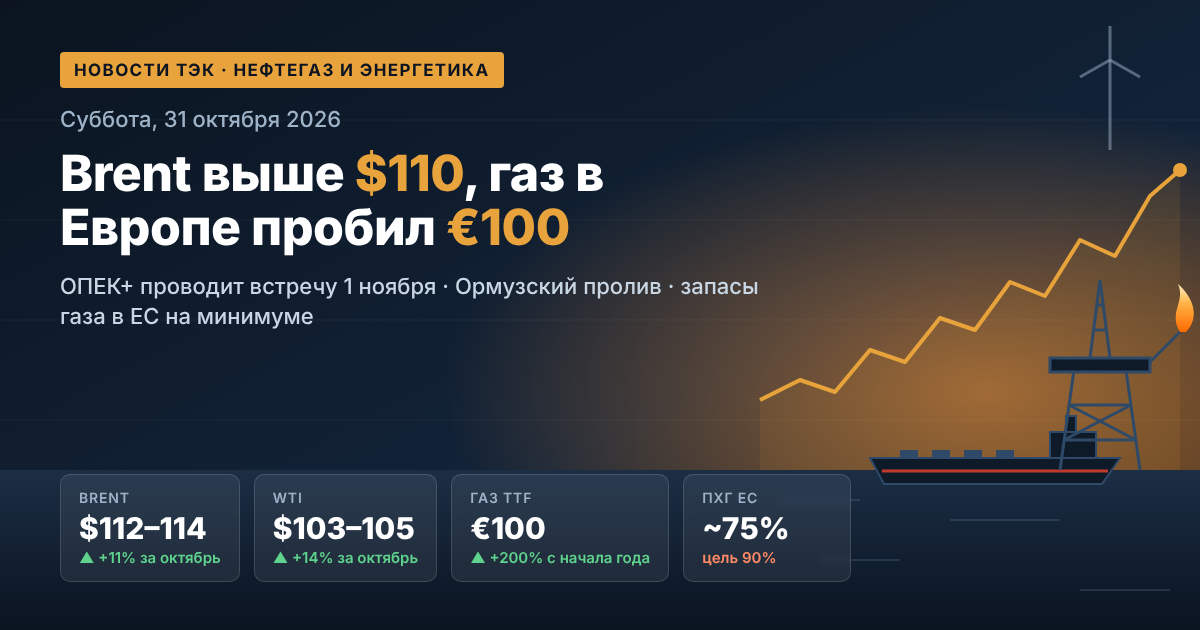
世界の原油・ガス市場は多年ぶりの高値圏で11月を迎えている。10月、ブレント原油は約11%、WTIは14%上昇し、両銘柄とも4カ月連続の値上がりとなった。金曜日には12月限のブレント先物が最終取引日において、4月30日以来初めて1バレル118ドルまで上昇した。背景には、サウジアラビアの石油インフラに対するフーシ派の新たな攻撃、ホルムズ海峡でのタンカー攻撃、そして米中間選挙後の米・イラン紛争のエスカレートへの懸念がある。11月1日(日曜日)、OPEC+の主要7加盟国が12月の生産枠を協議するオンライン会合を開催する。一方、欧州のガス価格は2022年12月以来初めて1000立方メートル当たり1200ドルを超えた。
1. 原油市場:ブレントとWTIは10月を上昇で終える
ブレント原油にとって、先週は春以降で最も変動の激しい週の一つとなった。木曜日には、米国がテヘランに対話再開を提案する書簡を送ったとの報道を受け、相場は110〜111ドルまで下落した。しかし金曜日には、地政学的リスクプレミアムが再び価格に織り込まれた。
- ブレント(12月限):日中に1バレル118ドルまで上昇、半年ぶりの高値;
- ブレント(1月限):1バレル113〜114ドル前後、1取引日で2.5%上昇;
- WTI:1バレル103〜105ドル前後、9月以来の高値;
- ブレント・WTIスプレッド:約9ドルまで縮小:米国産原油が欧州産に追いつきつつある。
アナリストの見方によれば、原油高は紛争終結後も維持される見通しだ。Saxo Bankは、ブレントが戦前の60〜70ドルではなく70〜90ドルのレンジで取引されると予想する。市場は在庫の積み増しを迫られるうえ、戦闘再開のリスクも消えないためだ。
2. 中東:ラス・タヌラ、アブカイク、ラビグへの攻撃
石油会社やトレーダーにとって最大の緊張要因は、アラビア半島におけるエスカレーションである。フーシ派はサウジアラビアの施設に対する6件の攻撃を主張した。これには以下が含まれる:
- 日量55万バレル能力を持つラス・タヌラ製油所(1週間で2度目の攻撃);
- ラビグの製油所;
- アブカイクのサウジアラムコ施設;
- ホルムズ海峡を迂回して紅海への輸出を担う東部・西部間パイプライン。10月初旬までに同パイプラインの輸送量は日量580万バレルまで回復していた。
リヤドはこれらの攻撃をまだ公式に確認していない。それでも市場は、中東産原油の供給途絶を現実的なリスクと受け止めている。金曜日には英UKMTOも、ホルムズ海峡で小型船から取り付けられた爆発装置により損傷したタンカーについて報告した。
3. OPEC+:11月1日の会合と2027年の生産枠
サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーンが日曜日に会合を開く。同盟筋によれば、基本シナリオは12月の生産枠を据え置くことだ。これは6カ月にわたる段階的な増産の後、3回連続の据え置きとなる。
2026年11月のOPEC+生産枠
- サウジアラビア — 日量1050万バレル;
- ロシア — 日量990万バレル;
- イラク — 日量440万バレル;
- クウェート — 日量270万バレル;
- カザフスタン — 160万バレル、アルジェリア — 100万バレル、オマーン — 日量80万バレル。
今回の決定は多分に象徴的なものだ。ペルシャ湾岸の実際の生産量は依然として生産枠を大きく下回っている。投資家にとってはむしろ、2027年の政策に関するシグナルの方が重要である。同盟は2022年に導入した日量約200万バレルの減産を維持しており、加盟国の生産能力監査もまだ完了していない。この監査の結果に基づいて新たな基準生産水準が設定される。OPEC+の正式な閣僚会合は11月29日に予定されている。
4. 需給バランス:在庫は減少
IEAの推計によれば、2026年の世界石油需要は日量260万バレル減の1億240万バレルとなる。供給はさらに大きく減少し、日量580万バレル減となる。その結果、市場は年末まで供給不足が続く:
- 9月末時点の世界の石油在庫は2月末の水準を5億900万バレル下回っていた;
- IEA加盟国の戦略備蓄からは既に約3億3000万バレルが放出され、残りの放出を加速することが決定されており、まず軽油が対象となる;
- 中間留分の不足は2027年も続くと同機関は予測している。
OPECも2026年の世界需要成長見通しを引き下げ、当初の日量140万バレルから日量40万バレルとした。
5. アジア:中国が購買に復帰
10月の中国の原油輸入は日量1000万バレルを超えると見込まれ、3月以来の高水準となる。中国の製油所は、ブレントが80ドルを下回っていた8月初旬に契約した分の供給を受けている。中国の商業在庫は約11億9000万バレルと推計され、輸入増加に伴い在庫の取り崩しが止まる可能性がある。輸出企業にとっては需要の支えとなる。ロシアの供給者にとっては状況がより複雑だ。インドは中東産原油の購入を活発化させており、ペルシャ湾岸諸国からの輸出は9月に戦前水準の約75%まで回復した。
6. ロシアの原油と石油製品:Uralsのディスカウントとディーゼル輸出禁止
ロシアの石油・ガスセクターにとって、10月は一様ではない展開となった。Uralsの絶対価格はブレントに追随して上昇したが、ディスカウントは拡大した。ノヴォロシースク港ではSuezmax船の貨物に対する割引が1バレル28.85ドルに達し、3月以来の水準となったほか、運賃は過去最高値を更新した。国内石油製品市場では当局による手動的な規制が続いている:
- 全市場参加者に対するガソリン輸出禁止は2027年1月31日まで有効;
- 生産者に対するディーゼル燃料の輸出禁止は10月31日に期限を迎えた。業界データによれば、割当供給を維持しつつ2026年末まで延長される予定;
- 10月9日の露米大統領会談後、ロシア産ディーゼルの米国制裁は半年間、2027年4月7日まで停止された;
- 国家院は2027〜2029年予算を第一読会で可決した。この予算では石油・ガス歳入算定のための基礎原油価格がより低く設定されている。
7. 欧州ガス市場:TTFは1MWh当たり100ユーロ超
欧州のガス価格はほぼ4年ぶりの高値まで上昇した。TTFハブの翌日渡し価格は金曜日に1MWh当たり約104ユーロ(1000立方メートル当たり約1204ドル)に達し、12月限は約103ユーロとなった。GIEによれば、10月26日時点でEUの地下ガス貯蔵施設は74.9%(800億立方メートル)の充填率で、前年水準を大きく下回っている。欧州はアジアの買い手とLNG貨物を巡って競合しており、ガスプロムのアレクセイ・ミレル社長は、寒い冬にはピーク価格が1000立方メートル当たり2500ドルまで上昇する可能性があると示唆した。
8. 石炭と電力:ガス高で石炭が回帰
高価なLNGがアジアで石炭需要を呼び戻した。ニューカッスル港の一般炭は1トン当たり約150ドルで取引され、3年ぶりの高値付近にあり、1年前より45%高い。エネルギー単位当たりに換算すると、石炭はLNGより約80%安いため、中国、日本、韓国は第4四半期に輸入を約2000万トン増やす可能性がある。発電会社にとっては燃料費と電力コストの上昇を意味し、石炭輸出企業にとっては好調な年末となる。
9. 再生可能エネルギーとエネルギー転換:COP31への道
再生可能エネルギー分野の焦点は、11月9日から20日までアンタルヤで開催される気候変動会議COP31である。トルコとオーストラリアの議長国は「35 by 35」目標を推進している。これは2035年までに世界の最終エネルギー消費に占める電力の比率を35%に引き上げるというものだ。11月にはIEAが「Renewables 2026」および「World Energy Outlook 2026」も発表する。2026年のエネルギー危機は、エネルギー安全保障、電化、蓄電池への関心を高めた。
市場参加者が今週注目すべき点
- 11月1日 — OPEC+の12月生産に関する決定と2027年生産枠に関するシグナル;
- 11月3日 — 米中間選挙:市場は選挙後のイラン攻撃再開を懸念;
- ホルムズ海峡の航行とサウジの製油所・パイプラインへの攻撃;
- 欧州地下貯蔵施設からのガス取崩しと寒波到来に伴うTTFの動向;
- ディーゼル燃料輸出に関するロシア政府の最終決定。
11月初旬の商品市場を規定するのは、何よりも地政学と在庫不足である。投資家や石油・燃料企業にとって、これは少なくとも年末まで原油、ガス、石炭、石油製品の価格の高い変動性を意味する。