2026年8月29日現在のスタートアップおよびベンチャー投資の最新ニュース:AI経済のバロメーターとしてのNvidiaの四半期報告書、公開市場に向けたAnthropicとOpenAIの競争、AIインフラ、国防技術、ロボティクスにおけるメガラウンド、さらに投資家やファンド向けのベンチャー市場の主要トレンド。
2026年8月末までに、世界のベンチャー市場は人工知能によって設定されたリズムで活気を呈しています。週間の重要なイベントとなったNvidiaの四半期報告書は、AIインフラに対する需要が鈍化していないことを確認し、ハイパースケーラーの資本支出が引き続き増加していることを示しました。このような状況の中で、スタートアップへのベンチャー投資は記録を打ち立てており、8月の1週間だけでAIセグメントにおいて約60ラウンドが110億ドルで完了し、IPO市場は歴史的に最大となる上場の準備に入っています。
2026年8月29日(土曜日)までのベンチャー市場を形成する主要な出来事とトレンド:
- Nvidiaの四半期報告書が記録的。 売上高は962億ドル(前年同期比106%増)で、次の四半期の予測は1080億ドル。AIサイクルの鈍化に対する懸念が払拭されました。
- AnthropicとOpenAIのIPO競争。 Anthropicは評価額が1兆~2兆ドルを目指して10月のNasdaq上場に向かっていますが、OpenAIは2027年への上場を検討しています。
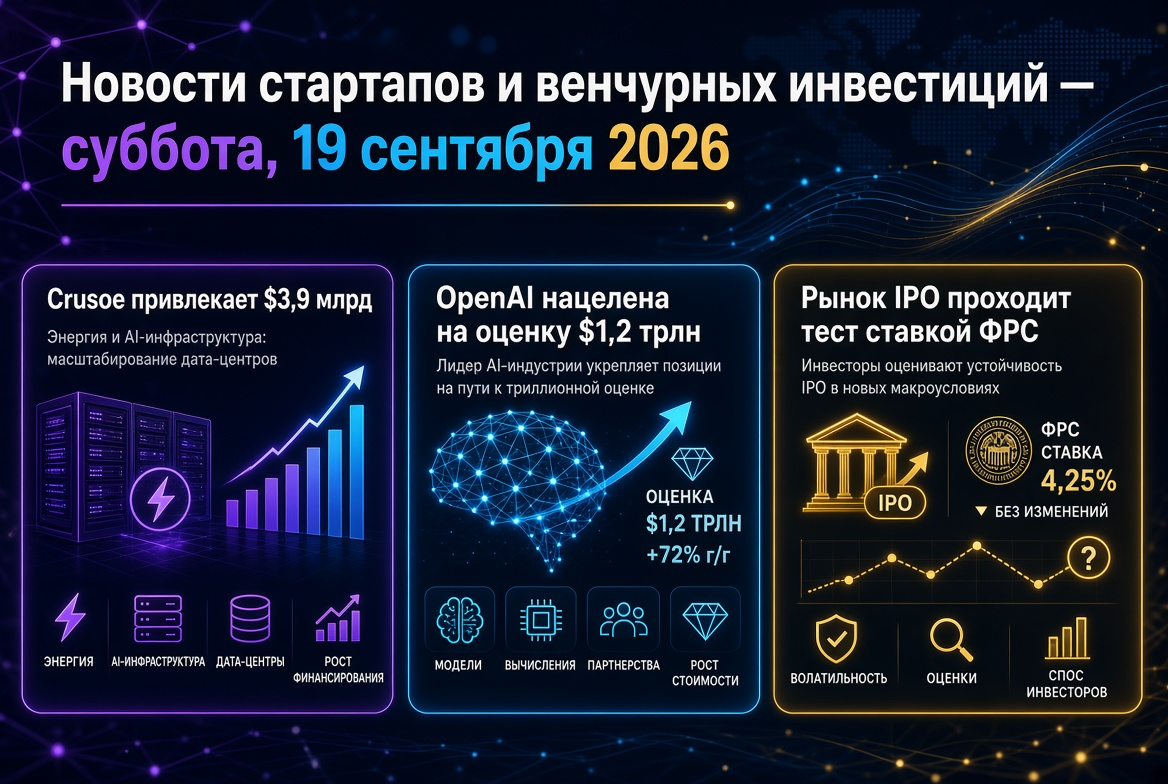
- AIインフラにおけるメガラウンド。 Nebiusは45億ドルを調達、Castelionは10億ドルのラウンドを完了、イタリアのDomynは11億ドルを調達しました。
- 資本の多様化。 国防技術、ヒューマノイドロボティクス、エネルギーおよびフィンテックへの記録的投資が行われています。
- メガファンドが「弾薬」を蓄積。 Khosla Venturesは55億ドルを調達する計画を立て、アブダビのMGX国営ファンドは490億ドルのファンドを閉じました。
Nvidia:四半期で960億ドルの売上高とベンチャーエコシステムのバロメーター
7月に終了した四半期のNvidiaの報告書は、ベンチャー投資家にとっての重要なマクロ信号となりました。売上高は962億ドルで前年同期比106%増、そのうち890億ドルはデータセンター事業からのものでした。純利益は597億ドルで前年の264億ドルから増加し、現在の四半期の予測は約1080億ドルで、ウォール街のコンセンサスを上回りました。株価はほぼ9%上昇しました。
ベンチャー市場にとって重要な二つのポイントがあります。第一に、AIクラウド、産業および企業顧客のセグメントは、前年同期比138%の成長を遂げており、需要はハイパースケーラーを超えて、ベンチャーのポートフォリオ企業が活動する領域にまで広がっています。第二に、Nvidiaは自身でAIインフラの資金調達を行い、5000億ドル以上を動員するプラットフォームに関与しています。Vera Rubinプラットフォームは完全に稼働を開始し、計算能力の競争は展開されたモデルのインファレンス(推論)段階に移行しています。
IPO競争:Anthropicが公開S-1の前夜、OpenAIは一時停止
秋の最大のサスペンスは、二つのAIラボのうちどちらが先に上場するかということです。Anthropicは6月1日に機密のS-1申請を提出し、9月に文書を公開し、10月にNasdaqに上場する計画を進めています。最新のプライベートな資金調達ラウンドで650億ドルの評価を受けた同社は9650億ドルの評価を得ており、投資家たちは上場の目標評価を1兆~2兆ドルのレンジで議論しています。根拠はしっかりしており、2026年第2四半期にはAnthropicが初めてOpenAIを四半期売上高で上回りました—115億ドル対67億ドルです。
対照的にOpenAIはIPOを2027年に延期する道を選んでいます。夏のSpaceXの不安定なデビューの後、投資家たちは超大型の上場に慎重になり、OpenAI内部の予測では2026年に約140億ドルの損失が見込まれています。この競争の結果はベンチャーファンドにとって重要であり、公開市場が最初のAIラボに与えるマルチプライヤーは、全てのプライベートAIポートフォリオの再評価の基準となります。
今週のメガラウンド:インフラが再び先頭に立つ
最近の週次統計は、AI経済の「ツルハシとシャベル」に対する資本の集中を裏付けています。最近の大規模ラウンドは次の通りです:
- Nebius — AIインフラの拡張のために45億ドルを調達し、今週の最大の取引となりました。
- Domyn — イタリアのAIモデル開発企業が構造化ファイナンスで11億ドルを調達しました。
- Castelion — 超音速システムの量産のために10億ドルを調達しました。
- Instinct — 消費者向けAIエージェントセグメントで2.5億ドルを調達し、評価額は25億ドルです。
- Starcloud — 軌道データセンターの建設のために2.5億ドルを調達し、評価額は23億ドルです。
- Velaura AI — AI向けのエネルギー効率的なチップのために1.1億ドルを調達し、同社はユニコーンに昇格しました。
ユーザー向けアプリケーションよりも下位のレベルに資本が流れているのは注目に値します—光学インターコネクション、パワーエレクトロニクス、専用のシリコンに投資が行われています。投資家たちはAIブームの物理的制約を解消するための資金に投じています:エネルギー、冷却、帯域幅。
メガファンドと「弾薬」:資本が新たなサイクルに備える
機関投資家の資本は引き続き流入しています。Khosla Venturesは新しいファンドラインで最大55億ドルを調達する交渉を行っています。アブダビのMGX国営ファンドは49億ドルのファンドを閉じ、目標の45億ドルを超えました。また、パリ近郊に3GWの容量を持つEU最大のAIキャンパスを建設しています。「大金」の流入は、最高の取引に対する競争を激化させ、後期段階の評価を高く保ちますが、ファンドは明確なユニットエコノミクスのないプロジェクトにはより厳格にフィルターをかけています。
多様化:国家防衛、ロボット、エネルギー、フィンテック
人工知能は依然として資本を惹きつける磁石であるものの、2026年のベンチャー投資の業界焦点は明らかに広がっています:
- 国防技術 — 記録的な年:Castelionをはじめとする自動化工場や抑止システムの製造業者が億単位のラウンドを締結しました。
- ヒューマノイドロボティクス — セグメントの投資額は今年の8カ月で歴史的最高を更新しました。
- エネルギー — Valar Atomicsのような原子力スタートアップやBase Powerのようなエネルギープラットフォームが10億ドルのラウンドを引き寄せています:AIブームは電力需要にぶつかっています。
- フィンテック — 全球的な投資額は上半期の286億ドルに達し、前年同期比22.7%増となりました。
アジア:インドが加速を増す
インドのエコシステムは、堅調な活動を示しています。Flipkartの共同創設者サチン・バンサルによって設立されたフィンテック企業Naviは、初の機関投資ラウンドで1億ドルを調達し、評価額は約13億ドルで、現地市場でのIPOに向けて準備を進めています。宇宙技術やロジスティクスの取引も行われており、新しいインパクトファンドが設立され、コーポレートファミリーオフィスがディープテックプロジェクト用の資本を配分しています。インドは、中国での慎重な活動に対する代替として、アジアにおけるベンチャー資本の第二の中心地としての地位をますます確立しています。
ロシアとCIS:選別と平均チェックの増加
ロシアのベンチャー市場はコンパクトなままですが、構造的に変化しています。2026年の上半期のベンチャー投資額は46億ルーブルで、54件の取引が完了し、中央値は24.6百万ルーブルに23%増加しました。投資家たちは選別を強化しており、資本は売上と利益のある後期段階の企業にシフトしていますが、種の段階は資金不足に直面しています。AIエージェントを基盤とするオペレーティングモデルのスタートアップに焦点を当てたファンドを含むニッチなイニシアティブが登場しています。これらは5百万から1億ルーブルのチェックを定位しています。
投資家への意味:秋の予測
市場は9月に3つの決定的要因を持って入ります。第一はAnthropicの公開S-1で、AIセグメントリーダーの検証された財務指標を初めて公開し、業界全体のマルチプライヤーを設定します。第二はNvidiaによって確認されたAIインフラに対する資本支出の継続性です。第三は収益とリスクの集中の増加です:Nvidiaの最大の3つの顧客が同社の収益の半分以上を構成し、AIエコシステム内の相互資金調達がシステミックな結びつきを強化しています。
ベンチャーファンドにとって、秋の基本シナリオは、選別を高めつつのブームの継続です。退出のウィンドウはオープンで、評価は歴史的な最高レベルにあり、案件選定における規律が主要な競争優位となっています。シーズンの核心的な質問は「成長が続くか」ではなく「公開市場がAIの収益に対して支払う準備ができているマルチプライヤーはどれか」です。答えは10月に明らかになるでしょう。