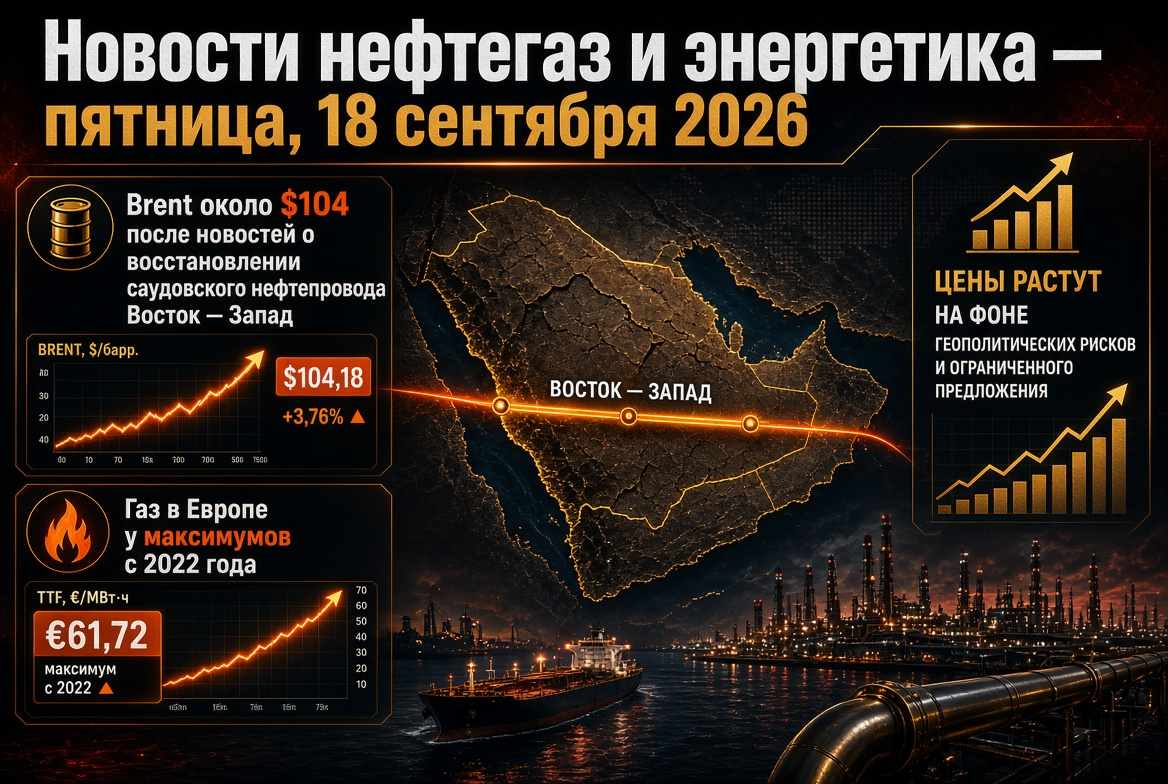
石油市場:ブレント約87ドル、WTI約82ドル - 減少の週
石油価格は2週間のラリーの後、調整されています。ブレントは木曜日に1バレルあたり87ドル近くで取引され、WTIは約82ドルです。ブレントの週の下落は7%を超えましたが、今年の初め以来、ベンチマークは依然として40%以上高いです。ホルムズ海峡の閉鎖後の地政学的リスクのプレミアムは消えていません。現在の石油価格の主要なドライバーは以下の通りです。
- ホルムズの外交:テヘランとマスカットの一時的な航行回廊と共同の非武装化に関する声明は、今週の主要な弱気要因です。
- ソフトな制裁:ワシントンはイランの貿易パートナーに対する二次的な措置を控え、供給削減への懸念を和らげました。
- 物理的な流れ:ドナルド・トランプは火曜日に1000万バレルの石油が海峡を通過したと発表しましたが、Kplerは商業船がわずか5隻しか確認されず、平均の10日間で15隻に満たないことを報告しています。このデータの不一致がトレーダーのアグレッシブな販売を妨げています。
- ロシアのリスク:ウクライナへのエスカレーション準備に関するモスクワの報告は、水曜日に市場を一時的に上昇させましたが、オマーンのニュースが価格を再び下落に戻しました。
- サウジアラビアの物流:衛星画像は、サウジアラムコがペルシャ湾のターミナルから出荷を増やしていることを示しており、リヤドは紅海に対するフーシ族の脅威の中で輸出を再編成しています。
MST Marqueeのアナリストは、市場を「待機モード」と特徴づけています:一連の停戦が失敗した後、投資家はテヘランとワシントン間の合意が確認されるまでデエスカレーションに対して急ぐことはありません。
ホルムズ海峡:イランとオマーンの合意とアメリカの立場
世界の石油およびLNG市場にとって今週の重要なイベントは、イランとオマーンの交渉の進展です。火曜日に両国の外相は、航行再開の「予備枠組み」を議論し、水曜日にはIRGCの代表が合意が達成されたと発表しました。主な要素は以下の通りです。
- 海峡を通過する一時的な共同航行回廊の設立。
- 水域の共同非武装化プロジェクト。
- 海峡の水域と輸送収入のイランとオマーンの間の分配。
- 30〜60日の間に恒久的なルートに関する交渉。
テヘランは、オマーンとの合意が海峡の自動開放を意味しないと強調しており、IRGCはアメリカがプロセスを遅らせていると明言しています。双方は、6月の覚書の60日間のウィンドウを逃し、正式な停戦メカニズムは閉じられ、今やオマーン・イランのトラックがワシントンとの直接取引の前奏曲として考えられています。ポジティブなシグナルは、アメリカが中東の避難した大使館に外交官を戻す準備をしているとの報告です。ネガティブなシグナルは、8月25日にオマーン沿岸で不明の弾頭に襲われたタンカー:航行の安全は回復されておらず、保険料は依然として高額です。
制裁「経済的孤児」:市場が恐れたよりも影響は軽微
アメリカのスコット・ベセント財務長官が発表した「経済的D-Day」と名付けられたキャンペーンは、木曜日にはむしろシグナルに見え、壊滅的な打撃ではありません。財務省はBank Melli、石油密輸ネットワーク、通貨収入の「ゼロ漏れ」に焦点を当てていますが、中国、インド、またはトルコに対する二次的制裁は課していません。これにより、イランからの中国への約34万バレル/日分の輸出が維持されることを意味します。国内では、インフレが90%に近づき、マスード・ペゼシュキアン大統領は、公然と「国は永遠に戦争を続けることはできない」と述べ、6月の覚書を擁護しています。この経済的疲弊と外交的ウィンドウの組み合わせが、秋の投資家の基本シナリオを形成しており、ホルムズ経由の流れが徐々に回復しつつある一方で高いボラティリティが維持されます。
アメリカの在庫:記録的に低いディーゼルと記録的な精油所稼働率
8月21日までのEIA週次報告書では、商業用石油在庫が100,000バレル増加し、428.9百万バレルとなり、5年平均を1%上回っています。アメリカの精油所の稼働率は97.4%に達し、一日あたり17.4百万バレルを処理しており、ガソリンの生産は9.8百万バレル/日に増加し、ディーゼルの生産は5.1百万バレルに減少しました。石油の輸入は43.5万バレル/日に減少し、620万バレルとなりました。石油製品市場への主なシグナルは、アメリカにおけるディーゼルの在庫が観測史上最も低い季節レベルに到達したことです。中間ディストリビューションに不足しているヨーロッパは、7年ぶりにメキシコからディーゼルを購入しました。燃料会社やトレーダーにとって、これは少なくとも秋の終わりまでディーゼルの記録的なクラックスプレッドの維持を意味します。
ガスとLNG:ヨーロッパで€65から€100のメガワット時
ガス市場は世界のエネルギーセクターで最も脆弱なセグメントのままです。TTF先物は火曜日に€68/MWhを超え、2023年初め以来の最高値となりましたが、木曜日にはオマーンからのニュースにより€67を下回りました。基本的な状況は変わらず以下の通りです。
- 貯蔵庫:EUの地下ガス貯蔵は、80%の目標レベル(90%から引き下げ)に対して約61%しか埋まっていません。ウッドマッケンジーは、9月末までにカタールからの輸出が完全に回復する場合の「最良シナリオ」を75%と見積もっています;もし海峡がさらに2ヶ月閉じられた場合、70%未満になるでしょう。
- 価格予測:ゴールドマンサックスは、12月のTTFが2027年までに中東の輸出が徐々に正常化されると、€100/MWhを超えると予測しています — 基本シナリオの€50の倍です。モーニングスターは寒い冬の場合、€90–120の範囲を見込んでいます。
- LNG供給:カタールの新しい能力は2027年後半まで完全稼働しない見込みであり、2027年1月にはEUによるロシアLNGの禁輸が発効します。ヨーロッパはアメリカのLNG約640億立方メートルを必要とするかもしれません。
- アジア:スポットJKMは$21–22/MMBtuで推移しており;日本、韓国、台湾は石炭と原子力発電の再稼働でリスクをヘッジしています。
- アメリカ:ヘンリーハブは$3/MMBtu未満で、記録的な生産量は約122.5億立方フィート/日となっています;コーパスクリスティLNGの計画的メンテナンスは一時的に原料の需要を抑えました。
OPEC+とロシア:紙上の配分と減少する生産
OPEC+は10月の決定のために9月6日に集まります;基本シナリオは、2022年の生産削減を約200万バレル/日維持し、年末まで配分を増やさない休止です。リアルな生産は、依然として2月の生産量より数百万バレル少ない状況です。
ロシアは、配分と実績の間のギャップを示す代表的な例です。OPECの二次情報源によると、7月の生産は889万バレル/日と6年ぶりの最低水準で、許可されたレベルより90万バレル少ないです。7月の加工は360万バレル/日に減少し、2002年以来の最低レベルです。8月23日までの4週間での海上石油輸出は346万バレル/日に減少しました;ノヴォロシースクに対する攻撃は、カザフスタンのバレルを黒海に再ルートさせ、ウスチ・ルーガをロシア向けに解放しました。海上のロシアの石油量は8300万バレルに減少し、輸出価格は週で16.5億ドルに落ち込みました。中国とインドが主要な購入国であり、約329万バレル/日の供給を受けています。アナリストは、インフラへの攻撃によるロシアの供給損失を10%と見積もり、石油製品はそれ以上になるとしています。
ロシアの石油製品市場:ディーゼル輸出の運命が9月1日までに決まる
ロシアの国内燃料市場は、手動管理の状態を維持しています。ガソリンの輸出禁止は2027年1月31日まで、航空用燃料は11月末まで続きます。ディーゼル燃料の輸出禁止は9月1日に終了する予定ですが、業界の情報源によると、政府は少なくとも9月末までの延長に傾いており、年末までのオプションも議論されています。副首相アレクサンダー・ノヴァクは、ディーゼルの物流に問題はなく、さまざまな精油所が修理から戻ってくると述べましたが、8月には一時的な緩和の後に一部地域で再び不足が発生しました。市場を満たすために、ベラルーシやアジアからの輸入が利用されており、取引販売の基準を一時的に2%に引き下げています。これは、世界の石油製品市場にとって、欧州での需要がピークに達している中でロシアのディーゼル供給が失われることを意味します。
電力、再生可能エネルギー、石炭:エネルギー危機が石炭の時代を延長
中東の戦争が電力予測を再編成しました。IEAは、2026年の石炭発電は約10,974 TWhで、世界の発電のほぼ三分の一に相当し、風力と太陽光の合算の77%以上になると予測しています。ガス発電は1.3%の成長が予測されていますが、昨年の水準に留まり、コストの高いLNGが、ヨーロッパとアジアで石炭をより競争力のあるものにしています。同時に、エネルギー移行は独自の資源がある地域で加速しています。
- アメリカでは、上半期に太陽光発電が21%、水力が9%、風力が6%増加し、風と太陽は発電の20%を占め、初めて石炭と原子力の合算を上回りました。
- アメリカでの石炭発電は10%減少し、323 TWhに達し、アジアからの需要による輸出は1億2千万短トンと見込まれています。
- テキサス州は新しいデータセンターの合意を一時停止し、EIAは2027年の州の負荷成長予測を14%から6%に引き下げました。
- アメリカがポリシリコンと太陽光モジュールに課す関税により、新しい再生可能エネルギーのプロジェクトのコストが増加しています。
市場参加者のカレンダー:9月6日(金曜日)に見るべきこと
- イランとオマーンの合意に対するワシントンの反応と直接連絡再開の信号。
- ホルムズ海峡の輸送に関するKplerデータとタンカー攻撃の調査。
- 9月1日以降のディーゼル燃料輸出に関するロシア政府の決定。
- ヨーロッパの地下ガス貯蔵の充填速度および3年ぶりの高値を背景にしたTTFの週の締め。
- Baker Hughesの掘削機数と需要予測に影響を与えるアメリカのマクロ統計。
- 紅海に対するフーシ族の脅威とサウジアラビアの輸出物流の再編。
- 9月6日のOPEC+会議の準備と配分の増加を休止するシグナル。
週のまとめ:石油市場はデエスカレーションのシナリオに向かっていますが、物理的な流れがホルムズ経由での動きに影響されており、ホワイトハウスとトラッキング会社のデータが大きく異なっています。ガスと石油製品、アメリカやヨーロッパのディーゼル、EUの地下ガス貯蔵用のLNGは、2026年秋に世界のエネルギー市場での不足の主なスポットとなり、石炭はエネルギー移行の中で予定外の延期を受けました。石油、ガス、再生可能エネルギー、およびエネルギー市場に関する日次分析は、TelegramチャンネルOpen Oil Marketでご覧ください。