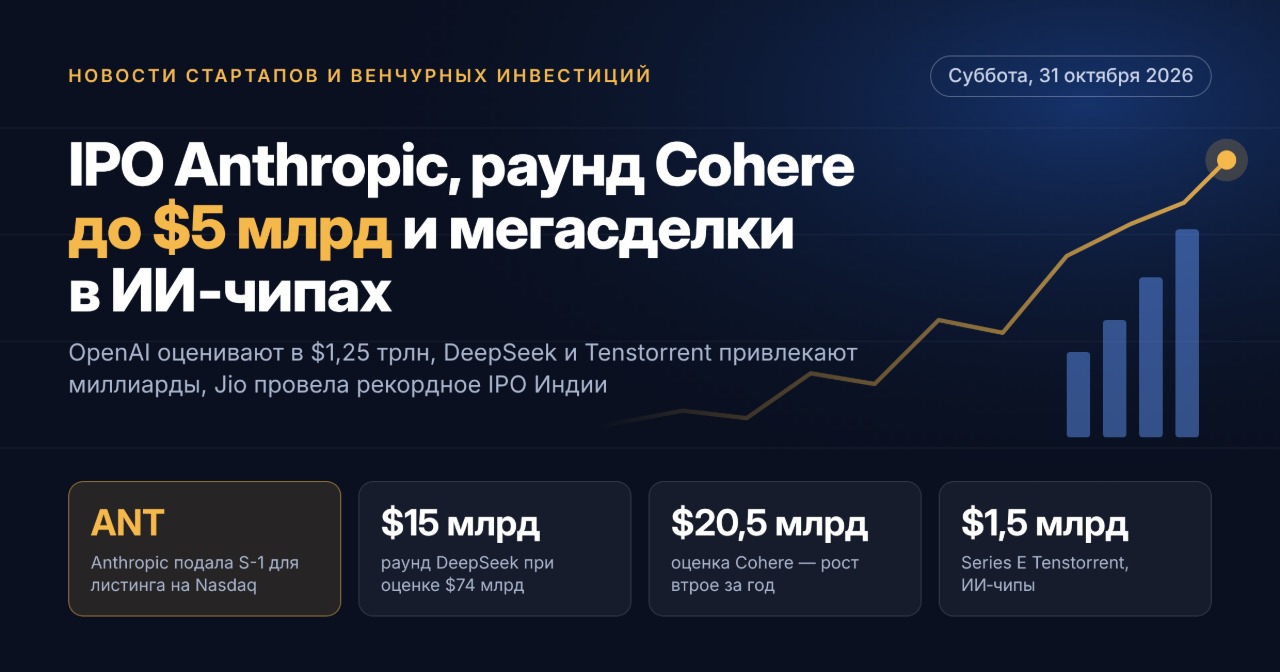
2026年10月22日のスタートアップとベンチャー投資の主なニュース:OpenAIの資本競争、RampとModalのメガラウンド、PigmentとDaytonaの新しいユニコーン、IPO準備、そしてヨーロッパ、アジア、CISのベンチャーファンドの活動
ベンチャー市場は2026年10月の最終週にあたる現在、稀な資本集中の状態に入っています。世界中の大手プライベート企業は、Anthropicの期待されるIPOを控えて、投資家の資金を取り合っています。人工知能のインフラ層は、前例のない速度で再評価が続いています。10月18日までの30日間で、世界中のスタートアップが約600の資金調達ラウンドを発表し、総額は約320億ドルに達しました。ベンチャー投資家にとって、今週の重要な質問は、成長に対する正当なプレミアムと評価の過熱をどう見極めるかということです。
投資家向けの今日のキーテーマ:
- OpenAIが推定300億ドルのラウンドを加速中で、Anthropicの上場前の評価額は約1.4兆ドル。
- フィンテックとAIクラウドでのメガラウンド:Rampは600億ドル、Modalは157.5億ドルで評価されています。
- 新たなユニコーン:Pigment、Daytona、Ardaが評価額10億ドルを超える企業クラブに加入しました。
- IPOウィンドウ:米国のバイオテクノロジー、新記録のJio Platformsのインドでの上場、弱い発行体の申し込みの撤回。
- 防衛技術とバイオテクノロジーがベンチャー投資の第二の最重要分野としてのポジションを強化しています。
1. OpenAI対Anthropic:年の主なIPO前の資本競争
ベンチャー市場の中心テーマは、OpenAIが主な競合であるAnthropicの公開デビュー前に新たな評価を確保しようとしていることです。事情に詳しい情報筋によると、同社は約300億ドルを集める加速したラウンドを実施しており、新しい資金を考慮せずに約1.4兆ドルの評価をもつとされています。交渉にはSoftBank、アブダビのMGX、他の既存の株主が参加しています。
なぜこれは投資家にとって重要なのか
- OpenAIの最終評価は8520億ドルであり、2026年3月の記録的な1220億ドルのラウンドの結果でした。新たな基準は、7ヶ月間で約64%の成長を示唆しています。
- 同社はラウンドの価格を自身で設定しており、主要な投資家との従来の交渉モデルを放棄しています。
- OpenAIの公開の実施は2027年まで延期される見込みであり、このラウンドは実質的にIPOへの「橋渡し」の役割を果たします。
- OpenAIの年収は夏の時点で400億ドルを超えました。
同時に、Anthropicの一部の投資家は、11月中旬に期待される上場に向けて1.5兆ドル近くの目標を議論しているとのことです。これは市場全体にとって、AI企業の評価のベンチマークを形成することを意味します。
2. Ramp:600億ドルのフィンテックユニコーン
企業経費管理サービスのRampは、評価額約600億ドルで約18.5億ドルを調達しました。ラウンドはDragoneer Investment GroupとThrive Capitalが主導し、Founders Fundも大きなチェックを出しました。6月には同社の評価は440億ドルでした。
- 顧客基盤:7万社以上。
- 成長戦略:AIエージェントを財務プロセスに組み込み、独自モデルの学習を行うこと。
- 背景:主な競合であるBrexは、2026年にCapital Oneに51.5億ドルで売却されており、これによりRampは独立セグメントの絶対的リーダーとなっています。
3. AIインフラストラクチャ:最も急成長している資産クラス
人工知能のインフラ層は引き続きベンチャーキャピタルの主な磁石となっています。投資家はチャットボットではなく、計算、クラウド、およびAIエージェント用のツールにプレミアムを支払っています。
Modal:5ヶ月で評価が3.4倍に増加
クラウドプラットフォームのModalは、資金調達ラウンドDで750百万ドルを調達し、資金後の評価額は157.5億ドルに達しました。Accelがリーダーとなり、Kleiner Perkinsやすべての既存株主もラウンドに参加しました。同社の年間売上成長率は10億ドルを超え、5月のCラウンドでは評価が46.5億ドルでした。
Daytona:「エージェントのためのクラウド」がユニコーンに
スタートアップのDaytonaは、評価1億ドルでシリーズBラウンドで6000万ドルを調達しました。同社は、AIエージェントに数十ミリ秒で動作するための隔離された「サンドボックス」を提供する専門的なクラウド環境を構築しています。
推論用チップ
業界分析によると、AIチップ開発スタートアップの中央値評価は2年間で約9倍に増加しています。これは、今後のエグジットに対する基準を高め、レイトステージに参入するファンドにリスクを強化します。
4. 新しいユニコーンと応用AI
インフラに加えて、ベンチャーファンドは企業および産業向けの応用AIソリューションに対しても積極的に資金を提供しています。
- Pigment(フランス) — 評価額23億ドルで、2.5億ドルの資金調達;ラウンドはScaleup Europe Fundが主導し、Nvidiaが参加しました。年間の繰り返し収益は1億ドルを超え、前年比で倍増しました。
- Arda(米国) — 評価額15億ドルの2.3億ドル;Altimeter Capital、Accel、Khosla Venturesから資金を調達。OpenAIの調査部門元責任者のボブ・マクルーは、生産ライン設計の自動化に取り組んでいます。
- Different(米国) — フルサイクルマーケティングのためのAIシステムに対する4800万ドルのシード資金。
- Leena AI — HR、IT、ファイナンス向けのエージェントAIへのIBM Venturesからの戦略的投資。
5. フィンテックとステーブルコイン:「ボット経済」のためのインフラ
フィンテックセグメントは初期段階での持続的な活動を示しています:
- Mural — フィアット通貨とステーブルコインを統合するプラットフォームのために、Tether主導のシリーズAで1500万ドル。
- ScribeUp — 顧客の定期的な支払い管理を制御したい銀行向けに1300万ドル。
- Fragment — 垂直AI企業向けの金融オペレーションの自動化のために1200万ドル。
- Prism Data — オープンバンキングデータに基づくクレジットスコアリングのために2000万ドル。
6. バイオテクノロジーと防衛技術:AI集中への代替
バイオテクノロジー
- スイスのNouscom — M Venturesと欧州投資銀行が参加したシリーズDで1.35億ドル。
- Estuary Biotherapeutics — RA Capital Management主導の腎臓病遺伝子治療のためのシリーズAで9300万ドル。
防衛技術
- DestinusはオランダのスタートアップPerciv AIを買収し、GNSSなしの条件でのレーダー感知技術を開発しています。
- 英国のSkyflyはハイブリッドドローンに対して1000万ドルのシードラウンドを調達しました。
- 業界調査によると、ほぼすべての英国防衛企業が外部資本を期待しています。
7. IPO市場:ウィンドウは開いているが選別的
公開市場は質の高い発行者に対してアクセス可能であり続けていますが、投資家は弱いストーリーを厳しく排除しています。
- Lycia Therapeuticsは、約2.5億ドルのNASDAQでのIPOを準備しており、株価は16ドルから18ドルの範囲を予想しています。取引は今週末に始まる予定です。
- Jio Platformsはインド史上最大のIPOを実施中:申し込みは10月21日から23日まで行われ、上場は10月28日に予定されています。
- Klookは約4億ドルの米国IPOの申し込みを撤回し、一部の小規模発行者は提案の規模を縮小しました。
8. ロシア、CIS、ヨーロッパ:地域のベンチャー動向
- Indie GO Fund II — 目標額50億ルーブルのゲームスタジオ向けの新しいロシアのファンド;2026年第4四半期に最初のクローズを予定しており、戦略はポートフォリオ企業の次のIPOに焦点を当てています。
- モスクワのベンチャーファンドはテクノロジー企業と2.5億ルーブルの契約を結び、期待される共同投資額は約10億ルーブルです。
- Paidax(カザフスタン) — DOMiNO Venturesの参加を得た100万ドル;プラットフォームはKASEでのデジタル資産取引にアクセスを取得しました。
- ヨーロッパ:スペインのEnzo Venturesがプレシード取引向けの第2ファンドを2000万ユーロでクローズし、成長チームのPartechは独立した投資会社として分離しました。
9. これはベンチャー投資家とファンドにとって何を意味するか
2026年10月のスタートアップとベンチャー投資市場は「段階法則」の軌道を辿っており、資本はAIのリーダーたちの狭い範囲に集中し、インフラ企業の評価が数ヶ月で何倍にも見直されています。ファンドにとって、これはいくつかの実践的な結論を生んでいます:
- 評価の規律が収益性の鍵となる要因です:レイトステージのエントリーマルチプルはすでに長年の無垢な成長を織り込んでいます。
- AnthropicのIPOはAIセクター全体の評価見直しの指標となるでしょう — 成長の方向にも、修正の方向にも。
- バイオテクノロジー、防衛技術、フィンテックへの分散が、ポートフォリオのテーマ依存を減少させます。
- 初期段階は最も大きな非対称性のゾーンであり、ここで未来の応用AIユニコーンが形成されます。
今後数週間、投資家の注目はOpenAIのラウンドのクローズ、Anthropicの上場の条件、Jio Platformsの上場の結果に向けられます — これら3つのイベントは、2026年末のグローバルベンチャー市場のムードを決定づけることになるでしょう。