原油市場: ブレントが5ヶ月間の最高値に達する
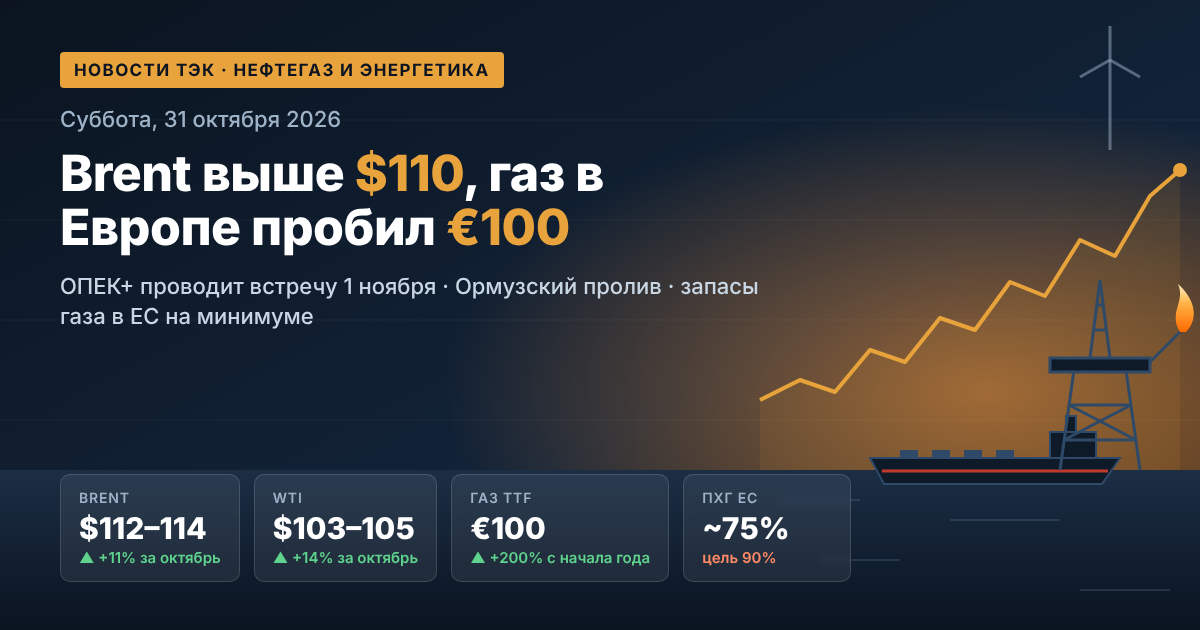
12月限のブレント先物は火曜日に$109–111の範囲で取引されました。11月限のWTI契約は約$99–100で推移しました。10月初めから原油価格は約10%上昇しました: 1日の時点ではブレントは約$100でした。原油価格は次の3つの要因の影響を受けています:
- 地政学的プレミアム。 トレーダーはペルシャ湾や紅海からの供給中断のリスクを価格に織り込んでいます。
- 在庫の減少。 EIAによると、10月9日までの週に、米国の商業用原油在庫は860万バレル減少し、4億1560万バレルとなりました。ディスティレート在庫は1億260万バレルに減少し、5年平均を約12%下回っています。
- 供給フローの矛盾する評価。 米国のクリス・ライトエネルギー長官は、ペルシャ湾からの原油出荷は戦前の約80%に回復したと発表しています。船舶追跡のアナリストは、先週ホルムズ海峡での交通量の急減を記録しています。
中東: サウジアラムコへの攻撃と航行の脅威
石油市場の重要な話題は、サウジアラビアへの紛争の拡大です。フーシ派は、紅海沿岸のヤンブーにあるサウジアラムコの施設、シャイバ油田、リヤドとアブハの空港、軍事施設への攻撃を宣言しました。以前にはダフランにあるアラムコの本社が攻撃を受けました。リヤドはFII投資フォーラムを翌年に延期しました。
海上回廊の状況も悪化しています:
- 過去2週間で18隻以上の船舶が攻撃を受けました;
- ホルムズ海峡南部では、タンカーが海上の地雷で爆発しました;
- 先週の地域を通る原油の平均日量は約850万バレルに減少し、1週間前の2000万バレルを大きく下回りました。
市場にとってこれは高いボラティリティを意味します: アラムコの生産または輸出拠点に損傷が確認されると、価格は簡単に数ドル上昇する可能性があります。
OPEC+とIEA: 生産割当が一時停止、年末までの不足
OPEC+の主要な7つの参加国は、11月の生産目標を変更せずに維持しました。サウジアラビアの割当は日量1050万バレル、ロシアは990万バレル、イラクは440万バレルです。2026年に合意された増産分は多くが文書上に留まっています。8月には、この7か国が日量約2500万バレルを生産し、戦前のレベルより約500万バレル少なかったです。アライアンスの次回会議は11月1日に予定されています。
10月のIEA報告の要点は次の通りです:
- 2026年の世界の原油需要は日量260万バレル減少します。
- 2026年の世界の供給は日量580万バレル減少します。
- 市場は年末まで供給不足の状態が続きます。
- 中間ディスティレートの不足は2027年まで続きます。
石油製品と石油精製所: ディーゼルが最も不足している部門
石油製品のセグメントは、二重のショックに直面しています: 中東からの完成された燃料の輸出の中断が、ロシアの石油精製所の損傷と重なっています。IEAは、在庫から2000万バレル以上のディーゼルを放出することに合意しました。危機対策計画の一環として、すでに約3億3000万バレルが市場に供給されています。9月のグローバルなディーゼル輸出は、前年の水準を約70万バレル/日下回りました。アメリカの石油精製所は約93.5%の稼働率で運営されています。これが高い精製マージンと独立系石油精製業者の利益を支えています。
ロシア: ウラルのディスカウントが拡大し、インフラが危機にさらされる
ロシアの原油輸出は複数の面から圧力にさらされています:
- 市場競争。 バルト海の港におけるウラルの割引はDated Brentに対してバレルあたり$20.85に拡大しました。理由は、中東の供給が戻りつつあり、インドの需要が低下して高い貨物運賃が影響しています。バルト海からのウラルの輸出は、1週間で21.9%減少しました。
- 高い税基盤。 10月のウラルの価格は、9月の$92に対して約$104.7となり、予算の目標である$59を大幅に上回っています。
- 物流への攻撃。 10月18日にドローンが年産1250万トンのサンクトペテルブルクの石油ターミナルと「ルチ」石油貯蔵所を攻撃しました。
- 国内市場の規制。 ガソリンの輸出禁止は2027年1月31日まで続きます。ディーゼルの輸出制限は生産者に対して10月末まで延長されました。石油精製所の稼働データは、9月28日の命令によって秘匿されています。
ガスとLNG: ヨーロッパは貯蔵不足で冬を迎える
オランダのTTFハブは€88/MWhで取引されています。今年の初めから価格は3倍以上に上昇しています。EUの地下ガス貯蔵は約74%の水準で、10月中旬の平均は約86%です。市場は次の3つの要因によって追加的に支えられています:
- 世界市場におけるカタールのLNGの欠如;
- ノルウェーのガス処理工場Kårstøの計画外の停止;
- 2024年1月から発効するEUのロシアLNG輸入禁止。
不足したボリュームを補う主要供給者はアメリカのLNG輸出業者です。しかし、ヨーロッパは各ロッドをアジアのバイヤーと競争せざるを得ません。
石炭: ガス危機の中のルネッサンス
エネルギー用石炭は再びアジアのエネルギーシステムの保険燃料となりました。オーストラリアの基準ニューヨークは約$150/Tで推移しています。これは年初の水準より約40%、前年より約45%高いです。10月6日には$152.2に達し、2024年10月以来の最高値でした。オーストラリア高等裁判所の決定は、石炭鉱山の拡張に関して規制当局が海外での石炭燃焼による排出を考慮する義務を課すことを決定しました。鉱山会社は、これが投資を遅らせる可能性があると警告しています。
電力と再生可能エネルギー: 価格のアモルタイザーとしての再生可能エネルギー
エネルギー危機は再生可能エネルギーの発展を加速させました。6月には、太陽光発電が初めてEUの主要な電力源となり、発電の約25%、つまり52TWhを占めました。ドイツの再生可能エネルギーの割合は上半期で61.8%に達しました。業界団体SolarPower Europeの見積もりによれば、中東危機の開始以来、太陽光発電はEUに対して約€200億のガス輸入費を削減しました。陸上風力発電のオークションでは過剰な申請が行われ、ドイツでは平均€50.6/MWhの約2.5GWが配分されました。とはいえ、冬の間は太陽光の発電が乏しくなるため、ヨーロッパの電力価格は再び高いガスに連動することになります。
市場参加者が追跡すべきTEK関連事象: 10月21日水曜日
- 米国の石油および石油製品の在庫に関するEIAの週間報告。 特にディスティレートと石油精製所の稼働率に注目すべきです。
- サウジアラムコおよびサウジアラビアのエネルギー省からの情報。 ヤンブーとシャイバでの損傷が確認されるかが重要です。
- ホルムズ海峡を通るタンカーの通過データと貨物運賃。
- TTFの動向と欧州の地下ガス貯蔵への注入ペース。
- ロシア政府の11月からのディーゼル輸出に関する決定。
- 11月1日の会議前のOPEC+からのシグナルと生産能力の監査の進捗。
全体として、世界の石油とガス市場は販売者主導の市場であり、根本的な供給不足が地政学によって強化され、石油製品の在庫が減少しています。投資家にとっては、今後数週間にわたって高いボラティリティが保持されることを意味します。それに対して、石油精製業者、LNG輸出業者、石炭採掘会社のポジションが最も堅実に見えます。