2026年10月21日水曜日のベンチャー投資家及びファンドの主要トピック:
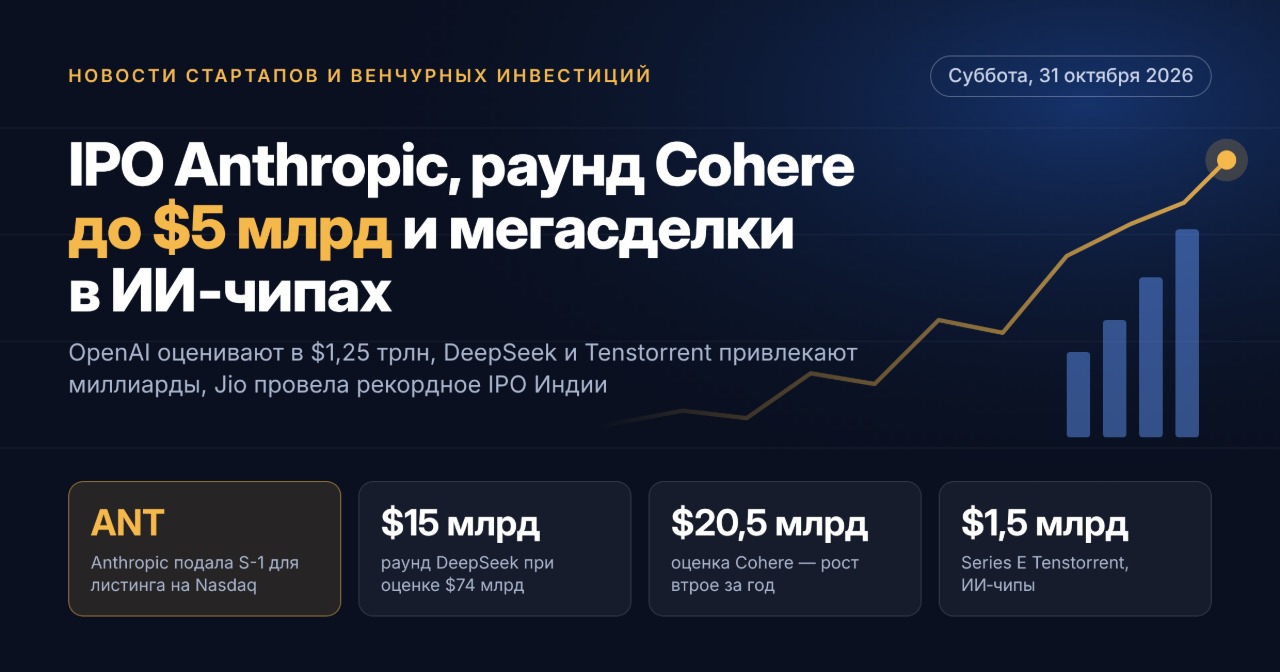
- OpenAIは、たちまち上場前の評価が1.4兆ドルを超える中、約300億ドルの調達を目指しています。これは、11月中旬に予定されているAnthropicのIPOの前のものです。
- AIインフラは依然としてベンチャーキャピタルの主要な魅力です:Modal、Nscale、Verdaが大規模なラウンドを成立させました。
- 新しいユニコーン:Townは評価が10億ドルに達し、Dream Labsはロボティクス分野で9000万ドルを調達しました。
- フィンテックおよび防衛技術は、ファンドから持続的な需要を示しています。
- 市場リスク:半導体市場の調整とデータセンターの債務負担が評価を制約しています。
OpenAI対Anthropic:機関資本の争奪戦
今週最も話題になっているストーリーは、OpenAIが約300億ドルのラウンドを確保し、事前の評価額が1.4兆ドルの固定される試みです。情報源によれば、交渉にはソフトバンクの現株主やアブダビのMGXが参加しており、UAEのファンドは合計で最大100億ドルの投資を検討しています。ブラックロックやカリフォルニア大学のエンダウメントも興味を示しています。
OpenAIが急いでいる理由
- 資金を巡る競争。 Anthropicは10月14日に投資者向けイベントを行い、上場に向けて準備しています。両社は同じ主権ファンドやロングオンリー投資家にアプローチしています。
- インフラストラクチャの義務。 市場のIPOが弱化する場合に備えて、企業は流動性を確保する必要があります。自身の上場は2027年に予定されています。
- 評価の成長。 1.4兆ドルは、322億ドルでの前年のラウンドから約64%上昇し、年商500億ドルに対して約28倍の倍率に相当します。
ベンチャー市場にはシグナルがあります:Anthropicの決算報告後、両社は相互に評価されることになり、これらの数値が生成的AIのセグメント全体の基準を設定します。
AIインフラ:大型ラウンド及び10億ドル以上の収益
10月の第3週は大規模インフラ取引を特徴付けています。投資家はアプリケーションAIと「ピッケルやシャベル」、つまり確認された収益を持つ計算プラットフォームをますます分けるようになっています。
- Modal Labs— Accel主導のシリーズDラウンドで750百万ドル、評価額157.5億ドル;年収は10億ドルを超えました。
- Nscale — 第三ポイントベンチャーズ主導で34億ドルの転換ラウンド、今月最大の取引。
- Verda — フィンランドのGPUクラウドプロバイダーは、Emergence Capitalの支援を受けてシリーズBで1.89亿美元を調達、評価額は10億ドルを超え、年収165百万ドルながらキャッシュフローはプラスです。
- Salience Labs — フォトニックコンピューティングに125百万ドルのシリーズB。
新しいユニコーンとアプリケーションAI
リーダーへの資本集中が続く中、アプリケーションレベルのスタートアップは高コストのコーポレート課題を解決する限り、資金を調達し続けています。
週初めの取引
- Town — 評価額10億ドルで1億800万ドル;同社は、一つのチームに匹敵するAIアシスタントを開発しています。
- Dream Labs — 元NVIDIA研究者が、低コストのロボット用の一般AI「脳」に9000万ドルを調達しました。
- Legora — 評価額55.5億ドルでシリーズDに5億5000万ドル;法律AIは2026年の最も有力な水平の一つとして確立されました。
- Plinto — AIエージェント用に290万ユーロのプレシード。
防衛技術とサイバーセキュリティ
防衛技術は、ニッチセグメントからベンチャーキャピタルの主流に完全に移行しました。Shield AIは評価額127億ドルでシリーズGに15億ドルを調達し、Andurilは評価額が610億ドルから900億ドルに上昇した入札を行いました、わずか5ヶ月でのことです。
サイバーセキュリティでは、Armadinが際立っています:Andreessen HorowitzとAccel主導で、自己防御のプラットフォームに2.55億ドルのシリーズB、評価額25億ドル。投資家はAIによって強化された攻撃からの防御に賭けています。
フィンテック:35%の成長とトークン化
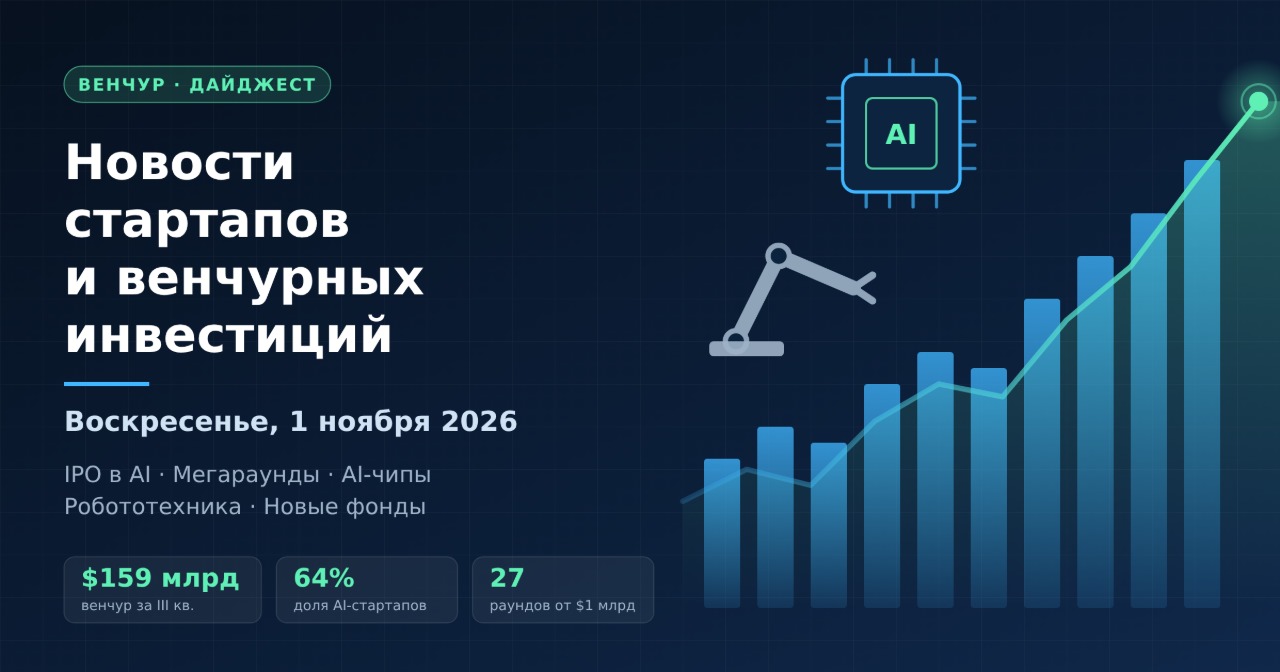
フィンテックセグメントは確実な回復を見せています。2026年第3四半期のグローバルなこの分野への投資は、897件の取引で約275億ドルに達し、前年同期比で35%増加しました。
- Ramp — 評価額600億ドルで18.5億ドル、年内最大のフィンテックラウンドの一つ。
- Valon — Ribbit Capitalが参加したシリーズDで1.5億ドル、評価額23億ドル。
- Spiko — 資産市場のトークンシリーズに9000万ドル、NEA主導で。
- Capitolis — シリーズEに1.2億ドル。
クリプトベンチャーは依然として控えめです:10月の最初の18日間、クリプトプロジェクトは27のラウンドで約4.37億ドルを調達し、そのほとんどがStriveのIPO後ラウンドによって147百万ドルが確保されました。
ディープテック、バイオテクノロジー、気候技術
ベンチャーファンドはAIアプリケーションの枠を超えてポートフォリオを多様化し続けています:
- Oratomic — ARCH Venture Partners、Khosla Ventures、Index Ventures、General Catalyst、Bezos ExpeditionsからのシンジケートによるシリーズBで4.75億ドル。
- OMass Therapeutics — シリーズCで3.1億ドル;Soufflé Therapeutics — RNA治療のために1.35億ドルのシリーズB。
- Voltus — 分散エネルギーのプラットフォーム用にシリーズDで2.25億ドルの再承認済みラウンド。
- Icon — Baillie GiffordとBlackRockが参加したシリーズDで2億ドルのロボティクス建設。
新たなベンチャーファンドとドライパウダー
資金調達は続いていますが、限られた管理者に集中しています。ここ数週間の注目すべきファンドは:
- Diffusion ONE — 12.5億ドル;
- DCVC VII — 約6.54億ドル;
- TCGXアジアライフサイエンスファンドI — 6億ドル;
- PSVテックファンドII — 北欧のプレシードスタートアップに5600万ドル。
IPO市場と評価のリスク
2026年はすでにテクノロジーの上場にとって記録的な年となっていますが、10月のボラティリティは一部の発行者に上場を一時停止させました。フィラデルフィア半導体インデックスの企業は、2週間で市場資本化が1.6兆ドル以上失われ、CoreWeave の約500億ドルの債券も急落しました。AirTrunk REIT、Firmus、SB Energyは上場を延期または取り下げましたが、銀行家たちは、いくつかの企業がAnthropicの上場の結果を待っていると指摘しています。
アジアは活発を維持
インドでは、今週、Zetwerk ManufacturingとTonbo Imagingのデビューが期待されており、これは新興市場でのエグジットウィンドウの持続性を裏付けています。
ロシアとCIS:市場は底を探している
ロシアのベンチャー市場は依然として圧力を受けています。2026年の第1四半期の結果として、テクノロジースタートアップへの投資は約2930万ドルに達し、前年同期比で62%減少し、取引件数は35件に減少しました。この間、資本はM&A取引に移行しています:取引数33件で約8.29億ドル。投資家は、実証済みのビジネスモデルと産業B2B技術を持つ成熟企業を好んでいます。
投資家への結論
2026年10月のスタートアップとベンチャー投資市場は、二速性のダイナミクスを示しています。資本はリーダー、特にAIラボ、インフラ、防衛技術に集中し、他の企業は収益とユニットエコノミクスを証明する必要があります。次の数週間の重要な指標は:
- OpenAIのラウンドの結果と最終的な評価;
- AnthropicのIPOに対するパラメータと市場の反応;
- 半導体株とAIインフラの債市場の動向;
- 年末までの新しいベンチャーファンドの資金調達ペース。
ファンドにとって、これは評価における規律とセクター間の多様化が取引への迅速な進入よりも重要になる時期です。