10月22日の取引開始に向けた主要情報
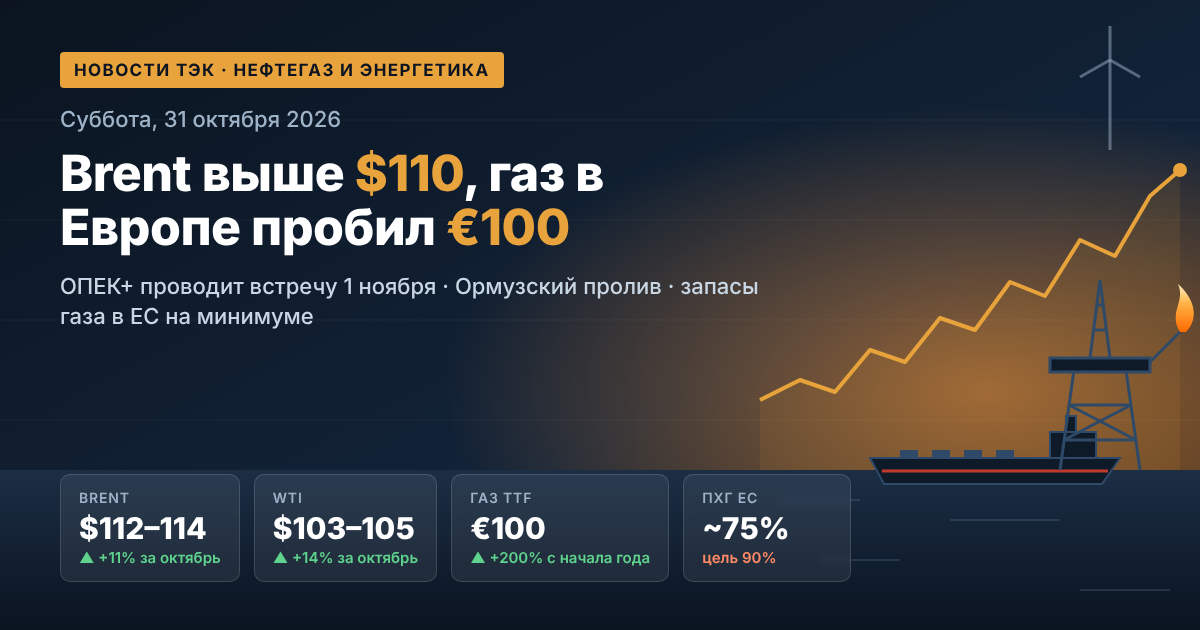
- 石油:ブレントは約110ドル/バレル、WTIは約99ドル/バレル;年初から石油価格は約75%上昇しています。
- 地政学:テヘランは、ワシントンがイランの条件を受け入れるまでホルムズ海峡は閉鎖されると発表しました。
- ガス:TTFは約88ユーロ/MWh、EUの貯蔵は約74〜75%の充填率です。
- 備蓄:米国の戦略的石油備蓄は1982年以来の最低水準です。
- 石炭:ニューキャッスルは約150ドル/トン、2年ぶりの高値です。
石油市場:ブレントが5か月ぶりの高値に近づく
石油の価格は、10月の最もボラティリティの高い日々の一つを経験しました。火曜日、12月のブレント契約は、105.95ドルから111.99ドルという中間値で6ドル以上の変動を示しました — これは5月中旬以来の最高値です。この下落は、米国とイランの近い取引に関する噂によって引き起こされましたが、水曜日には石油は110ドル以上に戻りました。
市場を支える要因は3つあります:
- 米国における在庫減少。 業界データAPIによると、原油、ガソリン、ディストレートの在庫が減少しています。1週間前にはEIAが、商業用原油の在庫が860万バレル減少し415.6万バレルになったと報告しました — これは平均的な5年間の水準よりも約3%低いです。
- 世界市場での不足。 EIAの推定によれば、世界の原油在庫は第3四半期に平均して日々190万バレル減少し、第4四半期も減少が続く見込みです。
- リスクプレミアム。 オマーン湾での船舶への攻撃は、運賃と保険率を高い水準に保ち続けています。
ホルムズ海峡とタンカー戦争:外交が行き詰る
ホルムズ海峡の危機は、2月28日に始まり230日以上続いています。イランの外務大臣アッバス・アラーキチは、米国との間接的な接触がパキスタンとカタールを介して行われていることを確認しましたが、ワシントンがイランの条件を受け入れるまで海峡は閉じられたままであると述べました。米国の国務長官マルコ・ルビオは、取引の達成が非常に困難な課題であるとし、イランの核プログラムが依然として重要な問題であることを強調しました。
アナリストは攻撃の地理的範囲が拡大していることを指摘しており、タンカーへの攻撃は海峡を越えてオマーン湾にまで及んでおり、これは船の間での石油の搬送を脅かしています。一方、ペルシャ湾諸国からの石油輸出は部分的に回復しましたが、LNGの供給はほぼ麻痺しています。
サウジアラビア:フーシ派の攻撃によるリスクとサウジアラムコへの影響
もう一つの緊張の中心は、イエメンのフーシ派によるサウジアラビアの石油インフラへの攻撃です。10月14日の夜、ミサイル攻撃がダフランにあるサウジアラムコの本社に命中し、管理棟の上部3階に被害が出ましたが、死者はいません。フーシ派は以前にリヤドとヤンブのアラムコの施設への攻撃を宣言したことがありました。この集団は、王国の石油施設への攻撃を続けることを約束しており、世界最大の石油輸出国およびこの地域の石油精製所へのリスクを維持しています。
OPEC+: 生産割当は据え置き、2027年の基準水準に焦点が当たる
OPEC+の7つの主要国 — サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーン — は、11月の生産目標レベルを変更せずに維持しました。主要な割当は以下の通りです:
- サウジアラビア — 約1050万バレル/日;
- ロシア — 約990万バレル/日;
- イラク — 約440万バレル/日。
グループの実際の生産量は8月に約2500万バレル/日で、これは戦前のレベルよりも約500万バレル少なくなっています。アライアンスの決定は物理的市場に対し限られた影響を持ち人気があります:主な議論は2027年の生産能力と基準水準への監査に移っています。UAEが5月にOPECを脱退した後、このプロセスはさらなる重要性を持つようになります。次の会議は11月1日に予定されています。
戦略備蓄:米国のSPRが1982年以来の最低水準に
米国の戦略的石油備蓄は283百万バレルに減少し、1982年10月以来の最低で、計画した容量の約40%です。米国エネルギー省は、IEAの調整介入の一環としてさらに1700万バレルを市場に提供しました。なお、3月には32の国がエージェンシーと共に400百万バレルの記録的な供給を合意し、10月初旬にはG7各国が追加で1億バレルの石油とディーゼル燃料の供給で合意しました。
市場にとって、これは「セーフティネット」が枯渇していることを意味しており、その後の在庫補充自体が需要の要因となり、2027年の石油価格をサポートします。
ガスとLNG:TTFが4年ぶりの高値に
欧州のガス市場はエネルギーバランスの主要な脆弱点であり続けています。TTFハブでの価格は88.41ユーロ/MWhに達し、ほぼ4年ぶりの最高値となり、年初から200%を超える上昇を示しました。主な要因は以下の通りです:
- EUの地下貯蔵の充当率は約74〜75%で、季節的な基準86〜89%を下回っています。
- カタール産LNGの10月の輸出が60万トンに減少する可能性があり、QatarEnergyの不可抗力が11月末まで延長されました。
- ノルウェーのKårstøガス処理プラントの計画外の停止。
INGは冬のガスの平均価格予測を73ユーロ/MWhに引き上げました。銀行の四半期の中央値の予測では約71ユーロ/MWhで、市場の見積もりを下回り、リスクプレミアムが持続していることを示しています。
石炭、電力、および再生可能エネルギー
ガスのショックは石炭の需要を戻しました。オーストラリアの指標であるニューキャッスルは約150ドルで取引されており、1年前のレベルよりも45%高く、10月6日には152.20ドルに達し、2024年10月以来の最高値になりました。
欧州の電力市場は、再生可能エネルギーのおかげで逆に頑丈な姿を見せています:
- EUの「スポット市場」平均価格は7%減少し、103ユーロから91ユーロ/MWhとなりました。
- クリーンエネルギーがEUの電力生産の約73%を占めています。
- 1月から8月にかけて、太陽光発電の増加は記録的な36.4 TWhを達成しました。
再生可能エネルギーは、ガスから電力への価格ショックの伝達を実質的に和らげており、太陽光、風力発電プロジェクト、およびエネルギー貯蔵システムへの投資魅力を維持しています。
ロシア:石油製品、石油精製所、および輸出制限
ロシアの石油製品市場には厳しい規制が続いています。ガソリンの輸出禁止は2027年1月31日まで有効であり、ディーゼル燃料の輸出制限は、石油精製所のメンテナンスが秋に延期されたことを受けて、10月末まで延長されました。生産量および燃料の取引に関するデータは、機密情報に分類されています。
高い石油価格とワシントンの制裁に関する対話の緩和は、ロシアの株式を6月中旬以来の最高水準に押し上げ、ルーブルを支持しています。ロシア産石油の中国向け割引は縮小傾向にあります。注目すべきは、10月23日のロシア中央銀行の会合です。
投資家が注目すべき事項:カレンダーとシナリオ
- 10月22日: EIAによる最新の石油在庫および石油製品に関するデータに対する市場の反応、米国のガス在庫に関する週次統計。
- 10月23日: ロシア中央銀行による金利決定。
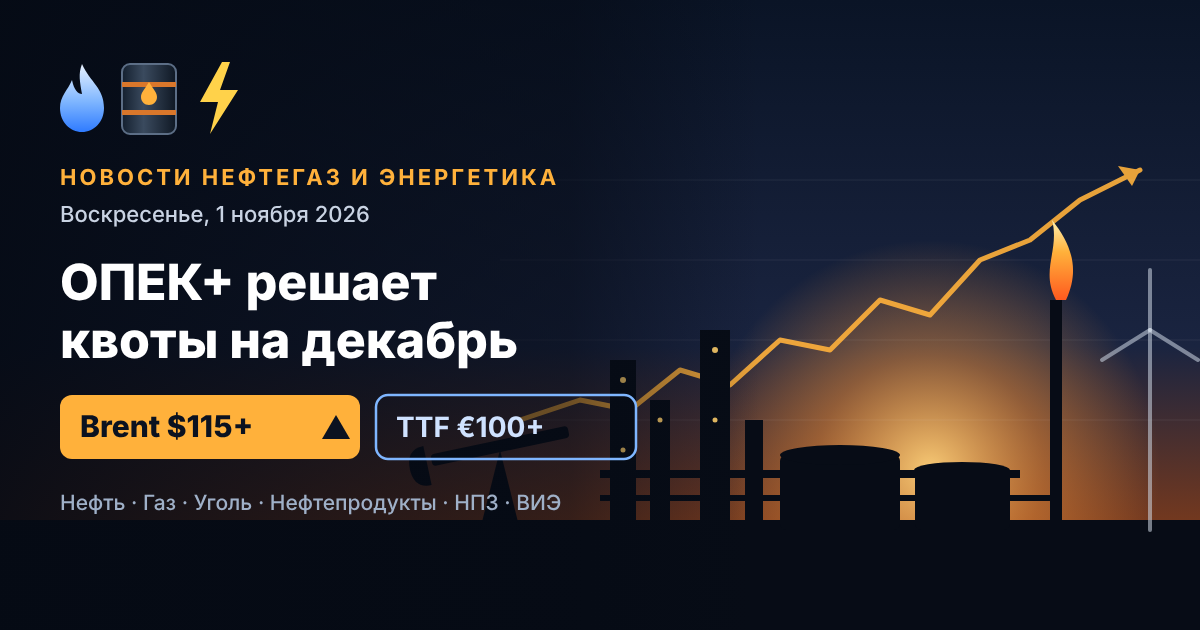
- 11月1日: 12月の生産政策に関するOPEC+の会合。
- 11月初旬: 米国の中間選挙その後、ワシントンのイラン政策の修正が予想されます。
石油ガスセクターにおけるベースシナリオは、ブレントが105〜115ドルの範囲で推移し、ホルムズに関する実際の進展までの期間を維持することです。米国とイランの取引はリスクプレミアムを迅速に解除する可能性があり、一方でペルシャ湾のインフラへの新たな攻撃により、石油が年初来高値の120ドルを超える可能性があります。ガス市場にとっては、ヨーロッパの天候とカタールからのLNG供給再開のタイミングが決定的になるでしょう。