ベンチャー投資家とファンドにとっての本日の主要テーマ:
- IPO市場 — OPayのNYSE上場、Jio Platformsのデビュー、AnthropicのNasdaq上場準備。
- AIにおけるメガラウンド — 評価額50億ドル超での数億ドルから数十億ドル規模の取引。
- フィジカルAIとロボティクス — 2026年に資金調達が最も急速に成長しているセクター。
- 新規ベンチャーファンド — 数十億ドル規模のプールからニッチなファーストファンドまで。
- M&Aとエグジット — テクノロジーとチームの戦略的買収。
マクロ概観:記録的な上半期後のベンチャー市場
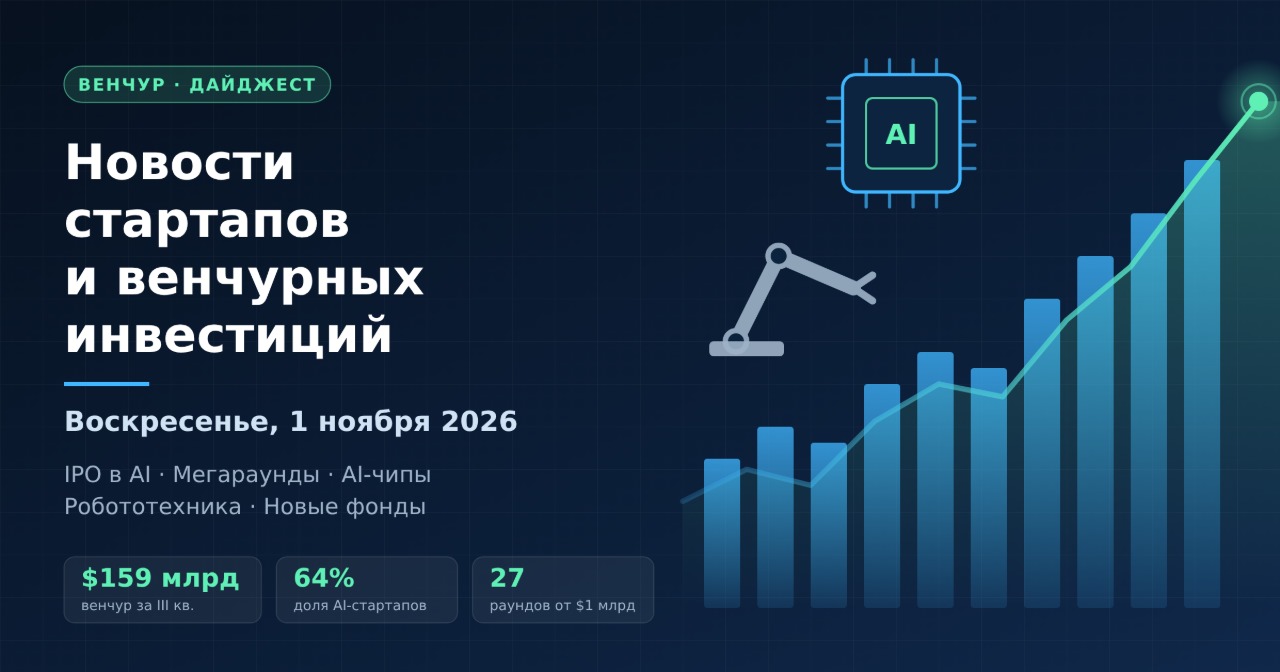
Crunchbaseのデータによると、2026年第3四半期のグローバルベンチャー投資額は約1,590億ドルに達した。これは第2四半期の記録的な2,120億ドルから25%減少しているものの、前年同期比では53%増加している。資本の約3分の2は人工知能に関連する企業に流入した。
四半期ベースの減少はトレンドの転換として解釈すべきではない。第2四半期は個別の超大型案件によって水準が押し上げられていた。市場構造は維持されている:
- 資本はセグメントのリーダーに集中しており、少数のラウンドが全体量の大部分を形成している。
- 投資家は「純粋な」AIモデルから、AIを業務成果に変換する企業へとシフトしている。
- エグジットの窓が開くにつれ、レイターステージとセカンダリー取引の役割が高まっている。
Anthropic:目論見書を公開、市場は価格レンジを待つ
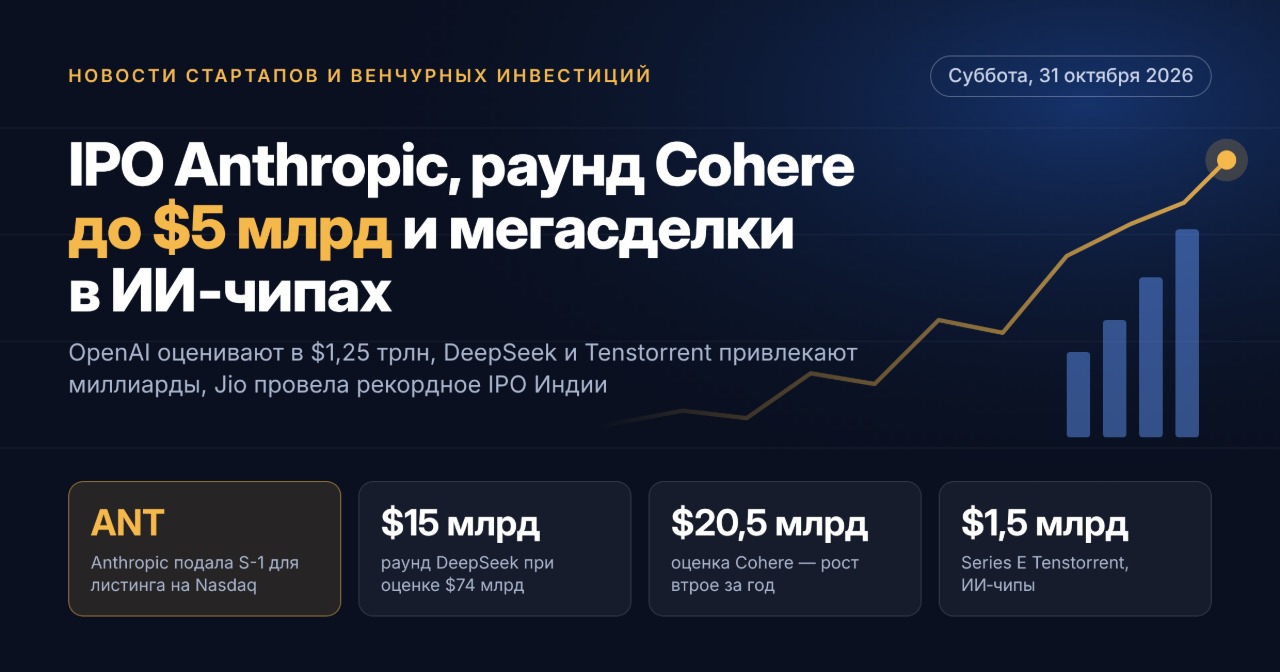
今週の最大の出来事は、10月26日に提出されたAnthropicの公開形式S-1のままである。Claudeの開発企業はNasdaq Global Select MarketにティッカーシンボルANTでクラスA株式を上場する計画だ。2026年上半期の売上高は約163億ドルで、前年同期の12億ドルから大幅に増加した。第2四半期には営業利益を計上している。
投資家にとって重要な点:
- 価格レンジと公開規模はまだ開示されておらず、S-1の修正版で示される予定である。
- 米国メディアの報道によると、取引は11月16日の週に開始される可能性がある。
- 市場関係者は調達額の潜在規模を約750億ドルと見積もっており、これはSpaceXのIPOに匹敵する。
- 計算能力の調達に関するコミットメントは、最大20年の期間で4,000億ドルを超える。
- 非標準的なロックアップ期間の設定により、インサイダーは取引初日から株式を売却できる。
Anthropicの資本を持つベンチャーファンドにとって、上場は10年間で最大の潜在的エグジットとなり、業界全体にとってはAIラボの評価ベンチマークとなる。
IPO市場:OPay、Jio Platforms、バイオテック上場
10月28日水曜日、Jio Platformsはインド史上最大のIPOを実施した。同社は約3,020億ルピーを調達し、株式は公開価格に対して約21%のプレミアムで初日を迎えた。応募倍率は20倍を超え、適格機関投資家の応募額は募集額の70倍に達した。
10月29日木曜日にはOPayのNYSEデビューが予定されている:
- レンジは預託証券1株あたり19〜21ドル、約1,600万株。
- 目標評価額は最大44億ドルで、SoftBank主導の2021年ラウンドの20億ドルから上昇。
- 2026年上半期の売上高は137%増の4億6,700万ドル、純利益は9,100万ドルに増加。
- Standard Bankは並行する私募を通じて最大2億ドルを投資する。
この上場は、主にナイジェリアの顧客にサービスを提供するフィンテック企業として初の米国IPOとなり、アフリカのベンチャーセクター全体の評価指標となる。同じ週には、バイオテクノロジー企業Aspen NeuroscienceとBambusa Therapeuticsが1株あたり15〜17ドルのレンジでNasdaq上場を準備している。
人工知能におけるメガラウンド
10月は大型資金調達ラウンドの規模において年間で最も活発な月の一つとなった。過去2週間の最も注目すべき取引:
- Ramp — 評価額600億ドルで18億5,000万ドルを調達。企業支出管理向けフィンテックで、AIエージェントを軸とした戦略を構築している。
- Tenstorrent — 評価額62億ドルでシリーズEとして15億ドルを調達。オープンなAIチップアーキテクチャの開発に向ける。
- Flapping Airplanes — Index VenturesとLux Capital主導で評価額60億ドルのシリーズAとして10億ドルを調達。商用製品も売上もない段階。
- Legora — 評価額88億ドルで5億5,000万ドルを調達。スウェーデンのリーガルテックが欧州リーダーの地位を確固たるものにしている。
- Pigment — 評価額23億ドルで2億5,000万ドルを調達、Nvidiaの参加が予定されている。
- Whop — 評価額51億ドルでシリーズDとして2億ドルを調達。
インフラ層も際立っている。General ComputeはシリーズAで1億ドルを調達し、Hyperbolicは独立系クラウドプロバイダーの能力集約のために3,000万ドルを調達、Daytonaは評価額10億ドルで「ユニコーン」クラブ入りを果たした。
フィジカルAIとロボティクス:最も急速に成長するセグメント
Crunchbaseのデータによると、第3四半期のロボティクススタートアップへの資金調達は前年同期比185%増加し、米国と中国がリードを維持している。直近の取引がこのトレンドを裏付けている:
- Bedrock Robotics — 自律型ショベルカー向けにシリーズCで6億ドルを調達。累計調達額は約10億ドルに近づいている。
- Warhound — Sequoia、8VC、In-Q-Telの参加を得て評価額12億ドルで2億ドルを調達。
- Machenta — シミュレーション環境でのロボット訓練に向けて4,000万ドルのシード資金を調達。
ファンドにとってこれはシグナルである。ロボティクスへのアーリーステージでの参入コストは急速に上昇しており、防衛・産業用途が独立した投資テーゼとなりつつある。
フィンテック、気候、バーティカルAI
ベンチャーポートフォリオの分散化は続いている。今週の注目すべき取引:
- Nevis — EQT Ventures主導で資産管理向けAIプラットフォームにシリーズBとして7,000万ドルを調達。
- Peak Energy — ナトリウムイオン蓄電システム向けにシリーズBとして1億800万ドルを調達。
- Town — チームワーク向けAIアシスタントにシリーズBとして1億800万ドルを調達。
- Emvolon — メタンをバイオメタノールに転換するモジュール式設備にシリーズAとして2,200万ドルを調達。
ベンチャーファンド:大型資本と専門特化
運用会社のファンドレイジングは活発に続いており、LPは著名ブランドと狭い専門特化を選好している:
- Disruptiveは限られた企業群への集中投資を掲げ、最大100億ドル規模のファンドを組成中である。
- Spectrum Equityは同社史上最大となる25億ドルのグロースファンドをクローズした。
- Seayaは新グロースファンドNovaのファーストクローズを6億ユーロで実施した。
- Inspired Capitalはニューヨークに焦点を当てた第4号ファンドとして4億5,000万ドルを調達した。
- Trust Venturesは4億ドル規模の第5号ファンドの書類を提出し、BenchmarkはJack Altmanが参加するパートナーズファンドを登録した。
一方で、新規ベンチャーファンドの中央値は依然として小規模で約340万ドルにとどまり、メガファンドとマイクロファンドの二極化を反映している。
M&Aと戦略的取引
コンソリデーションはAIインフラと半導体に集中している:
- AnthropicはMithril Medicineの買収を開示した。同社はClaudeを用いて希少な筋ジストロフィーに対する候補薬を開発した従業員1名のバイオテックスタートアップである。
- Unconventional AIはイスラエルのプロセッサ開発企業NeuRealityを買収する。
- SG MicroはShenxiling Microelectronicsの過半数株式を約1億1,450万ドルで取得する。
中央アジア、ロシア、CIS
地域のスタートアップエコシステムは緩やかながら着実な活動を示している。カザフスタンのAIスタートアップRiasmはプレシードラウンドで300万ドルを調達し、Joobaは400万ドルのシード投資を獲得、Astana Hubは国際資本の誘致拠点として機能し続けている。モスクワのベンチャーファンドは技術系企業に2億5,000万ルーブルを配分し、約10億ルーブルの共同投資を目標としている。inDriveが2027年にPony AIおよびNvidiaと共同で中央アジアでのロボタクシー試験を計画していることも、地域への関心をさらに高めている。
投資家への示唆
2026年10月下旬のベンチャー市場は、IPOの窓の開放、AIリーダーへの資本集中、フィジカルAIの急速な成長という3つの要因によって規定されている。今後数週間、投資家は以下を注視すべきである:
- Anthropicの価格レンジと注文 book の需要;
- 新興国市場への需要指標としての、OPayとJio Platformsのデビュー後の株価動向;
- 公開市場のボラティリティを背景としたAIメガラウンドにおける評価額の持続性;
- 2027年を前にしたベンチャーファンドのファンドレイジングのペース。
上場の成功はLPへの資本還流サイクルとスタートアップへの新たなベンチャー投資の波を引き起こす可能性があるが、評価規律は市場の質の高い成長にとって引き続き鍵となる条件である。