原油市場:外交が価格に影響、地政学がプレミアムを保持
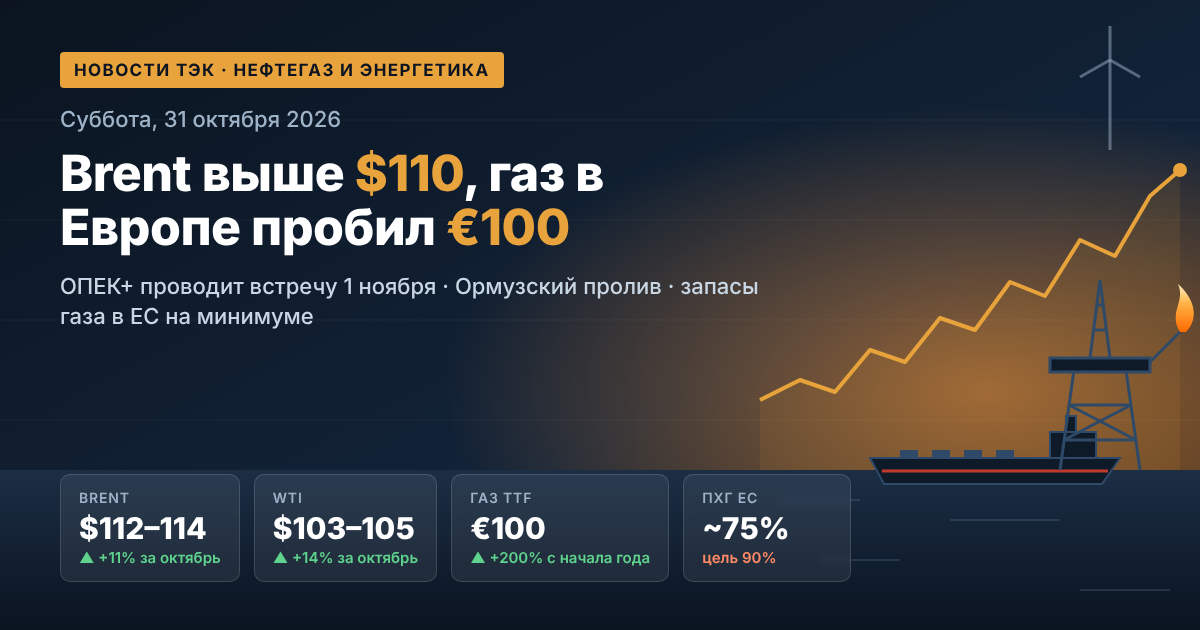
火曜日の取引では、1月のブレント先物がバレルあたり110ドルを下回る一方、近い12月契約は114〜116ドルで取引されていました。この契約間のギャップは、深刻なバックワーデーションを反映しており、市場は即時の原油供給に対してかなりのプレミアムを支払っています。WTIはおよそ101ドルで推移し、ブレントとWTIのスプレッドは約9ドルに縮小しました。
原油価格の動向を決定づける主な要因は以下の通りです。
- 外交の動き。サウジアラビア、トルコ、パキスタンの代表団が週の初めにテヘランで話し合いを行い、関係を継続することに合意しました。これは、軍事ラリーの間に売り手側にとっての初めての強力な論拠となります。
- アメリカの政治カレンダー。ワシントンは、11月3日の中間選挙までイランに対して新たな攻撃を行う予定はないことを示唆しており、一時的に急激なエスカレーションのリスクを低下させています。
- 金融政策。FRBは9月に3年ぶりに金利を引き上げ、高騰する原油価格はインフレーション圧力を強化し、さらなる引き締めの期待を生んでおり、コモディティへの需要を抑制しています。
- 技術的な状況。価格は年初の範囲の上限で停滞しており、調整が予想される一方、新たなエスカレーションがあれば、年末までに120ドルに向かう可能性も否定できません。
ホルムズ海峡とペルシャ湾:原油供給に対する物理的リスク
外交的な信号にもかかわらず、インフラリスクは前例のない状態が続いています。イランは、過去1週間に7隻のタンカーが夜間に損傷を受けたと報告し、IRGCは「無許可」の南の航路で2隻のスーパータンカーが爆発したと発表しました。イエメンのフーシ派はサウジアラムコの施設に対する攻撃を続けており、同社は東部省の本社から人員を避難させました。
その一方で、中東からの原油輸出は逆説的に回復しました。追跡データによると、10月18日までの週の輸出は日々240万バレルを超え、戦争前の水準を上回りました。サウジアラムコは、ホルムズ海峡を迂回するパイプラインの搬出量を3倍以上に増やしていますが、軍事リスクの保険料は依然として船舶価値の約3%に達しています。
OPEC+: 紙上の配分と11月1日の会合
アライアンスの主要な7カ国(サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーン)は、2ヶ月連続で生産目標レベルを維持しています。リヤドの配分は日々1,050万バレル、ロシアは990万バレルです。しかし、グループの実際の生産量は8月に約2,500万バレルであり、これは戦争前の水準より約500万バレル低いです。次回の会合は11月1日に予定されており、市場は2027年まで配分の変更を予期していません。戦争の影響で参加国の生産能力の見直しが遅れています。ロシアのウラル原油に対するブレントのディスカウントは、1バレルあたり8〜15ドルと評価されています。
ガス市場:ヨーロッパは15年ぶりの最低在庫で冬を迎える
11月のTTF先物は月曜日に1,133ドル/1,000立方メートルに達し、2022年12月以来の最高値となりました。火曜日には価格が約1,100ドルに修正され、12月契約は€96/MWhで取引されていました。これは、昨冬の平均水準の約3倍に相当します。
ガス価格の上昇をもたらす主な要因は以下の通りです。
- ペルシャ湾のLNG不足。世界のLNG供給の約20%を担っていた地域からの供給は激減し、2つのカタールのLNGプラントが年産1,280万トンの能力で3年以上の停止状態にあります。
- 地下貯蔵所の低在庫。EUの貯蔵庫は約74.9%(約800億立方メートル)で埋まっており、過去5年間の平均より14〜15ポイント低いです。欧州委員会は既に12月1日までの90%から80%へ目標を引き下げています。
- アジアとの競争。ヨーロッパの買い手はスポットでのLNGのために過剰な支払いを余儀なくされています。
- 気象要因。寒冷気候により、EUのいくつかの国は通常よりも早くガスの抽出を開始しています。
アナリストは、厳しい冬場には1,200〜1,400ドル/1,000立方メートルの価格上昇を予想しています。
モスクワでのFSRGサミット:世界のガス市場へのシグナル
ウラジーミル・プーチン大統領は、ガス輸出国フォーラムのサミットで、業界の重大な混乱について言及し、欧州の消費者に対するコストの上昇をロシアのエネルギー資源の放棄と結び付けました。主な論点は以下の通りです。
- 世界のガス需要は2050年までに毎年5.5兆立方メートルに達する可能性があり、国際貿易は1.7兆に成長する。
- 市場を安定させるためには、紛争の終了と制裁の解除が必要です。
- 生産者にとっては、二桁成長のスポット価格よりも安定が重要です。
- ロシアは北極でのアメリカのパートナーとの共同作業の可能性を検討しています。
クレムリンは、関心のある買い手がいる場合、ヨーロッパへのガス供給再開を議論する準備があると述べました。
石油製品と製油所:ロシアにおけるディーゼル不足と規制
世界の石油製品市場は、原油市場よりもはるかに緊張しています。アメリカでの重油とディーゼルの先物は、ガロンあたり約4.9ドルで取引されており、前年同期の水準の2倍以上の価格です。中間留分の不足は、精製マージンを支え、原料にアクセスしている独立系製油所にとっては有利です。
ロシアでは、2027年1月31日までガソリン、ディーゼル、船舶燃料の輸出が全面的に禁止されています。今年の初めから、ガソリンの小売価格は約20.5%上昇し、ディーゼルは13.4%上昇しました。10月中旬のデータによると、ガソリンの平均価格はリッターあたり78ルーブルに下がりましたが、状況は依然として脆弱です。製油所は最大負荷で稼働しており、計画された修理が延期され、精製データは秘匿されています。
電力エネルギーと再生可能エネルギー:エネルギー危機がエネルギー移行を加速
高価格の化石燃料は、再生可能エネルギーの経済的根拠を強化しています。2026年春、風力と太陽光発電が初めて世界的にガス発電を超え、発電量の22%を占めているのに対し、ガスは20%を占めています。アメリカでは、年内に86GWの新しい発電能力が導入される見込みで、その90%は太陽光発電所、蓄電池、風力によるものです。インドネシア、韓国、その他の国々は、再生可能エネルギーの開発プログラムを加速させており、それをエネルギー安全保障とLNG輸入依存の軽減の手段として位置づけています。
石炭:アジアの需要が価格を支える
高価格のガスは、北東アジアの一部のエネルギーシステムを石炭に切り替えることを促しています。オーストラリアのニューキャッスルハブでのエネルギー用石炭価格は、10月に3年ぶりの最高値に達し、2026年の平均価格は約130ドル/トンFOBと予測されています。しかし、再生可能エネルギーの増加により輸入が制限されています。中国、インド、そして日本の石炭購入予測は引き下げられています。
投資家にとって重要なポイント:今週の主要な指標
- イランに関する交渉 — 原油とLNGにとっての主要な要因、進展が地政学的プレミアムを一部取り除ける。
- アメリカの週間石油在庫データ — 需給のバランスに関するシグナル。
- ECBの決定 — ユーロとドル建てのガス価格への影響。
- 11月1日のOPEC+会合 — 基本シナリオでは配分の維持が予想される。
- 11月3日のアメリカの選挙 — ワシントンの外交政策の変更リスク。
- 冬季のガス需要とEUにおける地下貯蔵所からのガス抽出の気象状況 — ガスと電気の冬季価格に関する指標。
原油とガス市場は高いボラティリティの状態を維持しており、外交ニュースやペルシャ湾での事件が、1セッションで数パーセントの価格変動を引き起こす可能性があります。石油、ガス、燃料企業および原材料セクターの投資家にとって、今後の2週間は、暖房シーズン開始前の現在の価格レベルの強靭性を試す時期となるでしょう。