ベンチャー市場 2026年10月28日: Anthropicの公開募集、Flapping AirplanesおよびLegoraのAIメガラウンド、ロボティクスの評価の上昇、新しいベンチャーファンド、欧州の9ヶ月の成果
ベンチャー市場は、今年最大のイベントを前に10月の最後の週に入ります。AnthropicはS-1フォームを公開し、歴史上最大のIPOとなる可能性のある上場を準備しています。これは、ベンチャー投資家やファンドにとっては単なる取引以上の意味を持ちます。公開市場が生成型人工知能のリーダーに与える評価は、全セグメントの指標を設定することになります。そして、それによって今後数年の遅いラウンド、セカンダリーディールおよびエクジット戦略が影響を受けることになります。
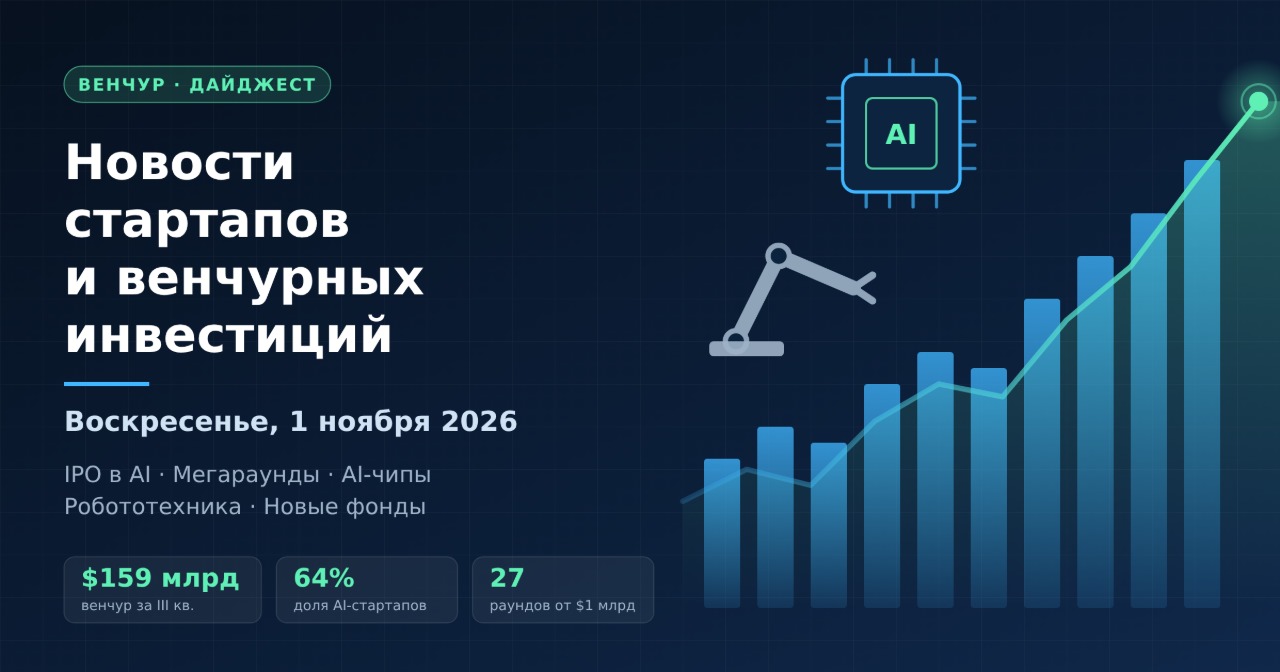
それにもかかわらず、スタートアップへの資金流入は鈍化していません。10月15日から23日までの間に、米国企業は15回以上のラウンドで60億ドル以上を調達しました。投資家にとっての今日の重要なテーマは以下の通りです:
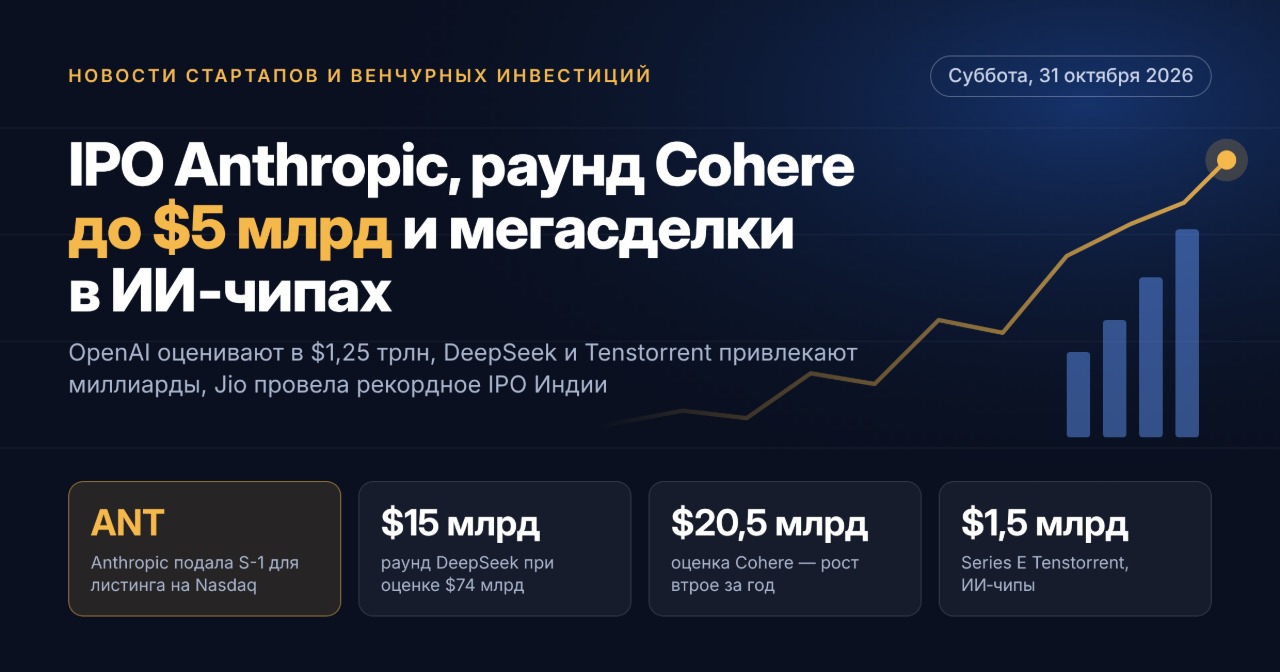
- AnthropicのIPO: 公開S-1、NasdaqのティッカーANT、評価の目安は1.5~2兆ドル。
- AIメガラウンド: Flapping Airplanes、Legora、TenstorrentおよびModal Labsが何百万ドル、何十億ドルを調達。
- 物理的AI: Bedrock RoboticsおよびEka Roboticsが評価を迅速に高めています。
- 防衛および公共部門技術: ASIおよび22oneが主要ファンドから支援を受けています。
- 欧州および新興市場: 記録的な9ヶ月と新しいベンチャーファンドの閉鎖。
AnthropicがS-1を公開: 歴史上最大のIPOが視界に
10月26日、Anthropic PBCは、6月1日に提出した機密申請を公開モードに移行しました。同社は、ティッカーANTでNasdaq Global Select Marketへの上場を計画しています。主幹事はGoldman Sachsで、その後にMorgan Stanleyが続き、合計で20以上の銀行がシンジケートに参加しています。
ビジネスメディアによると、上場は11月16日を目指しており、調達額は1000億ドルを超える可能性があり、評価額は1.5~2兆ドルに達する見込みです。比較として、SpaceXは6月に1.77兆ドルの評価で上場し、860億ドルを調達しました。株価、株数、および最終的な取引額は、現時点では公募に示されていません。
S-1からの主要な財務指標は以下の通りです:
- 2026年上半期の収益は162.9億ドル、前年の11.6億ドルに対して。
- 第2四半期の収益は115.6億ドル、営業利益は9.74億ドル。
- 上半期の純損失は807.5億ドルで、ほぼ非現金性の損失です。これは、企業価値の上昇に伴う転換社債の再評価に関連しています。
- 最後のプライベートラウンドは、2026年5月に9650億ドルの評価で650億ドルのシリーズH。
マルチプライヤーとリスク: 市場はAIビジネスをどう評価するか
アナリストたちは、Anthropicの上場をAIビジネスモデルに関する国民投票と呼んでいます。第2四半期に基づく年間収益は約460億ドルです。つまり、2兆ドルの評価は約43年分の収益に相当します。5月のプライベートラウンドでは約21年分の収益でした。
機関投資家にとっての重要な問題は以下の通りです:
- 計算コスト。 インフラストラクチャへの支出は収益と共に増加しています。専門家は、収益対計算資源コストの比率に注目することを勧めています。
- 長期的な契約。 データセンターやチップの長期契約は、キャッシュフローに圧力をかけています。
- 競争環境。 OpenAIはIPOを来年に延期し、非公開でさらに300億ドルを調達していると報じられています。評価額は1.25兆ドルに達しています。
一部の観察者は、AI企業への資本のアクセスが減少する可能性があると警告しています。したがって、上場の成功は全てのベンチャーエコシステムにとって重要です。
今週のAIメガラウンド: 効率性と垂直ソリューションへの賭け
市場がANTを待つ中、プライベートキャピタルは引き続きAIセグメントに集中しています。最近の主要な取引は以下の通りです:
- Flapping Airplanes — シリーズAラウンドで10億ドルを調達し、評価額は60億ドル。これは1月の4倍です。ラウンドはIndex VenturesとLux Capitalが主導し、GV、Sequoia、Kleiner PerkinsおよびNvidiaが参加しました。同社は、大規模モデルを遥かに少ないデータで学習させる方法を開発しています。
- Legora — シリーズEラウンドで5.5億ドルを調達し、評価額は88億ドル。スウェーデンの法律専門家向けプラットフォームは、Atreides Management、Fidelity、Baron CapitalおよびJPMorganから支援を受けました。
- Tenstorrent — シリーズEラウンドで15億ドルを調達し、評価額は62億ドルで、RISC-VアーキテクチャのAIチップ開発に使われます。
- Modal Labs — シリーズDラウンドで7.5億ドルを調達し、評価額は157.5億ドルで、Accelが主導しています。同社はAI負荷用のクラウドインフラを構築しています。
- Town — チームワーク用のAIアシスタントにシリーズBラウンドで1.08億ドル。Forerunner、Menlo Venturesおよびa16zが取引に参加しています。
傾向は明らかです:投資家はAIのコスト(データ、チップ、計算)を削減する技術と、迅速に収益を上げる垂直アプリケーションに対してプレミアムを支払う準備ができています。
物理的AIとロボット技術: 評価が市場よりも早く上昇
ロボット技術は、言語モデルに次ぐ重要なベンチャー投資の分野になりつつあります。自主作業機械用の自律システムを開発するBedrock Roboticsは、シリーズCラウンドで6億ドルを調達し、評価額は41億ドルに。2月には同社の評価額は17.5億ドルでした。データセンターの建設および重機オペレーターの不足によって需要が高まっています。
他の注目の取引は以下の通りです:
- Eka Robotics — シリーズAラウンドで1.5億ドルを調達し、評価額は14.5億ドル。ラウンドはa16zとF-Primeが主導し、同社はすぐに「ユニコーン」になりました。
- Enact — センサー技術のためにFirstminute CapitalとRedalpineから3000万ドルを調達しました。
- Coherence Neuro — Founders FundとOpenAI Startup Fundから神経インターフェースのために4500万ドルを調達しました。
防衛、安全保障および公共部門: ファンドの持続的な関心
防衛技術と重要インフラ向けソリューションは、ベンチャーファンドの注目を集め続けています。ボストンのASIは、シリーズCラウンドで3.25億ドルを調達し、評価額は30億ドルです。ラウンドはSpark Capitalが主導し、Craft Ventures、a16zおよびCitadel Securitiesが参加しました。このプラットフォームは、軍、航空会社および管制官が資産を管理するのを助けています。
ロンドンの22oneは、警察向けのAIツールを開発しており、Financial Timesによれば評価額は約4億ドルです。投資家はSequoia、General Catalyst、Lux CapitalおよびCreandumです。Watchtower Labsは、SeedステージでShield Capital、ConvictionおよびFounders Fundから3500万ドルを得ました。
フィンテックおよびビジネスプラットフォーム: 大規模評価の復活
フィンテックは再び高いマルチプライヤーを見せています。Rampは、Dragoneerの指導の下、60億ドルの評価で18.5億ドルを調達しました。これは米国で最も高価なプライベートフィンテック企業の一つです。Whopは、オンラインビジネスのマネタイズ向けプラットフォームであり、Sequoia CapitalからシリーズDラウンドで2億ドルを調達し、評価額は51億ドルです。ロンドンのNevisは、資産管理の業務を自動化し、EQT Venturesの指導の下でシリーズBラウンドで7000万ドルを調達しました。
欧州: 記録的な9ヶ月と後期段階への集中
欧州のベンチャー市場は、自信を持って成長を示しています。主要な数字は以下の通りです:
- 第3四半期に、欧州のテクノロジー企業は732件の取引で278億ユーロを調達し、前年同期比32.4%の増加。
- 9ヶ月間の調達額は63%増加し619億ドルに達し、ラウンドの数は19%減少しました。
- 後期ラウンドには53%の資本が投入され、ロンドンは約35%です。
新しい取引の中には、フィンランドのVolare(昆虫からのタンパク質生産で710万ユーロ)やスイスのSonexos(ノイズ抑制技術で500万スイスフラン)があります。フランクフルトのQuoIntelligenceは、サイバーセキュリティ分野で元ドイツ財務大臣クリスチャン・リンドナーから投資を受けました。
新しいファンドおよび新興市場、ロシアおよびCISを含む
ニッチなベンチャーファンドにも資金が流入し続けています:
- Endeavor Catalyst Fund V は320百万ドルでオーバーサブスクリプションを完了しました。運用資産は850百万ドルを超え、焦点は新興市場です。
- Nautaは、欧州のソフトウェアとディープテック向けに目標規模150–200百万ユーロの第6ファンドの最初のクローズを6000万ユーロで実施しました。
- Indie GO Fund IIは、ロシアのゲームスタジオ向けに50億ルーブルを目指しています。初回のクローズは2026年第4四半期を予定しています。
インドでは、Live2.aiがIvyCap Venturesの指導の下、プレシリーズBラウンドで約1400万ドルを調達し、Even HealthcareはKhosla VenturesおよびAlpha Waveから5000万ドルを調達しました。中央アジアでは初期段階が活発で、カザフスタンのAIスタートアップRiasmがプレシード段階で300万ドルを調達しました。ロシア市場ではモスクワのベンチャーファンドがテクノロジー企業向けに2.5億ルーブルを投資し、「Созидательный венчур」ファンドがデータプラットフォーム「Аргумент」に投資しました。
ベンチャー投資家にとっての意味: 本日の結論
- AnthropicのIPOは価格の基準となるでしょう。 成功した上場は、後期段階のAI企業に対する高いマルチプライヤーを確立し、需要が弱ければ、プライベートポートフォリオの評価を見直すことになります。
- エグジットのウィンドウが拡大しています。 SpaceXとAnthropicの後には、他の「ユニコーン」が公開市場に登場するでしょう。
- 多様化は「リアル」AIにシフトしています。 ロボティクス、防衛およびインフラがラウンドの増加したシェアを得ています。
- ディisciplineは依然として重要です。 資本の集中は、評価のピークで取引に入るファンドにリスクを高めます。
グローバルなスタートアップおよびベンチャー投資市場は、記録的な流動性と高まる不確実性という稀な組み合わせで11月に入ります。ANTの期待されるデビューまでの次の3週間は、世界中の投資家のセンチメントにとって決定的な時期となるでしょう。