石油市場:Brentは115ドル近辺、WTIは100ドル超
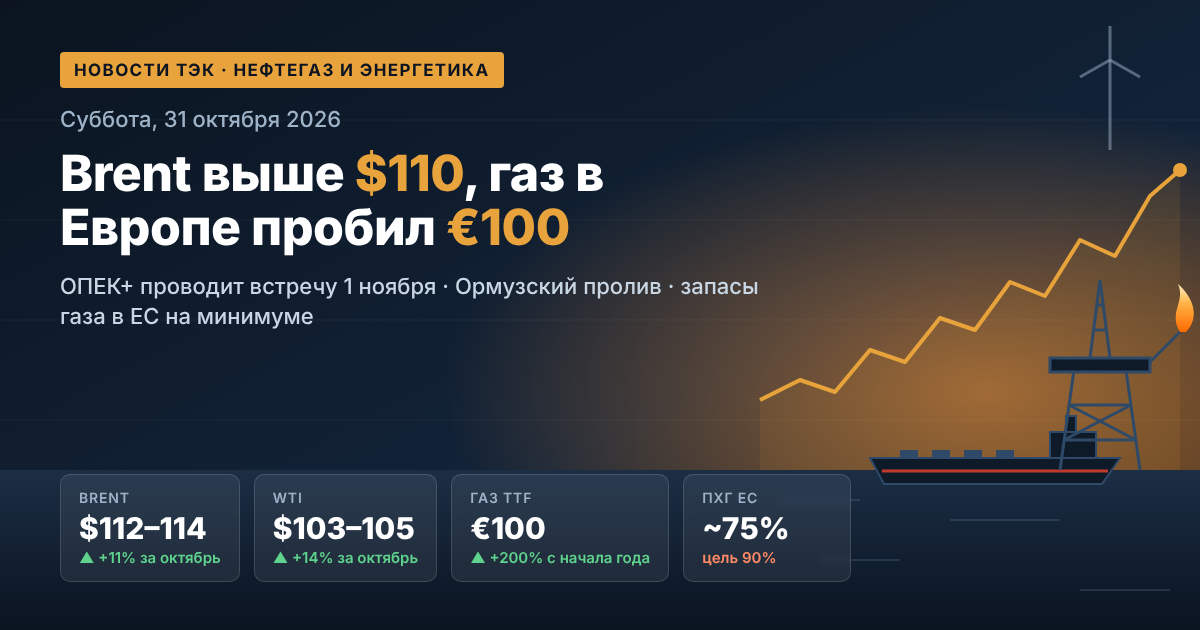
10月28日の取引結果によると、ICEのBrent12月限は約1.2~1.4%上昇し、1バレル114.7~115.5ドルのレンジを維持して、前日の下落分を取り戻した。米国のWTIは101~102ドルまで上昇した。月間ではBrentは約20%上昇し、前年比ではほぼ80%高となった。
原油相場の主要ドライバー
- ラス・タヌラへの打撃。 フーシ派は日量55万バレルの製油所へのロケット攻撃を主張した。リヤドは攻撃の事実を確認していないが、ラス・タヌラは王国の二大輸出拠点の一つであり、市場は直ちにリスクを織り込んだ。
- 米国在庫。 APIは原油在庫が203万バレル減少したと記録した。予想は80万バレルの増加であったため、WTIを下支えした。
- 政治的不確実性。 イスラエル総選挙は事実上の行き詰まりで終わった。ベンヤミン・ネタニヤフもガディ・アイゼンコットも、過半数への明確な道筋を得られなかった。
- カーブ構造。 Brentの1月限は12月限を明確に下回って取引されており(約111ドル)、Brent–WTIのスプレッドは約14ドルまで拡大した。軍事プレミアムはまさに欧州の指標に集中している。
ホルムズ海峡:世界の石油・LNG供給にとって最大のリスク
イスラム革命防衛隊は10月26日、海峡を閉鎖すると正式に宣言し、国際海事機関は10月27日、航路上の機雷危険と安全な通航を保証できないことを警告した。「無許可」の航路で機雷により爆発・炎上したタンカーについてイラン側は報告し、封鎖をオマーン湾にも拡大した。
交渉の場でテヘランは海峡開放のための7つの条件を提示しており、米国の海上封鎖の解除、石油制裁の例外、少なくとも120億ドル相当の資産の凍結解除などを含む。イラン側によれば、要求が履行されればタンカーの航行は4~5日で回復可能である。市場にとって重要な点は、代替ルートを考慮すると、10月18日までの週の中東原油輸出は日量2400万バレルを超え、すなわち戦前水準を上回っていたことである。したがって、物理的な不足は部分的に補われているものの、運賃と保険料は依然として極めて高止まりしている。
OPECプラス:11月1日の会合と2027年の割当
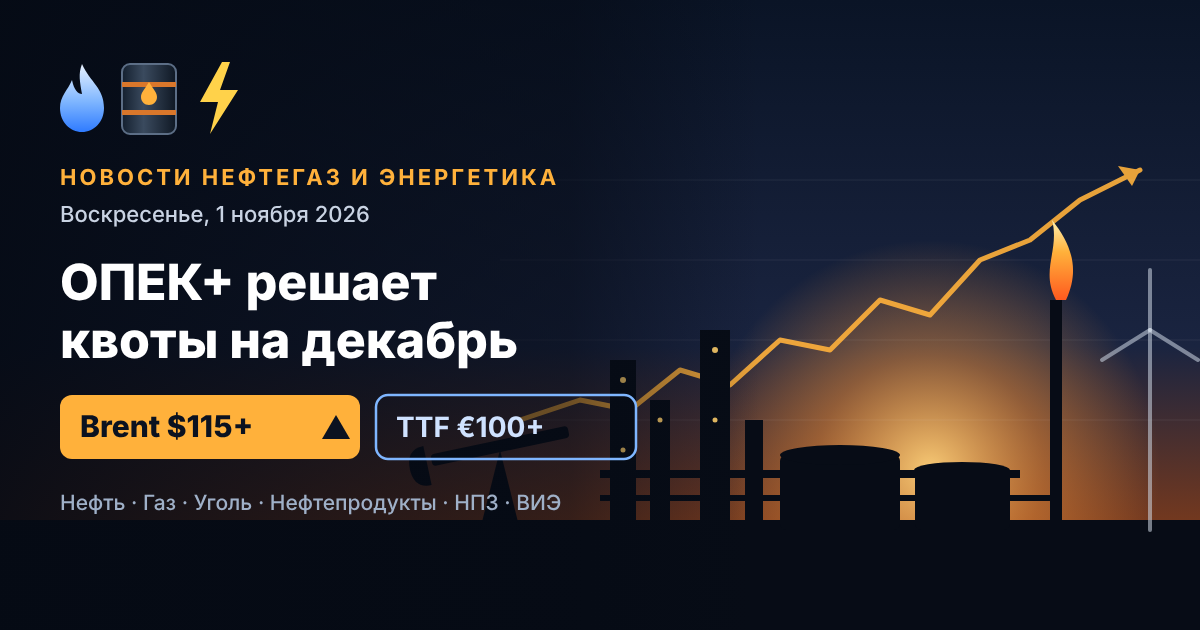
同盟の主要7参加国(サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーン)は11月1日日曜日に会合する。10月と11月の割当は据え置かれた。サウジアラビアが日量1050万バレル、ロシアが日量990万バレル、イラクが日量440万バレルである。
- 8月の7か国の実生産量は約日量2500万バレルで、戦前の2月水準を約日量500万バレル下回った。
- 2026年の割当引き上げは、ホルムズ経由の輸出障害により、主に紙面上のものにとどまった。
- 2027年の割当配分に必要な生産能力の見直しは延期されており、市場の基本シナリオは現行政策の維持である。
ガス・LNG:欧州は2009年以来の最低在庫で冬入り
オランダのTTFハブは1MWhあたり約96~97ユーロで取引されており、2022年12月以来の高値である。年初来で欧州のガス価格は3倍以上に上昇した。EUの地下貯蔵施設の充填率は約74.6%で、この時期としては観測史上最低であり、5年平均を約14ポイント下回っている。
- カタール産LNGの喪失は、液化天然ガス市場における不足の主要因であり続けている。
- アジアとの競争により、欧州は柔軟なLNGカーゴに対して割高な支払いを余儀なくされている。
- ノルウェーからの供給は秋に計画外の修繕により抑制された。
- ヘンリーハブは米国で約3ドル/MMBtuにとどまり、米国LNG輸出事業者の採算を強化している。
欧州のエネルギー多消費型産業と発電にとって、これは冬季ピークにおける高い電力価格と、寒冷な気候の下での消費制限リスクを意味する。
ロシア:記録的な輸出収入と制裁緩和の兆し
10月25日までの週のロシア産原油の海上輸出は日量385万バレルに増加し、その週の金額は27億6000万ドルに達して、紛争期間全体を通じた最高額となった。Urals価格の下落は、出荷量の増加とESPOの値上がりによって相殺された。一方、4週間平均は日量355万バレルに低下し、トレーダーは製油所稼働率の上昇と北方海路の航行終了により、11月の西部港からの出荷減少を予想している。
制裁に関する議題
- 10月28日、10月9日のモスクワとワシントンの合意の枠組みで、ロシア産ディーゼル燃料を積んだ4隻目のタンカーが輸出向けに送り出された。
- 経済紙の報道によれば、両当事者は米国企業のロシア石油市場への復帰と、欧州向け「ドルジバ」パイプライン経由の供給再開について協議している。
- ハンガリーは、11月21日に期限を迎えるロシア産原油購入に対する米国の例外措置の延長を求めている。
石油製品・製油所:ディーゼル不足と国内市場の規制
石油製品セグメントは、世界のエネルギー複合体の中で最も逼迫した部分であり続けている。米国では秋を通じて留出油在庫が5年基準を明確に下回り、季節的な修繕に伴って製油所稼働率が低下している。
ロシアでは2026年8月1日から2027年1月31日まで、ガソリン、ディーゼル、船舶用燃料の輸出禁止が施行されており、一部のディーゼル輸出業者には割当が设けられている。10月中旬のガソリン1リットル当たりの平均小売価格は約78.7ルーブルであった。エネルギー省は政府に対し燃料輸入支援の選択肢を提案しており、その一つは小売価格を1リットル当たり2.1ルーブル引き上げることを想定している。製油所へのドローン攻撃、長期化する修繕、設備に対する制裁措置が、製油マージンへの圧力を続けている。
石炭・電力:アジアにおける石炭回帰
ニューカッスル動力炭は1トン当たり約150ドルを維持しており、年間で40%以上上昇した。10月6日には相場は152.2ドルに達し、2024年10月以来の高値となった。高価なLNGがアジアの発電の石炭への切り替えを促す一方、インドネシアの輸出規則の不確実性が2027年契約交渉を長引かせている。オーストラリア、インドネシア、ロシア、南アフリカの石炭企業にとって、これは収益性が高まる好機である。
再生可能エネルギー・エネルギートランジション:危機下での記録
IEAの推計によれば、2026年に再生可能エネルギーは初めて石炭を抜いて世界最大の発電源となり、太陽光発電は風力を上回る。インドでは上半期の太陽光・風力発電量が25%以上増加した。エネルギー危機は再生可能エネルギー、蓄電システム、送配電網への投資を加速させているが、夕方の需要ピークは依然としてガスと石炭で賄われており、柔軟性の不足が卸売市場における負の価格の頻発を招いている。
10月29日に投資家・エネルギー市場関係者にとって重要な点
- ホルムズとイラン: 交渉進展のいかなる兆候もBrentのプレミアムの一部を急速に剥落させ得る。11月3日の米中間選挙までのエスカレーションは120ドルへの道を開く。
- ラス・タヌラの被害確認: アジア・中東の石油製品市場にとっての鍵となる要因。
- 11月1日のOPECプラス: 割当の維持が予想される。2027年割当の議論が行われればサプライズとなる。
- ガス: 気象予報と地下貯蔵施設からの取り出しペースが、TTFが100ユーロ未満を維持できるかを左右する。
- 対ロシア制裁: ハンガリー、「ディーゼル取引」、米国企業のアクセスに関する決定は、世界の石油流通の再編可能性を示す指標である。
2026年10月末の石油・ガス市場は、供給と地政学の市場であり続けている。石油、ガス、石炭、石油製品が同時にリスクプレミアムを伴って取引される一方、エネルギートランジションはまさに在来型エネルギー源の危機を背景に加速している。