スタートアップとベンチャー投資の最新ニュース(2026年7月27日): ベンチャー資金調達の記録的な規模、メガラウンドでの資本集中、IPOとM&Aの復活、フィジカルAIの新たな成長ポイント、ベンチャーファンドと機関投資家への実践的な洞察。
グローバルなベンチャー市場は、2026年7月の最後の週に、1つの言葉では表現しきれない状況にあります。形式的には、業界の歴史の中で最も資本集約的な時期であり、上半期に世界のスタートアップが約5100億ドルを調達しました。この金額は2025年全体の4400億ドルを上回り、2021年下半期に設定された以前の上半期の記録を約30%も上回っています。実際、市場ははるかに狭隘になり、ベンチャー投資は限られた企業、セクター、法域に集中しています。
ベンチャー投資家やファンドにとって、これは業務の論理の変化を意味します。資本の不足は質の高いエントリーポイントの不足に置き換わり、最高の取引を巡る競争は評価の領域からアクセスの領域へと移りました。以下は、2026年7月27日時点でのスタートアップ市場とベンチャー資金調達の主要な議題です。
月曜日の朝の重要数字
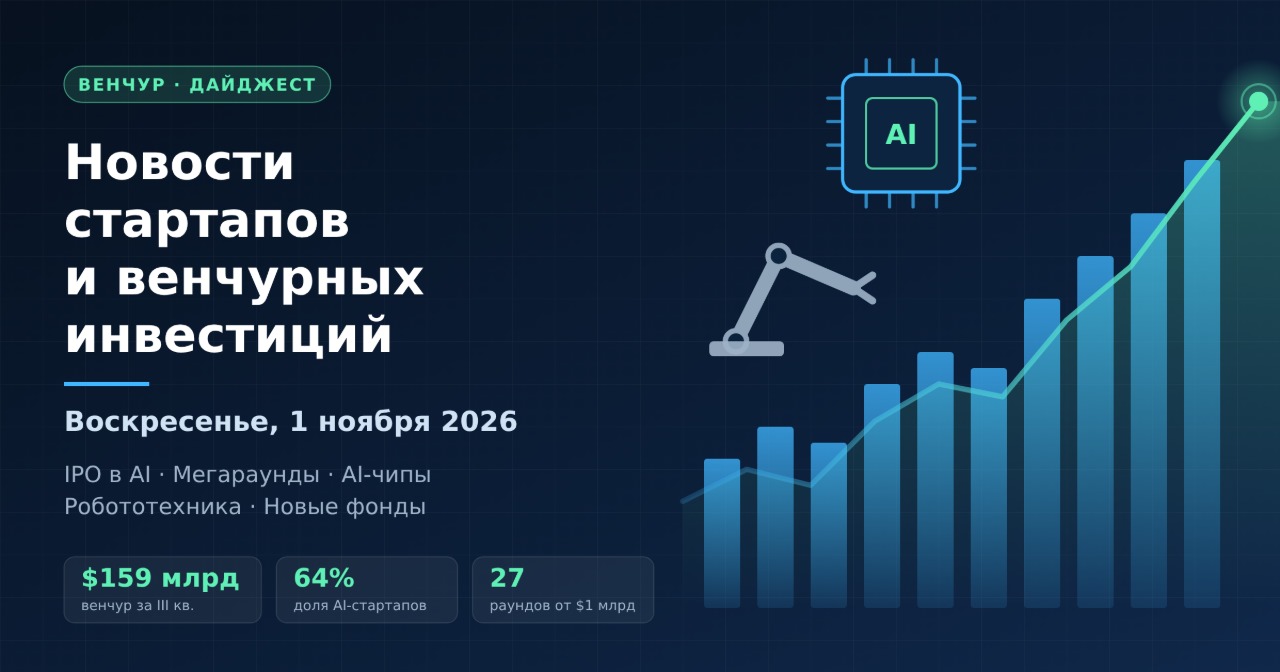
- 5100億ドル — 2026年上半期における世界のベンチャー投資の総額; 第1四半期に3050億ドル、第2四半期に2050億ドル、5000以上のスタートアップに分配。
- 43% — 上半期の全ベンチャー資本の割合が2社に集中; OpenAIとAnthropicは合計で約2170億ドルを調達。
- 70%以上 — 第2四半期のグローバルファイナンスにおける人工知能スタートアップの割合; 昨年は約50%。
- 3920億ドル — 上半期の米国とカナダにおけるスタートアップへの投資; 後期ステージは前年比141%の成長。
- 53% — 第2四半期における10億ドル以上のメガラウンドの割合; 16社が1086億ドルを調達。
週の取引: フィジカルAIが加速
7月18日から24日の週は、ベンチャーキャピタルの焦点がソフトウェアの上にあるものから「ハードウェア」、センサー、産業展開にシフトしていることを確認しました。主要なラウンドは次の通りです:
- Atoms — 17億ドル. Uberの共同創業者トラビス・カラニックが設立したフィジカルAIのスタートアップが、アンドリーセン・ホロウィッツのリーダーシップの下で資金調達。
- Meshy AI — 4億ドル. 3Dコンテンツ生成の基盤モデル開発者へのシリーズBラウンドで、評価額は15億ドル。
- Sila — 3億ドル. 次世代バッテリー用シリコンアノードの生産拡張。
- Etched — 3億ドル. 約103億ドルの評価でSequoiaのリーダーシップの下で行われたシリーズC; 会社はインファレンス用のチップとラックを設計し、10億ドルの受注ポートフォリオを持つと主張。
- Augustus — 1億8000万ドル. 銀行の米ドル口座へのアクセスを提供するフィンテックプラットフォーム; 評価額は10億ドルで、タイガー・グローバルのラウンド。
- Cathedral — 1億6000万ドル. Sequoiaとアンドリーセン・ホロウィッツの支持を受けた防衛サイバーセキュリティスタートアップで、評価額は約14億ドル。
バイオテクノロジーのCrystalys Therapeutics(1億3000万ドル)、医療プラットフォームCandid Health(1億2000万ドル)、サイバーセキュリティプロジェクトのGlow(1億ドル)とNeo Security(7500万ドル)がトップ10を締めくくります。
資本が「スタックの下」と流れる理由
最近の数ヶ月の論理は簡単です: 投資家はモデルの上にあるアプリではなく、AIのコスト構造を決定するボトルネックにプレミアムを支払います。したがって、計算インフラ、インファレンスチップ、エネルギー、ロボティクスデータにおける記録的なラウンドが行われています。ヨーロッパの例として、ロンドンのHumanoidが15.2億ドルのシリーズAを調達しました(評価額は13.5億ドルで、BoschとSchaefflerが参加)。シンガポールのRopediaは、人間の行動に関するマルチモーダルデータを収集するために3000万ドルを調達しました。
ベンチャーファンドにとっての実践的な結論: ビジネスモデルの安全性は、ますます供給側によって決定されており、独自のデータセット、物理的展開、戦略的契約、切り替えコストによって形成され、インターフェースによってではありません。
資本の集中は新たなシステムリスク
2026年のスタートアップ市場は「持つ者」の市場です。Crunchbaseのデータによると、年初からの約60%(約3200億ドル)が10億ドル以上のラウンドに集中しています。米国では、PitchBookとNVCAのデータによれば、4127億ドルのうち81%以上が1億ドル以上の取引に流れています。AIの資金調達の約88%は、米国に本拠を置く企業が受け取っています。
逆に、初期段階の圧縮が進んでいます: 北米におけるシード投資は第2四半期に約49億ドルで、前年比27%の減少を示しています。LPにとって、これは収益性がいくつかの発行者によって決定されるシナリオで、ポートフォリオをストレステストする必要があることを意味します。
エグジットが復活: IPOとM&Aがファンドレイジングと同時に機能
2021年以来初めて、流動性市場がプライマリーキャピタル市場に追いつきました。第2四半期には、32社が評価額10億ドル以上でIPOを果たし、24のベンチャー企業がそれぞれ10億ドル以上の金額で買収され、合計で1130億ドル、四半期の記録達成となりました。コアイベントは、約1.77兆ドルの時価総額を持つSpaceXのIPOで75億ドル。
- ナスダックは、上半期に新規上場から1293億ドルを調達。
- テクノロジーIPOは、初日の平均上昇率が約44.5%を示しました。
- テクノロジーIPOパイプラインの総評価は約2.1兆ドルと見積もられています。
- 今年上半期の192件の米国上場のうち、118件がSPACで、74件が従来のIPOでした。
市場は開放されていますが選択的です: 需要は多くの著名な企業に集中しています。今後は、OpenAIやいくつかのフィンテックプラットフォームの潜在的な上場があり、年末のエグジット統計を塗り替える可能性があります。
ファンドのファンドレイジング: メガファンドがLPのお金を奪う
非対称性は運営会社のレベルでも再現されています。2026年上半期に、ベンチャーファンドは約724億ドルを調達し、その約70%をたった16のメガファンドが占めています。特に、AIインフラに焦点を当てた490億ドルのMGXファンドの閉鎖が際立っています。
中小規模のファンドにとって、これはファンドレイジングサイクルの延長、DPIの引き上げ要求、流動性管理の手段としての二次市場へのLPの関心の高まりを意味します。
地理: 米国が支配的、ヨーロッパは4年ぶりの最高四半期
欧州のスタートアップは第2四半期に約240億ドルを調達しました—2022年以来の最高額で、約半分はAI関連プロジェクトに集中しました。地域はディープテック、防衛技術、金融サービスの強化を見せており、この四半期に154の欧州ベンチャー企業が合計で115億ドル以上で買収されました。アジアは、中国の基盤モデル開発者によって活動を維持しており、中東市場は主権資本の源として機能しています。
ロシアとCIS: 市場は縮小を続ける
地域の動向はグローバルと対照的です。2026年上半期におけるロシアのベンチャー投資の総額は約50.9億ルーブルで、前年比40%の減少を示し、取引数は約2倍に減少しました。平均チケットは約1130万ルーブルです。資金の大部分は主に産業と医療応用におけるAIと機械学習に集中しています。市場の参加者は、後半の金融緩和による活性化の期待を指摘しています。
ベンチャー投資家とファンドにとっての意味
- テーゼがセクターより重要。 資金調達を受けるのは、コストのインファレンス、ロボティクスデータ、AIフィッシングからの保護など、そのボトルネックを一言で説明できる企業です。
- 分散化対集中。 市場の43%が2つのキャップテーブルに集中する中で、従来のファンドの分散化は再構築を必要とします。
- 流動性窓口を活用すべき。 記録的なIPOとM&Aは、収益を確保し再投資サイクルを再起動する稀な機会を提供します。
- 初期段階はディスカウントゾーン。 シードセグメントの圧縮は、規律ある投資家にとって適切な評価で参入する機会を創出します。
- AIの物理経済。 エネルギー、チップ、センサー、産業用ロボティクスは、ソフトウェアから派生したテーマではなく、独立した投資テーマとなっています。
2026年7月27日時点でのスタートアップとベンチャー投資の市場は、同時に記録的で脆弱に見えます。資本は存在し、エグジットの窓は開いていますが、プレミアムは技術的または運用上の「ボトルネック」を制御する者に与えられます。このフィルターこそが、第二四半期のベンチャーポートフォリオの収益を決定付ける要素となるでしょう。