2026年7月29日時点の主要トピック:アジェンダを形成する数字
以下は、現在の市場議論の基盤となる主要指標です。
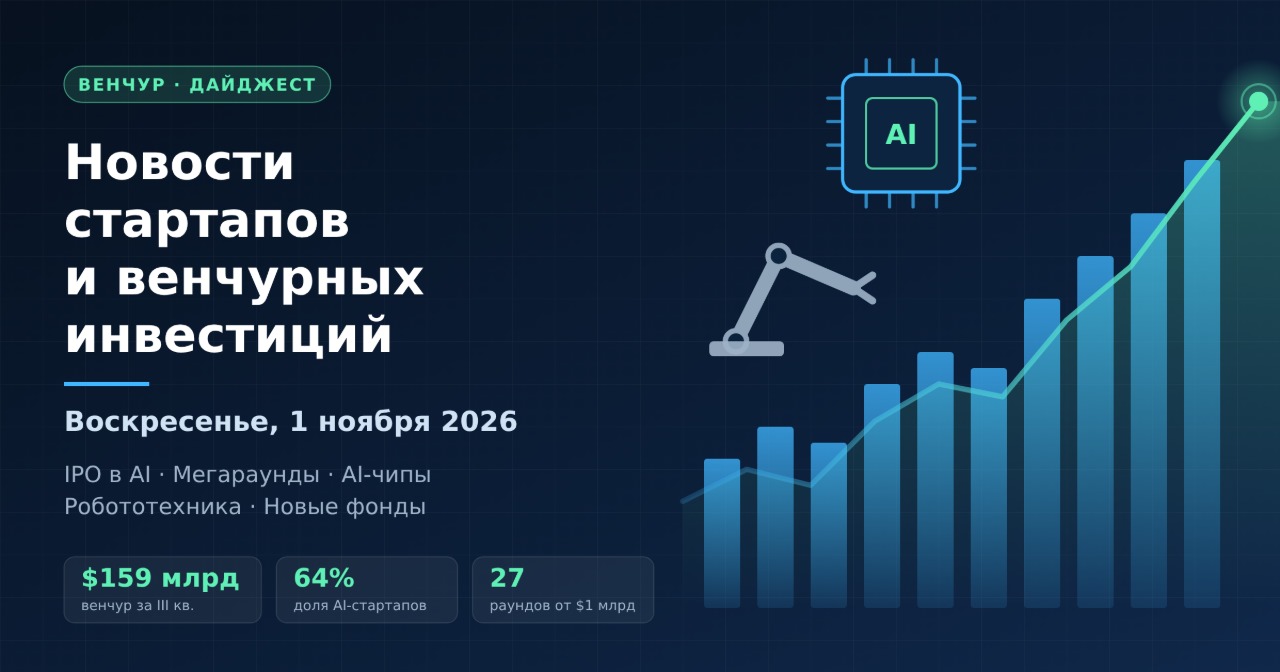
- 5100億ドル — 2026年上半期のグローバルベンチャー投資額。第1四半期は3050億ドル、第2四半期は5000社以上でさらに2050億ドル。
- 43% — OpenAIとAnthropicの2社が、上半期の世界ベンチャー資金調達額に占める割合(合計2170億ドル)。
- 70%超 — 第2四半期のグローバルベンチャー投資に占める人工知能分野のスタートアップの割合(前年同期は約50%)。
- 4127億ドル — 上半期の米国におけるベンチャー投資額。うち3559億ドル(86%)がAI関連企業向け。
- 2510億ドル — 年初来の米国IPO86件で調達された金額。2025年通年の474億ドルを5倍以上上回る。
- 1130億ドル — 第2四半期における、10億ドル以上の価格でのスタートアップ買収総額。観測史上最高。
- 50億9000万ルーブル — 上半期のロシア・ベンチャー市場規模。前年比40%減、取引件数は半減。
半期の記録:5100億ドルが「市場回復」を意味しない理由
過去最高のベンチャー資金調達額は、投資パイプラインの拡大によるものではなく、数件の巨大ラウンドによるものです。上半期の取引件数はほぼ横ばいであり、アジア市場では取引件数が過去最低水準にまで落ち込んでいる一方、調達額は過去最高を記録しました。言い換えれば、平均的なチケットサイズは数倍に拡大した一方で、資本へのアクセスは狭まっています。
第2四半期の後期段階の資金調達は前年同期比で約141%増加しました。これは、ベンチャーファンドの行動における根本的な変化を示しています。資本は新規銘柄のポートフォリオ拡大に向かうのではなく、すでにその実力を証明したリーダー企業への追加資金注入に向かっています。運用会社にとってこれは、より予測可能であるものの、非対称性の低いリターンプロファイルを意味します。LPにとっては、異なる戦略を持つファンド間の相関関係の上昇を意味します。
資本の集中:アジェンダにおける主要リスク
2社が半年間の世界ベンチャー資本の43%を吸収するという状況は、歴史的に類を見ません。これに地理的偏りが加わります。AIスタートアップへの投資全体の約88%は、本社を米国に置く企業に向けられています。一方、第2四半期の総額に占める米国の割合は83%から66~67%に低下しており、資本はセクター別には集中しつつも、地理的には国際化が進んでいます。
投資委員会にとって、これは3つの実務的な問いを提起します。
- 業界全体のリターンの大部分が少数の非公開企業によって決定される場合、ファンドのポートフォリオはどの程度分散されているのか?
- 評価のベンチマークが前例のない規模のラウンドによって設定されている場合、AI分野の「第二層」のスタートアップをどのように評価すべきか?
- 主要企業の少なくとも1社が公開市場で期待を裏切った場合、セクター全体のバリュエーション倍率はどうなるのか?
7月下旬のディール:実際に資金が流れた先
7月最後の10日間は、ベンチャーファンドの優先順位を示す代表的な断面を提供しました。最も注目すべき資金調達ラウンドは以下の通りです。
- Etched — 3億ドル、シリーズC、推論用チップ、リードはSequoia。
- CuspAI — 4億5000万ドル、シリーズB、新材料開発向けAI(Kleiner Perkins、NEA)。
- Meshy — 約4億ドル、シリーズB、3Dコンテンツ生成。
- Glow — 1億8000万ドル、シリーズA、サイバーセキュリティ(Sequoia、Cyberstarts)。
- Cathedral — 1億6000万ドル、防衛向けサイバーAI(Andreessen Horowitz、Sequoia)。
- Humanoid — 1億5200万ドル、シリーズA、評価額13億5000万ドル。人型ロボット工学分野で欧州初のユニコーン。
- Neo — 1億ドル、ステルスモードから脱却、AIエージェント時代のアプリケーションセキュリティ。
7月前半の市場では、さらに大規模な取引が見られました。防衛関連のHelsingへの18億ドル、SambaNova Systemsへの10億ドル、Together AIへの8億ドル、医療技術プラットフォームNekoへの7億ドル、核融合プロジェクトProxima Fusionへの4億1100万ユーロなどです。全体的な結論として、ベンチャーキャピタルはアプリケーションそのものではなく、新たな経済の「オペレーティングシステム」、すなわちコンピューティング、エネルギー、セキュリティ、産業用ロボティクス回路への資金提供を行っていると言えるでしょう。
Physical AI、防衛、ディープテック:新たな優先順位マップ
3つのテーマが2026年下半期の投資モードを形成しています。第一はphysical AI、すなわち建設ロボットから産業用認識に至るまで、ハードウェアと連携するモデルです。第二は防衛および国家主権に関わるテクノロジーであり、欧州のスタートアップがここ10年で初めて、チケットサイズにおいて米国企業と競合しています。第三はデータセンター向けエネルギーであり、核融合、地熱、送電網関連プロジェクトは、ベンチャー資産クラスとしてではなく、インフラ資産クラスとして資金調達が行われています。
また、サイバーセキュリティがAIエージェントの普及から派生する分野へと変貌したことも象徴的です。投資家は、生成モデル自体が生み出した問題を解決する企業に資金を提供しています。これは持続可能な「二次的」パターンであり、少なくとも年末まではディールの源泉であり続けるでしょう。
2026年のIPOウィンドウ:開いているが、万人向けではない
新規公開市場は2021年以来最大の回復を経験しています。7月末までに米国では86件のIPOが実施され、総額2510億ドルに達しました。上半期のグローバルな調達額は1780億ドル(前年同期比205%増)、件数は524件でした。テクノロジー企業のIPOは初日の平均上昇率が44.5%を記録し、IPOパイプラインにある企業の総評価額は2兆1000億ドルを超えています。
しかし、この記録の構造はベンチャー市場と同様に集中しています。評価額1兆7500億ドルで実施されたSpaceXの857億ドルのIPOは、今年の総調達額の約3分の1を占めました。Anthropicは650億ドルのラウンド後に6月1日に申請書を提出し、OpenAIは非公開評価額8520億ドルで6月8日に機密出願を行いました。Stravaは約22億ドルの評価額で上場準備を進めています。一方、Databricksは2026年の上場を公に断念し、2027年に先送りすることを決定。非公開ラウンドで、半年前の1340億ドルに対し1650~1750億ドルの評価額を協議中です。CanvaとCohereは現時点では2027年の候補と見なされています。
M&Aとエグジット:過去5年間で最高の四半期
2021年以来初めて、エグジットの勢いが資金調達の勢いに追いつきました。第2四半期には32社が10億ドル以上の評価額で株式公開し、さらに24社が10億ドル以上の価格で買収され、その総額は1130億ドルと観測史上最高を記録しました。ベンチャーファンドにとって、これはDPIの解放を意味します。LPへの分配がようやく、新たなファンドへのオーバーサブスクリプションサイクルが可能となる水準に戻り始めています。
しかし、エグジットの質は依然として不均一です。大規模な戦略的買収はAIインフラ、半導体、バイオテクノロジーに集中している一方、中規模の従来型SaaS企業は依然として2021年のラウンドを下回るディスカウントでのエグジットを余儀なくされています。
ファンドレイジングとドライパウダー:資本は存在するが、アクセスは限定的
グローバルレベルでは、プライベート市場に約3.9兆ドルの未投資資本が存在し、このうち約6000億ドルがベンチャーファンドに直接帰属しています。しかし、クローズに成功したファンドの割合は57%程度にまで低下しており(2020年は94%)、LPは著しく選択的になり、新興運用会社よりも実績のあるプラットフォームを好む傾向があります。
市場への実務的な影響として、「トップカルタイル」ファンドとその他のファンドとの格差は拡大し続けており、新興運用会社(emerging managers)は、シンジケート、SPV、大規模プラットフォームとの共同投資を通じてディールを行うケースが増えています。
ロシアとCIS:厳格な選別モードの市場
ロシアのベンチャー市場は、世界市場とは逆方向の動きを示しています。2026年上半期のベンチャー投資額は50億9000万ルーブルで、前年同期比40%減少しました。取引件数は50件で、2025年上半期の半分となり、平均チケットサイズは1億1320万ルーブルでした。最大の投資額は人工知能と機械学習に向けられており、セクターフォーカスは世界と一致するものの、規模は大きく異なります。
業界アナリストは、現在の指標を2009~2011年の水準と比較しています。資金調達の論理は構造的に変化しました。高水準の政策金利のもとでは、預金市場と負債市場がベンチャー収益率と競合するため、投資家はスタートアップに対して、「将来性のあるアイデア」ではなく、実証済みの収益、ポジティブなユニットエコノミクス、明確な収益化への道筋を求めています。主な資本源は、コーポレートベンチャーキャピタル、業界特化型ファンド、クラブシンジケートです。
ベンチャー投資家およびファンド向け結論
2026年7月29日時点のアジェンダは、以下の4つのテーゼに集約されます。
- 記録 ≠ 幅広い市場。 集計された5100億ドルは、投資パイプラインの縮小を隠蔽しています。資本はカテゴリーリーダーには利用可能ですが、平均的なスタートアップには及びません。
- 集中自体がリスクである。 リターンが少数のAIリーダー企業に依存するポートフォリオは、そのうちの1社が期待を裏切るシナリオに対するストレステストが必要です。
- エグジットの窓は開いているが、選択的である。 評価額20~50億ドル、持続可能な収益、収益性への近接性を持つ企業は、現在のIPOサイクルを活用する現実的な機会を持っています。
- インフラ重視の投資が応用型投資に勝る。 コンピューティング、エネルギー、セキュリティ、フィジカルAIは、他社のモデル上に構築されたアプリケーションよりも、より防御的なポジションを提供します。
市場は、資本の過剰と資本へのアクセス不足が共存する局面に入りました。ベンチャーファンドや機関投資家にとって、これは、半期のヘッドライン数字がいかに印象的に見えようとも、案件選別の質、評価の規律、流動性計画の冷静な策定といった、基本的な規律への回帰を意味します。