2026年7月28日の主要経済イベントと企業決算の概要:RBA総裁講演、ADP雇用統計、米貿易収支、ケース・シラー住宅価格指数、CB消費者信頼感指数、リッチモンド連銀製造業指数、API週間石油在庫、ワシントンでの協議と制裁レトリック。S&P 500、ユーロ・ストックス50、日経225、MOEXにおける2026年第2四半期決算。
2026年7月28日(火曜日)は、週間で最も多くの米国統計発表が集中する日であり、企業決算の発表量もピークの一つとなる。形式的には週の主要イベントであるFOMCの政策決定は水曜日に予定されているが、火曜日に公開市場委員会が2日間の会合を開始し、市場は声明のトーンに影響を与えうる最後のデータセットを受け取る。マクロ統計、地政学、そしてS&P 500、ユーロ・ストックス50、日経225の数十の銘柄による決算が重なることで、株式、ドル、石油にとってボラティリティの高い取引セッションとなる可能性が高い。
2026年7月28日の経済カレンダー(モスクワ時間)
- 06:00 — オーストラリア:豪準備銀行(RBA)総裁講演。
- 15:15 — 米国:ADP雇用統計(週次評価)。
- 15:30 — 米国:6月貿易収支。
- 16:00 — 米国:S&P/ケース・シラー住宅価格指数(5月)。
- 17:00 — 米国:コンファレンス・ボード消費者信頼感指数(7月)。
- 17:00 — 米国:リッチモンド連銀製造業指数(7月)。
- 23:30 — 米国:API週間石油在庫。
- 終日 — ワシントン:ドナルド・トランプとウォロディミル・ゼレンスキーの会談;リンゼイ・グレアム上院議員(ロシア金融モニタリング機関のテロリスト・過激派リストに掲載)の追悼式における米大統領の演説。
アジア・セッション:RBAのレトリック
本日はRBA総裁の講演で幕を開ける。投資家にとって重要なのは、金利見通しそのものではなく、水曜日に発表されるオーストラリアの第2四半期CPIに先立つインフレ動向の評価である。タカ派的な表現はオーストラリアドルを支え、それを介してコモディティ通貨ブロック全体を押し上げる一方、内需の冷え込みに焦点が当てられれば、AUDと鉱業セクター株に下落圧力がかかる。夕方に発表されるRio Tintoの決算がさらなる文脈を提供する。「RBAのレトリック + 資源大手の業績」という組み合わせが、鉄鉱石と産業用金属の価格に方向性を与える。
米国:労働市場、貿易、消費者マインド
- ADP雇用統計。 民間雇用の即時的なスナップショット。持続的な雇用創出はFRBの引き締め派の主張を強化し、減速は利下げ休止期待を高め、長期国債を支援する。
- 6月貿易収支。 関税効果の重要指標:市場は輸入の縮小が続いているかどうか、そして木曜日に発表される第2四半期GDPの速報値にどのように反映されるかを評価する。
- ケース・シラー指数。 5月の住宅価格は家計の資産効果の代理指標。高水準の住宅ローン金利の下での価格上昇鈍化は、住宅建設会社や建材セクターにとってネガティブ。
- CB消費者信頼感指数とリッチモンド連銀製造業指数。 17:00の2つの発表が需要の全体像を形成:消費者マインドは小売、クルーズ運航会社、ホテルセクターにとって重要であり、地域製造業指数はS&P 500の産業セクターにとって重要。
地政学:ワシントン、キーウ、制裁のアジェンダ
ドナルド・トランプとウォロディミル・ゼレンスキーの会談、および追悼式での米大統領の公の演説は、ロシア資産と石油市場にとって本日の主要リスクを形成する。以前議論された「地獄の制裁」を含む、規制措置の拡大に関するいかなる発言も、Brent原油価格、ルーブル相場、モスクワ取引所指数に直接影響を及ぼす可能性がある。投資家は反応の非対称性に注意すべきである:強硬なレトリックは伝統的に石油を短期的に押し上げ、ルーブル資産に圧力をかける一方、交渉進展のシグナルは逆方向に作用する。
石油:API在庫とOPEC+の背景
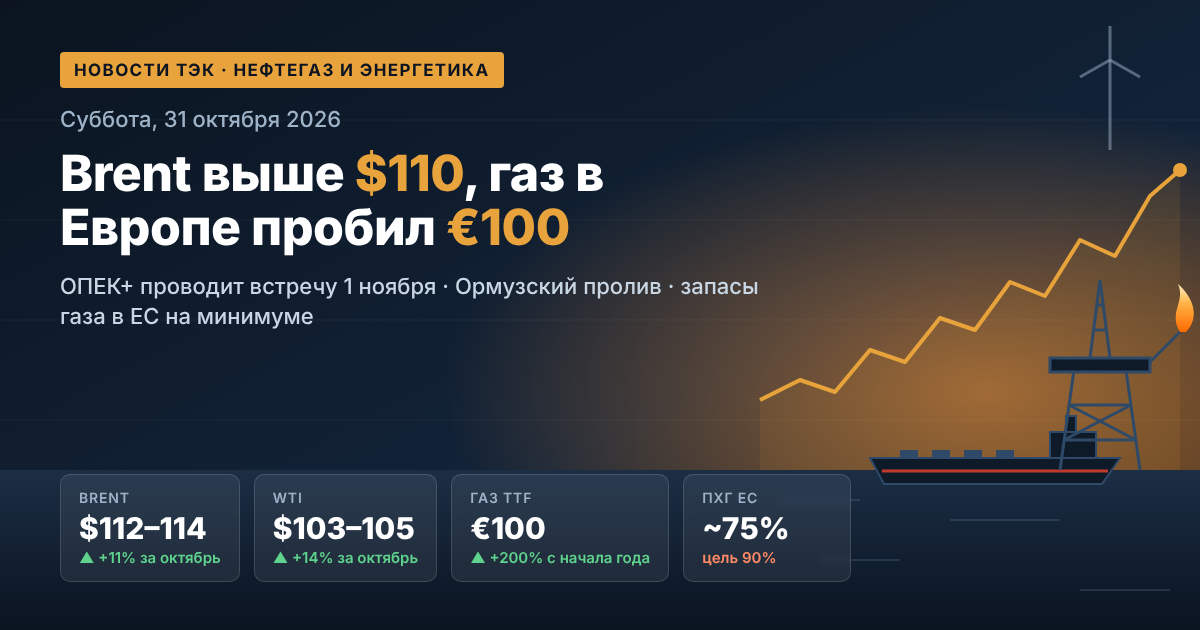
夕方遅くに、米国石油協会(API)による原油および石油製品在庫の推計が発表される。これは水曜日のEIA公式統計に先立つ予備的な指標となる。Brentが1バレル70~75ドルのレンジにある中、市場は乖離に敏感である:在庫減少は夏場の需要の堅調さを確認し、増加は8月2日のOPEC+監視委員会会合(追加増産が議論される)を前に供給過剰懸念を強める。
米国市場寄り前(BMO)決算
- Coca-Cola (KO) — 有機的売上成長、価格ミックス、弱いドルが海外利益の換算に与える影響。
- Boeing (BA) — 737 MAXと787の納入ペース、フリーキャッシュフロー、受注残の状況。
- Corning (GLW) — データセンターとAIインフラからの光ファイバー需要。
- Unilever (UL) — 価格に対する販売数量、新興市場での動向。
- Air Liquide (AI) — 産業ガスのマージンと欧州設備稼働率。
- S&P Global (SPGI) — 格付けおよび指数事業の収益(債券市場活動のバロメーター)。
- Sherwin-Williams (SHW) — 米国の住宅建設およびリフォーム需要。
- Royal Caribbean (RCL) および Hilton (HLT) — 稼働率、平均客単価、秋の予約状況:消費者マインドの直接的なテスト。
- PayPal (PYPL) — 総決済額、アクティブ口座数、トランザクションのマージン。
米国市場引け後(AMC)決算
- Visa (V) — 夜の主要決算:決済額とクロスボーダートランザクションは、世界の消費者支出の先行指標となる。
- Ford Motor (F) — 電気自動車の収益性、保証修理コスト、2026年度の利益見通し。
- Rio Tinto (RIO) — 半期業績、採掘コスト、配当方針。
- Mondelez (MDLZ) — カカオ価格高騰が粗利益率に与える影響。
- NXP Semiconductors (NXPI)、KLA (KLAC)、Teradyne (TER)、Seagate (STX) — 半導体サイクルの4つの断面:車載チップ、製造装置、テスト、データストレージ。
- Waste Management (WM) — サービス価格設定(持続的インフレの指標)。
- Bloom Energy (BE) — データセンター向け燃料電池の受注状況。
ユーロ・ストックス50、日経225、MOEX:グローバルな文脈
欧州にとって火曜日は、消費者セクターと産業セクターのスナップショットを提供する:Unilever、Air Liquide、NXPは、ユーロ高とECB預金金利2.25%の環境下での欧州企業のマージンの状況を示す。アジアでは、2027会計年度第1四半期の日本の決算シーズンが続いている。円相場の動向は、日経225の輸出企業の利益にとって引き続き重要な要素である。ロシアでは、2026年上半期のIFRS決算発表が始まったばかりである。MOEX指数構成銘柄の主な発表は8月に集中し、国内のドライバーは14.00%への利下げ後の政策金利の軌道と週次インフレ率である。
本日の総括:投資家が注目すべきポイント
- 15:15~17:00のマクロブロック。 3つの発表が連続して、FOMC決定前の最後の情報インプットを形成する。消費者信頼感やADPでのサプライズは、9月会合に関する期待を変動させる可能性がある。
- 実績値よりもガイダンスの質が重要。 今期のビート率は利益で86%、売上高で80%と高い水準にあるが、市場はコンセンサスを上回った企業であっても、下半期に慎重なガイダンスを示した場合には罰する。
- 夜のVisa + Ford + 半導体の組み合わせ。 これらは消費者、産業、テクノロジーサイクルの3つの独立した指標である。これらの総合的なトーンが、水曜日のS&P 500先物の方向性を決定する。
- 地政学的リスク。 ワシントンからの制裁レトリックは、石油、ルーブル、輸出企業株のポジションに個別のリミットを必要とする。
- リスク管理。 FOMC会合を前に、流動性の比率を高めに保ち、あらかじめエグジット水準を設定し、指値注文を活用することが賢明である。決算とマクロデータの重なりは、水曜日の寄り付きでギャップが発生する確率を高める。
7月28日火曜日は中央銀行の政策決定をもたらさないが、市場が翌日に期待を再評価するための最大限の情報を集中させる日である。規律、地域分散、そして四半期の一時的な数字ではなく企業の見通しへの注意が、このような日の投資家の主要なツールであり続ける。