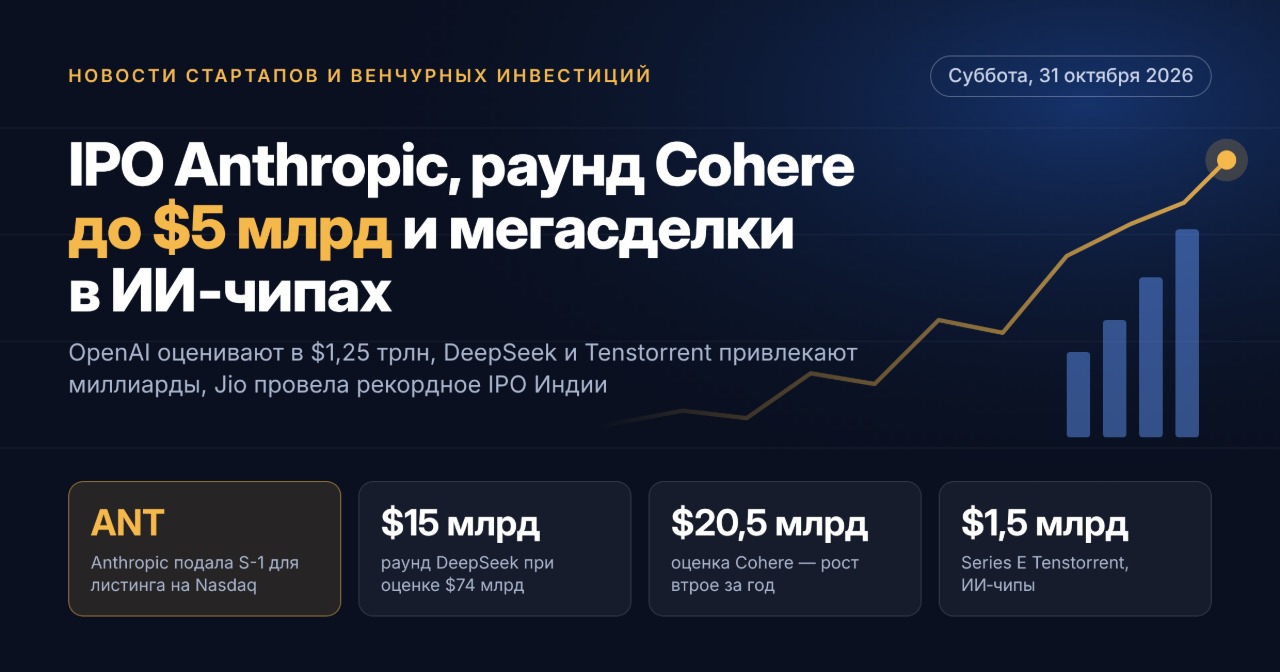
2026年7月29日の主要ポイント:議題を形成する数字
以下は、現在の市場ディスカッションの周りに構築されている重要な指標です。
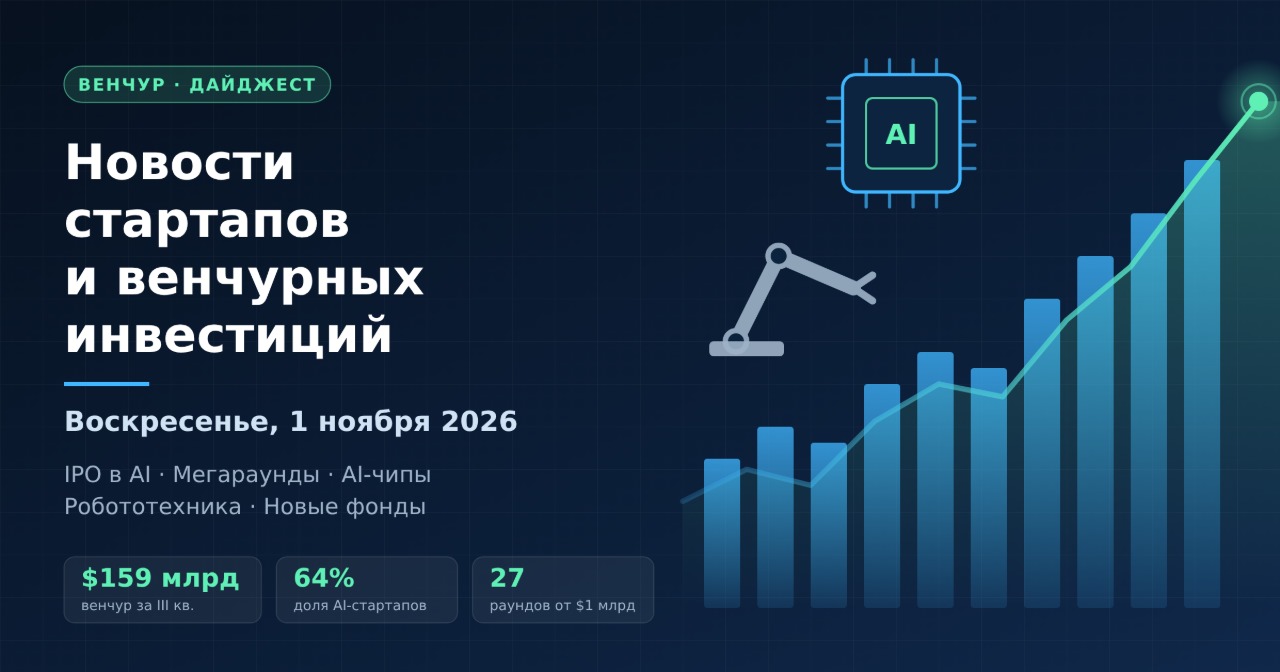
- 5100億ドル — 2026年上半期の世界のベンチャー投資。第1四半期は3050億ドル、第2四半期は2050億ドルで、5000社以上に投資されました。
- 43% — 上半期の世界のベンチャー資金調達における2社(OpenAIとAnthropic)のシェア(合計で2170億ドル)。
- 70%以上 — 第2四半期の世界的なベンチャー投資におけるAIスタートアップのシェアで、前年の約50%から増加しました。
- 4127億ドル — 上半期の米国のベンチャー投資の総額で、そのうち3559億ドル(86%)がAI企業に向けられました。
- 2510億ドル — 2026年の初めから86件の米国IPOで調達された資金で、2025年の全体(474億ドル)を5倍以上上回りました。
- 1130億ドル — 第2四半期における10億ドル以上でのスタートアップ買収の総額で、過去最高の記録です。
- 50.9億ルーブル — 上半期のロシアのベンチャー市場の規模で、前年同期比40%減少し、取引数も半減しました。
上半期の記録:なぜ5100億ドルが「市場が戻った」とは言えないのか
記録的なベンチャー資金調達は、ファunnelの拡大によるものではなく、いくつかの巨大ラウンドによって実現されました。上半期における取引数はほとんど増加せず、アジア市場では取引数が過去最低に達し、金額だけが記録的です。言い換えれば、平均的なチェックは大幅に増加し、資本へのアクセスは狭まっています。
第2四半期の遅延資金調達は前年同期比で約141%増加しました。これは、ベンチャーファンドの行動における重要な変化であり、資本は新たな名前のポートフォリオ拡大ではなく、既に確立されたリーダーの再資本化に向かっています。ファンドマネージャーにとって、このことはより予測可能なが、非対称性の少ない収益プロファイルを意味しています。また、LPにとっては、異なる戦略を持つファンド間の相関が増加します。
資本の集中:議題の主要なリスク
2社が上半期に43%の世界のベンチャー資本を吸収する状況は、歴史的に類を見ないものです。これに加え、地理的偏りがあります:AIスタートアップへの投資の約88%が米国に本社を持つ企業に向けられています。一方、米国の発行額のシェアは第2四半期において83%から66-67%に減少しました。つまり、資本は同時にセクターごとに集中し、地理的にも国際化しています。
投資委員会にとって、これは三つの実務的な質問を生み出します。
- 業界の収益性が数社のプライベート企業によって決まるなら、ファンドのポートフォリオはどれだけ多様化されているか?
- 前例のない規模のラウンドで評価ベンチマークが設定されている場合、AIの「セカンドテーブル」のスタートアップはどのように評価されるか?
- もしリーダーの一人が公開市場を失望させたら、全セクターのマルチプライヤーはどうなるのか?
7月末の取引:資金はどこに流れていたのか
7月の最後の10日間は、ベンチャーファンドの優先事項を示すものでした。最も注目すべき資金調達ラウンドは以下の通りです。
- Etched — 3億ドル、シリーズC、インフェレンス用チップ、リーダーはSequoia。
- CuspAI — 4億5000万ドル、シリーズB、新材料を開発するAI(Kleiner Perkins、NEA)。
- Meshy — 約4億ドル、シリーズB、3Dコンテンツ生成。
- Glow — 1億8000万ドル、シリーズA、サイバーセキュリティ(Sequoia、Cyberstarts)。
- Cathedral — 1億6000万ドル、防衛サイバーAI(Andreessen Horowitz、Sequoia)。
- Humanoid — 1億5200万ドル、評価額13.5億ドルのシリーズA;人型ロボット工学における初のヨーロッパの「ユニコーン」。
- Neo — ステルスからの脱出に対し1億ドル、AIエージェント時代のアプリケーションセキュリティ。
7月初めにはさらに大規模な取引が見られました:防衛のHelsingに18億ドル、SambaNova Systemsに10億ドル、Together AIに8億ドル、医療技術プラットフォームのNekoに7億ドル、熱核プロジェクトのProxima Fusionに4億1100万ユーロ。総じて言えることは、ベンチャーキャピタルはアプリケーションではなく、新しい経済の「オペレーティングシステム」— 計算、エネルギー、安全性、生産ロボット化の枠組みに資金を供給しているということです。
Physical AI、防衛、ディープテック:新たな優先順位の地図
2026年下半期の投資トレンドは三つのテーマから成り立っています。第一はphysical AI:建設ロボットから産業用知覚までの機器と結びつくモデル。第二は、防衛および主権技術であり、ここで欧州のスタートアップは十年来、米国の企業と規模で初めて競争しています。第三はデータセンター向けのエネルギー:核エネルギー、地熱エネルギー、ネットワークプロジェクトなどがインフラストラクチャー資産のクラスとして資金を調達されています。
サイバーセキュリティがAIエージェントの普及により生じた問題を解決する企業に対する投資を促進することは注目に値します。これは持続可能な「第二の秩序」のパターンであり、少なくとも年末まで取引の源となるでしょう。
2026年のIPOウィンドウ:開いているが、すべての企業に対してではない
新規株式公開市場は2021年以来、最も強い回復を見せています。7月末までに米国で86件のIPOが行われ、調達総額は2510億ドルに達しました;全世界での収入は上半期で1780億ドルに達し、前年同期比で205%増加し、524件の取引が実施されました。テクノロジーの上場は初日の取引で平均44.5%の成長を示し、IPOパイプラインにおける企業の総評価は2.1兆ドルを超えました。
しかし、この記録の構造は、ベンチャー資本と同様に集中しています。SpaceXの857億ドルの上場は、1.75兆ドルの評価に対し、年の調達額の約3分の1を占めます。Anthropicは614月1日に650億ドルのラウンド後に申請を行い、OpenAIは614月8日に852億ドルのプライベート評価で機密裏に申請しています。Stravaは約22億ドルの評価で上場を準備していますが、Databricksは2026年の上場を公然と放棄し、2027年を目指し、従来の1340億ドルの評価に対して1650〜1750億ドルの評価を持つプライベートラウンドを考慮しています。CanvaとCohereは、現在、2027年の候補として市場に考慮されています。
M&Aとエグジット:過去5年での最高の四半期
2021年以来、エグジットのダイナミクスが資金調達のダイナミクスに追いつきました。第2四半期には、32社が10億ドル以上の評価で上場し、さらに24社が10億ドル以上で買収され、1130億ドルとなりました — これは歴史的に見ても記録的な数字です。ベンチャーファンドにとっては、DPIが開放されることを意味し、LPの分配はやっと新しいファンドへの再申請のためのレベルに戻り始めています。
それにもかかわらず、エグジットの質は不均一です。大規模な戦略的買収はAIインフラストラクチャ、半導体、バイオテクノロジーに集中している一方で、従来の中型SaaSは依然として2021年のラウンドに対して割引価格で退出しています。
ファンドレイジングとドライパウダー:資本はあるがアクセスは制限されている
世界的に見て、プライベート市場は約3.9兆ドルの未投資資本を保持しており、そのうち約6000億ドルが直接ベンチャーファンドに向けられています。ただし、成功裏にクローズしたファンドのシェアは約57%と、2020年の94%から低下しています — LPはかなり慎重になり、新たなマネージャーよりも確立されたプラットフォームを好む傾向があります。
市場への実務的な影響:トップクォーターファンドとそれ以外のファンドとのギャップが広がり続けており、新興マネージャーは、シンジケート、SPVおよび大規模プラットフォームとの共同投資を通じて取引を開始することが増えています。
ロシアとCIS:厳しい選別のモードにある市場
ロシアのベンチャー市場は、世界の市場と反対の動きをしています。2026年の上半期のベンチャー投資は50.9億ルーブルで、前年同期比で40%の減少となりました。取引数は50件で、2025年上半期の数値の半分となり、平均チェックは1132万ルーブルです。最も多くの投資が人工知能と機械学習に集中しており、業界の焦点は世界的なものと一致していますが、その規模は異なります。
業界のアナリストは、現在の数値を2009年から2011年のレベルに比較しています。資金調達の論理は構造的に変化しました:高い政策金利のもとで、預金や債権市場がベンチャー収益と競争しているため、投資家は「将来のアイデア」ではなく、確認された収益とプラスのユニットエコノミー、そして利益に至る明確な道を持っているスタートアップを要求しています。資本の主なソースは、コーポレートベンチャー、業界ファンド、そしてクラブシンジケートにとどまっています。
ベンチャー投資家とファンドへの結論
2026年7月29日の議題は、四つの論点に集約されます。
- 記録は広範な市場を意味しない。 集計された5100億ドルはファunnelの狭さを隠しています:資本はカテゴリーのリーダーにのみアクセス可能であり、平均的なスタートアップには届きません。
- 集中は独立したリスクです。 収益性が数社のAIリーダーに依存しているポートフォリオは、いずれかのリーダーの失望的なデビューのシナリオに対してストレステストが必要です。
- エグジットウィンドウは開いているが、選別が行われている。 20億~50億ドルの評価、安定した収益、そして利益への接近を持つ企業には、現在のIPOサイクルを活用する実際のチャンスがあります。
- インフラストラクチャーへの投資は応用投資に勝る。 計算、エネルギー、安全性、そして物理的AIは、他のモデルの上に構築されたアプリケーションよりもより保護された位置を提供します。
市場は、資本の過剰とそのアクセスの不足が混在するフェーズに入っています。ベンチャーファンドや機関投資家にとって、これはファンダメンタルな規律に戻ることを意味し、質の高い選別、評価の規律、そして流動性の現実的な計画を重視する必要があります — 上半期の印象的な数字がどれほど魅力的であったとしても。