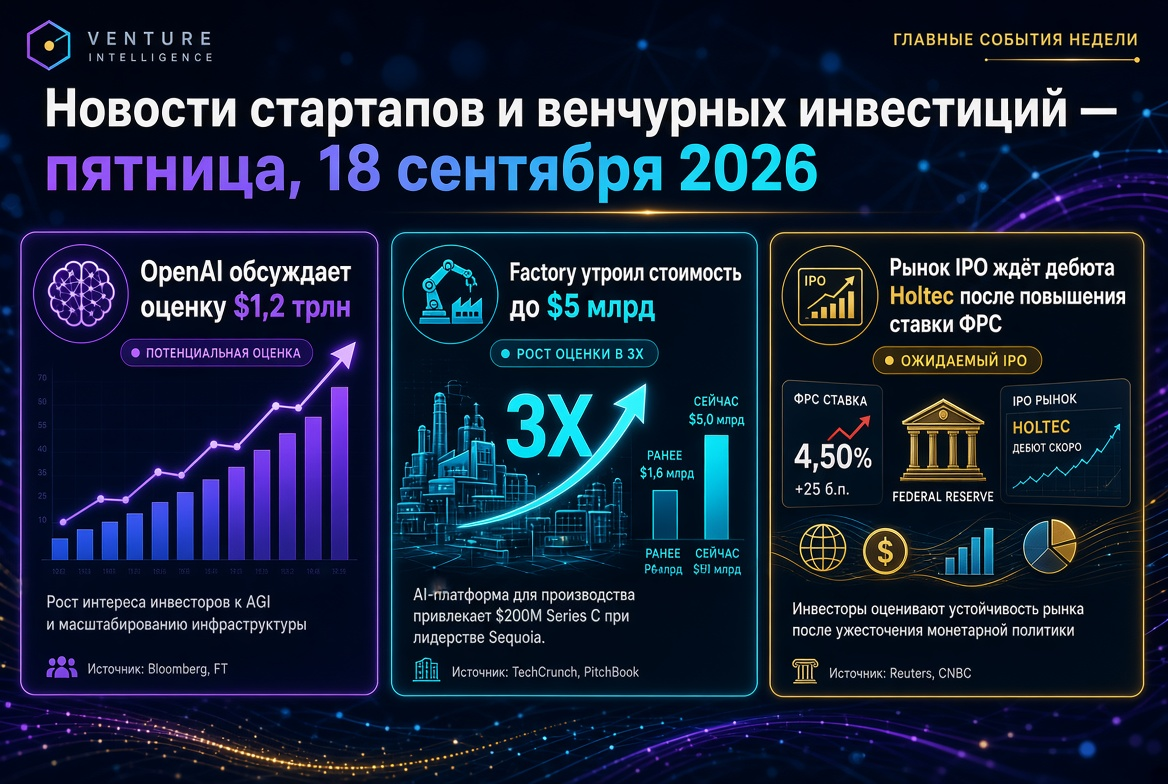
2026年9月2日 スタートアップとベンチャー投資の最新ニュース:AI大手のIPO競争、1兆ドルに迫る企業価値、防衛・フィジカルAI分野への記録的資金調達、新たなメガファンド、そしてグローバル・ベンチャー市場の秋のトレンド
2026年9月初頭、グローバル・ベンチャー市場は年の正念場を迎えている。今秋の最大の関心事は、AnthropicとOpenAIによる公開市場での主導権争いだ。両社は機密扱いのIPO申請書を提出済みであり、テクノロジーセクター史上最大となる可能性のある上場に向けて準備を進めている。人工知能分野のリーディングカンパニー2社の企業価値は1兆ドルの大台に迫っており、米国におけるベンチャー投資は年初来で4,400億ドルを突破した。
並行して、市場では構造的な変化が見られる。資本は防衛テクノロジー、フィジカルAI、ロボティクス、データセンター向けエネルギーインフラへと積極的に振り向けられている。新たなユニコーン企業の誕生ペースは昨年を上回っており、ベンチャーファンドは次の投資サイクルに備え、数十億ドル規模の資金プールをクローズしている。
2026年9月2日(水)のベンチャー関連主要トピックは以下の通り。
- AnthropicとOpenAIのIPO競争。両社とも規制当局への申請を完了。Anthropicは企業価値9,650億ドルで650億ドルのラウンドを終了後、この秋にもNasdaqへの上場を予定している。
- AI分野における1兆ドル規模の企業価値。世界最大の非公開AI企業2社の価値の合計は、2兆ドルに迫る。
- 防衛テクノロジー分野の記録。上半期の防衛テックへのベンチャー投資は123億ドルに達し、前年同期比で約2倍となった。
- フィジカルAIとロボティクスの隆盛。この分野への上半期の投資は474億ドル(521件)に上り、人型ロボットへの資金調達額は過去最高を更新した。
- 新たなメガファンドの登場。Accel、Khosla Ventures、MGX、そして数十の欧州系運用会社が前例のない規模の資本を集めている。
- ユニコーン創出ペースの加速。年初来、評価額10億ドル超のスタートアップは既に250社に達しており、2025年通年の193社を大幅に上回っている。
IPO競争:AnthropicとOpenAI、最終局面へ
今秋の中心的イベントは、人工知能分野の2大リーディングカンパニーによる上場主導権争いだ。Anthropicは6月初旬に機密扱いのIPO申請書を提出し、OpenAIはちょうど1週間後に追随した。両上場の主幹事はウォール街の大手投資銀行が務め、各取引で少なくとも600億ドルを調達する見込みだ。
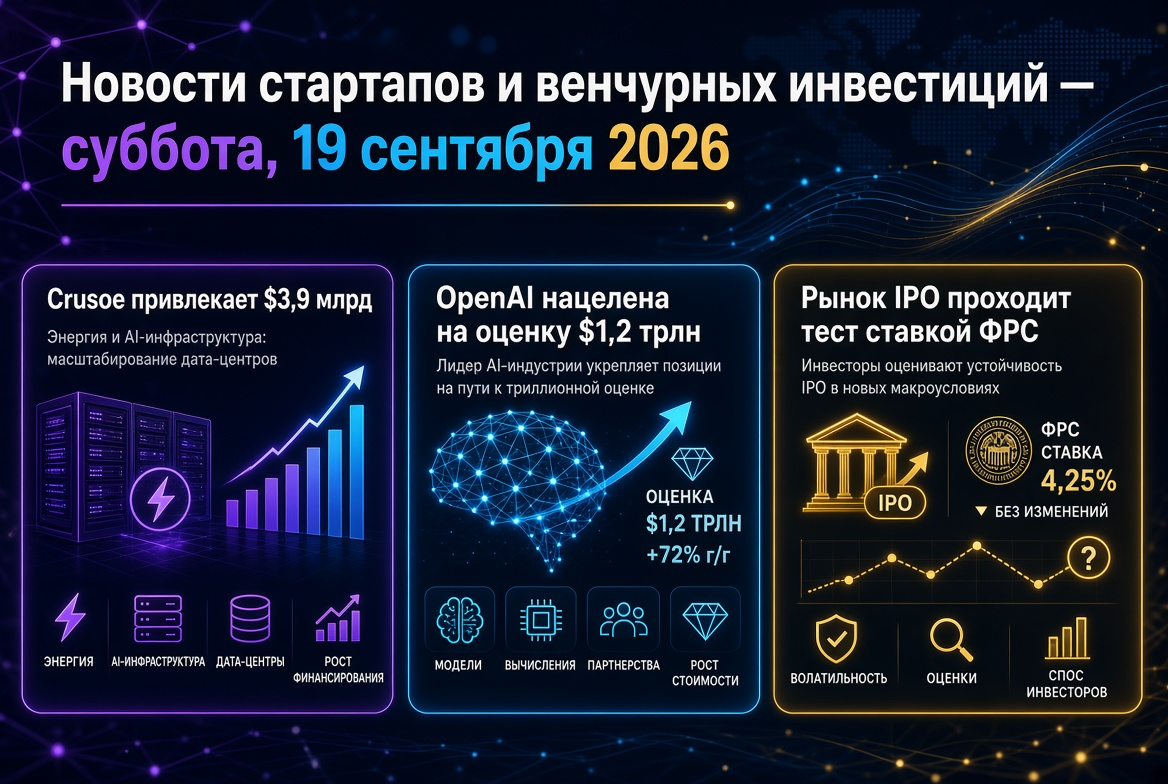
Claudeモデルシリーズを開発するAnthropicは、この競争の最右翼と見られている。同社は企業価値9,650億ドルで650億ドルのシリーズHラウンドを完了(これは史上最大の非公開ベンチャー取引)し、市場関係者によると、すでに投資家向けミーティングを開始しており、10月のNasdaq上場を目指している。同社の年間売上高は前年の100億ドルから470億ドル超へと拡大しており、エンタープライズ向けソフトウェアとして前例のない成長率だ。
一方、2月に企業価値8,520億ドルで1,220億ドルを調達したOpenAIは、より慎重な姿勢を見せている。最高財務責任者は上場を2027年に延期する可能性に言及し、「同社は独自のペースで進んでいる」と強調した。ベンチャーファンドにとって、この競争の行方は極めて重要だ。業界の旗手2社の上場が成功すれば、AI関連企業のポートフォリオ全体でエグジットの波が解き放たれる可能性がある。
SpaceXの教訓:公開市場の熱狂と現実認識
今後の上場に対する投資家の見方を形成しているのは、史上最大のIPOとなったSpaceXの事例だ。同社は6月に約1.77兆ドルの評価額で上場し、ピーク時の時価総額は浮動株が極めて少ない中で2.5兆ドルに達した。しかし、AI向け資本的支出の規模を明らかにした最初の決算発表後、株価は1.4兆ドルまで調整した。
これはベンチャーコミュニティにとって重要なシグナルだ。公開市場はテクノロジー競争のリーダーに対しプレミアムを支払う用意があるが、計算インフラへの支出については透明性を要求する。IPOによるエグジットを計画しているファンドは、上場後の株価動向についてより保守的なシナリオをモデルに織り込んでいる。
防衛テクノロジー:過去最高の資金調達額
防衛テック分野は史上最高の年を迎えている。主要な指標は以下の通り。
- 2026年上半期の防衛系スタートアップへのベンチャー投資は123億ドルに達し、2025年通年(96億ドル)のほぼ2倍となった。
- 年初来、このセクターでは100件以上のベンチャーラウンドが発表され、最大の資金調達先は引き続きAnduril Industriesである。
- サイバーセキュリティ分野は「AIを活用」した変革期にある。サイバー防衛用モデルを訓練するスタートアップは、トップティアのファンドから大型のシードラウンドを調達している。
欧州も遅れを取っていない。Earlybird、Keen Venture Partners、ポーランド系運用会社などの新ファンドは防衛技術とデュアルユース技術に注力しており、対ドローン防衛スタートアップは数億ドル規模のラウンドをクローズしている。投資家は防衛分野を、政府向けの受注をアンカー収益とする独立したアセットクラスと見なす傾向を強めている。
フィジカルAIとロボティクス:資本の「ハードウェア」シフト
今年の2つ目の構造的トレンドは、純粋なソフトウェアソリューションからフィジカルAIへのベンチャーキャピタルの流れだ。2026年上半期、この分野へのグローバル投資は521件の取引で474億ドルに達し、人型ロボティクススタートアップへの資金調達額は過去最高を更新した。
最近の取引もそれを示している。自動化工場メーカーのHadrianは13.7億ドルを調達、自動運転貨物輸送のGatikはカタール政府系ファンドの参加を得て2億ドルのラウンドをクローズ、AI計算インフラを手がけるエネルギー系スタートアップのJoulentは17.5億ドルを獲得した。投資家はもはや技術の可能性ではなく、製造、物流、エネルギーといった物理的な展開における複雑な課題の解決策に資金を投じている。
メガファンド:次なるサイクルに向けた資本市場
運用会社は積極的に資金を拡充している。最近の注目すべきクローズは以下の通り。
- AccelはLeaders Fund Vで50億ドルを調達。世界で最も急成長しているAI企業20~25社に対し、1件あたり平均約2億ドルを投資する。
- Khosla Venturesは、新たなファンドシリーズで最大55億ドルの調達に向け交渉中。
- アブダビのMGXは、目標額450億ドルを上回る490億ドルで記念すべき最初のファンドをクローズ。パリ郊外に欧州最大のAIキャンパスを建設中。
- 欧州の運用会社——Mouro Capital(4億ドル)、Earlybird(3億6,000万ユーロ)、Seedcamp(3億2,000万ドル)——は、アーリーステージ向けの新たな資金プールを組成した。
大手プラットフォームへの機関投資家資金の流入は、LPがシード段階から流動性までポートフォリオ企業を支援し、参入障壁が高まったメガディールに参加できる運用会社を好むというトレンドを裏付けている。
ユニコーン創出ペースの加速
2026年の年初来、ユニコーン企業(評価額10億ドル超)は既に250社に達しており、前年通年の193社を上回っている。ロボティクスと人工知能が牽引役だが、フィンテック、エネルギー、宇宙技術でも新たな10億ドル規模の評価が生まれている。最近の例では、ステーブルコイン型ネオバンクのFasset(評価額10億ドルで6,800万ドル調達)や、AIプライバシープラットフォームのVenice(設立わずか2年で評価額10億ドル、6,500万ドル調達)などがある。10億ドル規模の評価に達するまでの期間は短縮しており、企業は設立からユニコーンになるまで18~24ヶ月で到達している。
地域別の状況:欧州から中央アジアまで
ベンチャー活動は地理的にも拡大している。欧州ではデュアルユース技術とAIが新ファンドの戦略の中心となっており、中央・東欧諸国はベンチャーセクターへの政府支援を強化している。中央アジアは独自のエコシステムを形成しつつある。ウズベキスタンはフィンテック革新のため5,000万ドルのベンチャーファンドを設立し、2030年までに10億ドルの調達を計画している。カザフスタンのAIスタートアップNace.AIは、Intel CEOから投資を受けた。中東は政府系ファンドを通じて、グローバルなAIインフラでの存在感を高め続けている。
規制要因:政府の関与拡大
テクノロジーリーダーと政府の関係は、リスクと機会の独立した要因となりつつある。米国では、主要AI企業への政府出資の仕組みが議論されており、Anthropicの最新モデルに対する一時的な輸出制限という夏の出来事は、国家安全保障が民間企業の製品サイクルに直接影響を与え得ることを示した。ベンチャー投資家にとって、これはAI、防衛、重要インフラの境界線上にある企業の評価に、規制プレミアムを織り込む必要性を意味する。
展望:決定的な上場シーズンへ
2026年9月は、ベンチャー市場史上最も密集したシーズンの幕開けとなる。Anthropicの目論見書の開示と、それに続くロードショーの開始が数週間以内に予想され、AI業界全体の評価の基準となるだろう。投資家は引き続き選別的であり、資本は実績のある収益、契約基盤、そして現実のインフラ課題を解決する企業に集中している。市場は、1兆ドル規模の野心が公開報告の規律によって試される段階に入ろうとしており、この試練こそが今後のベンチャーサイクルの軌道を長年にわたって決定づけるだろう。