石油市場:Brent 88ドル - 2週間のラリー後の減少
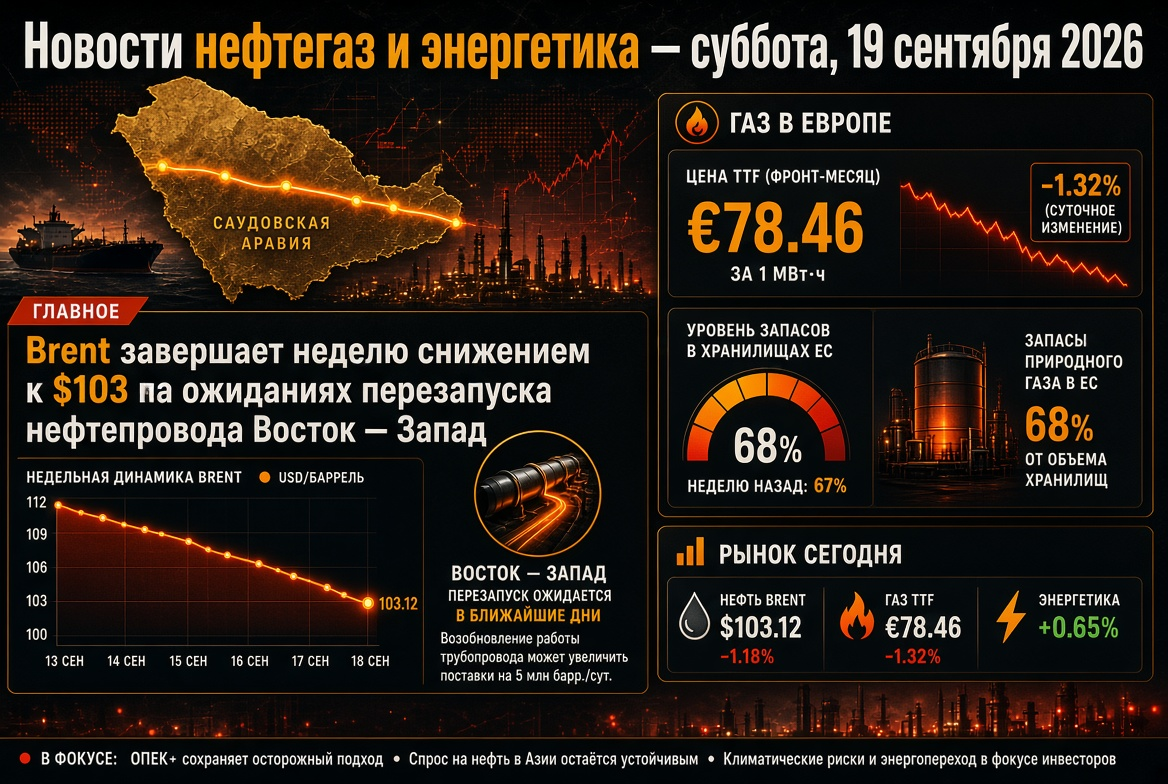
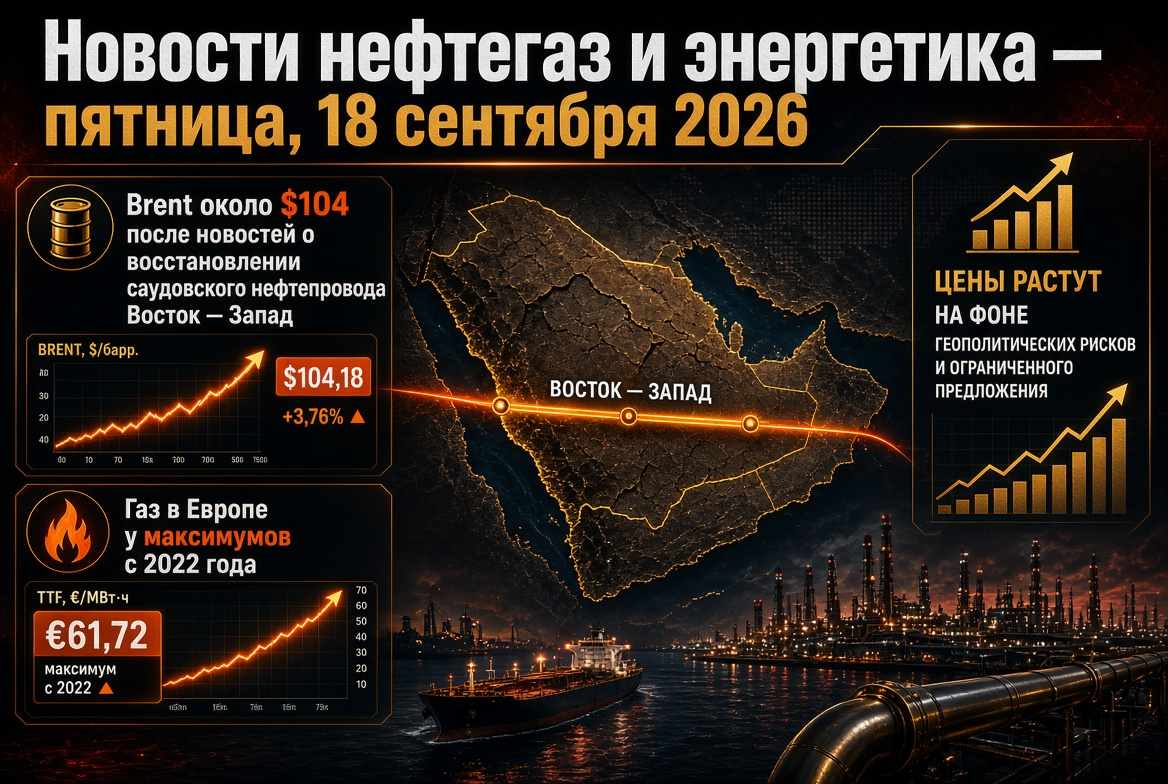
石油価格は広い範囲で変動しました。月曜日、Brentは約2.5%下落し92ドルに達し、イランに対する新しい米国の制裁発表を背景に木曜日までに88ドルまで価格を下げた後、金曜日には穏やかな下落で週を締めくくりました。結果として、Brentは5%以上の下落、WTIは約4%の下落となりました。ただし、年初から基準となる価格は、危機前の水準に対して約25〜40%高いままです:2月のホルムズ海峡閉鎖後の地政学的リスクのプレミアムは依然として存在しています。石油価格の主なドライバーは以下の通りです:
- ホルムズ海峡に関する外交:イランとオマーンの一時的な回廊及び共同の地雷除去の合意は主要な弱気要因です。
- ベネズエラの要因:アメリカの企業による油田へのアクセスに関するカラカスとワシントンの交渉に関する報道が供給拡大への期待を高めています。
- 厳しいレトリック:木曜日にホワイトハウスがテヘランとの6月の覚書に戻る意向を示さなかったことが、短期的に市場を上昇させました(Brentはこのセッションで+2.1%)。
- ロシアのリスク:ロシアの製油所および港への攻撃が石油および石油製品の輸出を制限し、価格を下支えしています。
EIAは、3四半期のBrentの平均価格を約85ドルと予測しており、中東の生産量が戦前のレベルに戻るのは早くても2027年の初めになると見込んでいます。世界の石油在庫は引き続き減少しており、IEAの推計によれば、戦争開始以来410百万バレル減少しています。
ベネズエラとOPEC:カルテルの団結への打撃
週の終わりの主な企業・政治ニュースは、OPECの創設国の一つであるベネズエラが組織からの脱退を検討しているというものです。このテーマは、アメリカの官僚との接触の中で、アメリカ企業がベネズエラの油田にアクセスするための交渉と並行して議論されていますが、最終的な決定はまだ下されていません。7月の同国の生産量は約116万バレル/日で、10年前の半分に過ぎず、市場バランスへの直接的な影響は限られています。しかし、その象徴的な意味合いは非常に大きく、最近のUAEの脱退に続いて、OPEC+の9月6日の会議を前にカルテルの団結性が問われる可能性があります。基本シナリオは、年末までの割当の引き上げの休止です。
ホルムズ海峡:危機から6ヶ月とイラン・オマーン回廊
金曜日で戦争開始から6ヶ月を迎え、世界のエネルギーの主要な動脈が閉鎖され、その以前は約2000万バレル/日の石油および石油製品が通過していました。現在の調整枠組みは次のようになっています:
- イランとオマーンが一時的な航行ルートを合意した:出入口および一部の出口はイランの領海を通過します。
- 両国は、海域の共同の地雷除去と通過による収入配分に合意しました。
- 恒久的回廊および将来的な海峡管理に関する技術的な交渉は続きます。
テヘランは、アメリカが義務を果たさなければ海峡を完全に開くことはできないと強調しており、IRGCは直接的にワシントンを取引の長期化の責任に問うています。トランプ大統領は「特に急いでいない」と述べ、アメリカ財務省はG20のパートナーに対し、イランとの関係を縮小させるように要求する準備をしています。これはドルシステムからの排除の脅威と共に。エネルギー業界にとって、これは高いボラティリティの持続を意味しています:物理的な流れは遅い回復を見せており、保険料は高止まりのままです。
ガスとLNG:欧州の€65から€100/MWhの間
ガス市場は世界のエネルギーセクターで最も脆弱な部分にとどまっています。TTF先物は3.5年ぶりの高値である€68.46から押し戻され、デエスカレーションに関するニュースを受けて、週の終わりに€65/MWh付近で取引を終了しました。基礎的な状況は憂慮すべきものです:
- 貯蔵施設:EUのPUGは約61〜63%で、過去数年の8月末の最低水準で昨年のほぼ74%に対して大幅に減少しています;11月1日の目標レベルは80%に引き下げられました。
- 予測:寒い冬とカタールの輸出の緩慢な回復により、アナリストは12月のTTFが€100/MWhを超える可能性を考慮しています。
- アジア:スポットLNGのJKMは$21〜22/MMBtuで推移しており、秋には大西洋の貨物競争が激化する見込みです。
- アメリカ:ヘンリーハブは記録的な生産を背景に$3/MMBtuを下回るまま、アメリカのLNGが欧州の供給不足を解消する主要な資源となっています。
石油製品:大西洋地域でのディーゼルの記録的な不足
アメリカの精油所は約97%の能力で稼働していますが、アメリカのディーゼル在庫は観測の歴史の中で季節的な最少値になっています。中東および一部のロシアからの供給を失ったヨーロッパは、7年ぶりにメキシコからディーゼルを購入しました。中間留溶体のクレックスプレッドは記録的なレベルを維持しており、これは製油所および燃料会社にとって主なマージンの源であり、消費者にとっては暖房シーズンのインフレ要因となっています。
ロシア:加工能力の低下とディーゼル輸出の行方
ロシアの国内燃料市場は依然として手動で管理されています。ガソリンの輸出禁止は2027年1月31日まで、航空燃料は11月末まで有効です。ディーゼル燃料の輸出禁止は9月1日に終了しますが、業界の情報源によると、当局は少なくとも9月末まで延長する意向を持っており、年末までの延長も議論されています。理由は、製油所へのドローン攻撃の影響、8月に戻った国内の一部地域での供給不足、そして20年以上ぶりの低稼働率によるものです。これは、欧州の供給不足がピークに達する中でのロシアのディーゼル量の喪失を意味しており、国内ではベラルーシやアジアからの燃料輸入が保険として計画されています。
電力、再生可能エネルギー、石炭:危機が石炭の時代を延長する
エネルギー危機はエネルギー転換の軌道を書き換えました。高価なLNGは、ヨーロッパおよびアジアで石炭を競争力のあるものにしました:2026年には石炭発電が世界の電力生産のほぼ3分の1を占めると見込まれています。同時に、再生可能エネルギーは自国資源を持つ地域で加速しています:アメリカでは、サンライト発電が半年で20%以上増加しており、風力と太陽光が初めて石炭と原子力を合わせたものを上回っています。抑制要因は、太陽光モジュールの関税およびテキサス州での新しいデータセンターの調整の保留があり、電力需要の成長予測を冷やしています。
今週のカレンダー:エネルギー市場の参加者が注視すべきこと
- 9月6日のOPEC+会議:10月の割当についての決定及びベネズエラの脱退に対する反応。
- 9月1日以降のディーゼル燃料の輸出に関するロシア政府の決定。
- イランとオマーンの技術的交渉の進展およびホルムズ海峡での輸送の動向。
- 欧州のPUGへのガス注入の進捗と夏の終わりのTTF価格。
- G20を通じたイランに対するベネズエラの油田に関するワシントンのシグナルおよび制裁圧力について。
結論
石油市場は中東での段階的なデエスカレーションのシナリオへと進んでいますが、ホルムズを通過する物理的な流れや、ベネズエラの脱退の可能性によってOPECの一体性に依存している状態です。ガスとディーゼルが2026年秋の世界のエネルギーの主な不足点に変わり、石炭がエネルギー転換において予期しない延期を受けています。投資家とエネルギー企業にとって、来週のOPEC+会議とモスクワのディーゼルに関する決定は、第4四半期のポジションを決定する上で重要なものとなるでしょう。