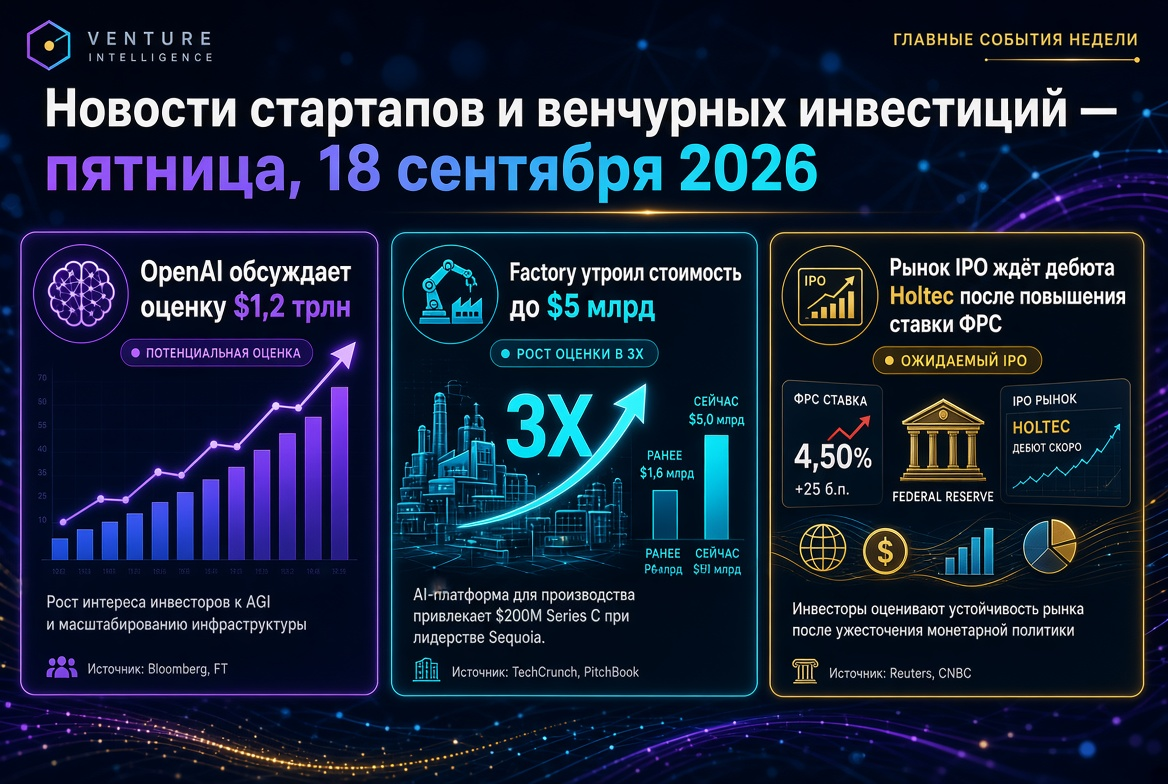
今日の主なテーマ: Anthropicが歴史的上場に向けて準備中
秋のベンチャー市場の中心的な出来事は、Anthropicの初の公開株式の準備です。モデルClaudeファミリーの開発者は、6月1日にSECにS-1申請を秘密裏に提出し、ビジネスメディアによると、機関投資家との会合を行い、9月初旬から10月初旬にかけて上場を開始する可能性があります。書籍はゴールドマンサックス、JPモルガン、モルガンスタンレーが担当し、ターゲットプラットフォームはナスダックです。
Series Hラウンドの後、同社のプライベート評価は約9650億ドルに達し、アナリストの推定によれば年間の再発収益は470億ドルから800億ドルの範囲にあります。これは主にAIコーディングセグメントでの優位性によるものです。この上場は、ベンチャー産業にとって単なるエグジットに留まらず、公開市場がAnthropicに与えるマルチプライヤーは、今後数年間にわたりすべてのプライベートAI企業の評価にとって基本的な指標となるでしょう。
OpenAIが焦点を移す: 研究所の競争は2027年に移行
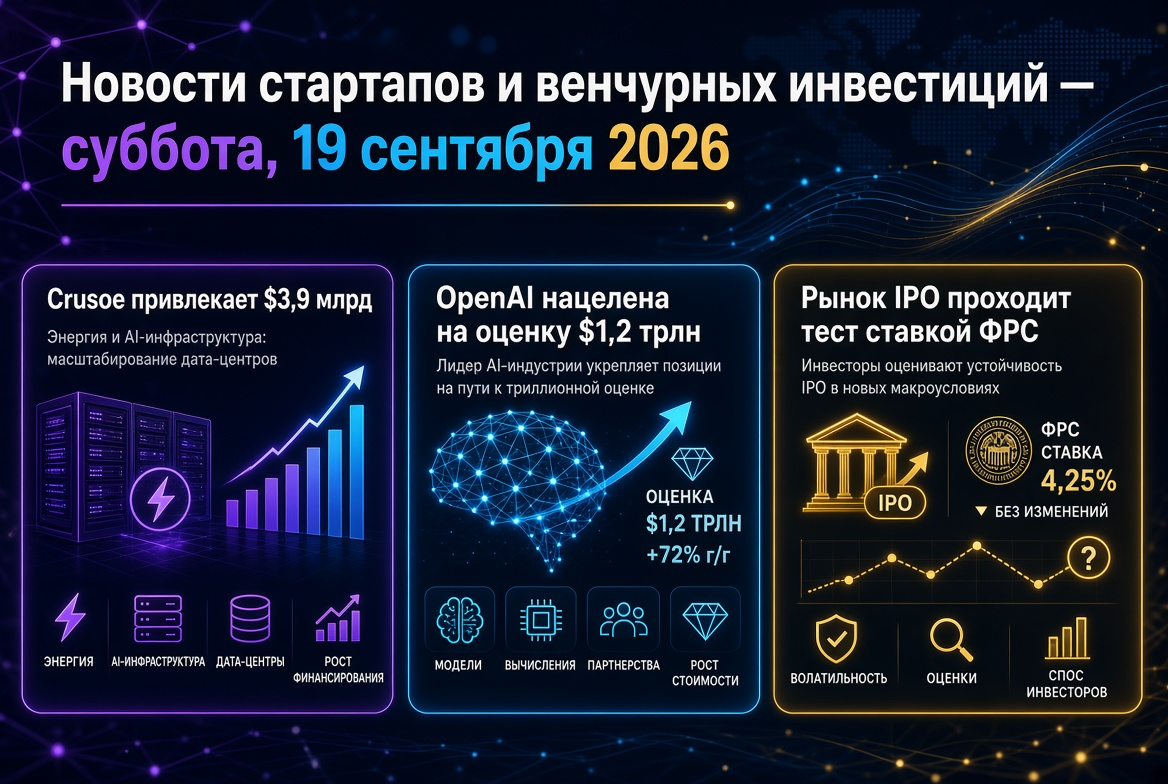
主要な競争相手であるOpenAIは、1週間後に独自のS-1申請を提出しましたが、上場を2027年に延期する傾向があります。その理由は、市場のボラティリティと、経営陣の意図が1兆ドル以上での上場を目指すためです。昨年、Anthropicは初めて収益とプライベート評価の両方で競争相手を上回り、OpenAIはトップマネジメントの一連の人事異動を経験しました。投資家にとって、公開市場での「AIプレミアム」はAnthropicのデビューに合わせてカリブレーションされ、OpenAIは数四半期の監査済み財務報告を持って市場に登場します。
記録的な資本集中: 半期の数字
2026年の統計はベンチャー産業の歴史を塗り替えています。主要な指標は次のとおりです:
- グローバルベンチャー投資は、第一四半期に3000億ドルに達し、2025年の70%に相当する絶対的な記録を樹立しました;
- 米国とカナダのスタートアップへの投資は、上半期で3920億ドルに達しました;
- 歴史上最大のベンチャーラウンドの4つが2026年に終了しました: OpenAI(1220億ドル)、Anthropic(300億ドル)、xAI(200億ドル)、Waymo(160億ドル);
- 資本はますます狭い企業群に分配されており、成長は巨大なラウンドによって担保され、新しい取引の数によってではありません。
市場は明確な「バーベル型」の構造を持つようになりました: エリートスタートアップはメガラウンドを獲得し、強力な初期チームは迅速かつ高い評価で資金を受け取り、対照的に中間セグメントは投資家の注目を欠いています。
IPOウィンドウオープン: 労働日後の秋のスプリント
IPO市場は数年ぶりの最高の期間を迎えています: 5月末までにIPOを通じて340億ドル以上が調達され、前年同期比で164%の増加を記録しました。SpaceXの成功したデビューとバイオテクノロジーの強力な年を受けて、投資家は秋のカレンダーが密になることを期待しています。防衛セクターの例も顕著です: AIドローン製造業者Swarmerの株は初日の取引で500%以上上昇しました。ベンチャーファンドにとって、オープンなエグジットウィンドウは利益を確定し、パートナーに資本を返す機会を意味します — これは数年間の成熟したポートフォリオ企業の蓄積の後に、極めて重要な要素です。
防衛技術: ニッチな賭けから基幹セクターへ
防衛セクターはすでにAIに次ぐベンチャー市場の第二の重要な方向性として確立されています。最近の数週間の主要な出来事は次の通りです:
- Anduril Industriesは約1000億ドルの評価で新しいラウンドの交渉を行っており、これは昨年の水準の3倍以上です; 同社の2025年の収益は22億ドルに倍増しました。
- ヨーロッパのリーダーであるHelsingは、180億ドルを評価し、18億ドルを調達しました — 投資家の需要は利用可能な配分を大幅に上回りました。
- 防衛技術やデュアルテクノロジーへのグローバル投資は予定を上回って進行しており、年末までに180億ドルを超える可能性があります。
2026年の優先事項は発明から製造スケーリングへと移行しています: 投資家はソフトウェアプラットフォームだけでなく、製造能力にもますます多くの資金を投入しています。
今週の取引: ジェネレーティブ3Dから宇宙打ち上げまで
9月初めは、資本の業界多様化を反映した一連の画期的なラウンドをもたらしました:
- サンフランシスコのジェネレーティブAIによる3Dモデルの開発者Tripo AIは、アジアおよび米国のファンドとの広範なプールの参加で、約4億4600万ドルのシリーズBおよびB+ラウンドを完了しました;
- マイアミのFélixは、かなりの負債構成で2億ドルのシリーズC資金調達を発表しました — ハイブリッド資本構造の重要性が高まっている信号です;
- ドイツの宇宙スタートアップHyImpulseは、350億ユーロを超える受注ポートフォリオを持つ中で、シリーズA拡張において5000万ユーロを調達しました;
- スペインのバイオテクノロジー企業iPremomは、妊娠合併症の早期診断プラットフォームのために1500万ユーロのシード投資を受けました;
- 東京のPeopleXは、HRプロセス専用の主権AIプラットフォームを開発するために54億5000万円のシリーズAを完了しました。
AIを超えて: 資本は「物理的世界」を求める
最近数ヶ月の顕著なトレンドは、ベンチャーキャピタルの一部が物理的資産(スポーツクラブ、名高い不動産、消費財の製造、データセンター向けのエネルギー)に移行していることです。投資家はAIの評価の動向に完全には依存したくないため、投資の多様化を図っています。気候技術、長寿のバイオテクノロジー、ロボティクス、フィンテックへの持続的な関心も保持されています — これらは次の世代のユニコーンがより予測可能なユニットエコノミクスを持って形成されるセグメントです。
ロシアとCIS: グローバルブームの中での変革
ロシアのベンチャー市場は、グローバル市場と逆の動きを見せています: 取引のボリュームは約40%減少し、大規模な後期ラウンドはほぼ消失し、シード投資はボリュームと取引数ともに3分の1に落ち込みました。投資家は「有望なアイデア」の資金提供から、収益と明確な財務モデルに対する厳しい要求に完全に移行しました。AI、法人ソフトウェア、フィンテックの分野におけるプロジェクトが優先されており、専門家は2027〜2028年に、買収の準備が整った企業の枯渇によって「スタートアップの人口の谷」が現れると警告しています。
投資家にとっての意味: 結論と予測
ベンチャー市場は2026年の秋に、記録的な活発さの中にあるものの、記録的なリスク集中の状態に入っています。Anthropicのデビューは、全AI経済にとっての公開ベンチマークを設定します: 成功した上場は2027年の数十件の上場への扉を開くことができ、逆に弱いスタートはプライベートAIポートフォリオ全体の過剰評価を引き起こす可能性があります。ファンドにとって、評価の厳守、AIのコアを超えた多様化、防衛およびインフラ資産への注意、エグジットのためのオープンIPOウィンドウを利用する準備が変わらず重要な指標となります。市場は声高なアイデアよりも、実績のある収益、コスト管理、明確なポジショニングを評価し、この論理が年の最終四半期における資本の配分を決定することになるでしょう。