石油市場:軍事プレミアムの影響でブレントが95ドルを超える
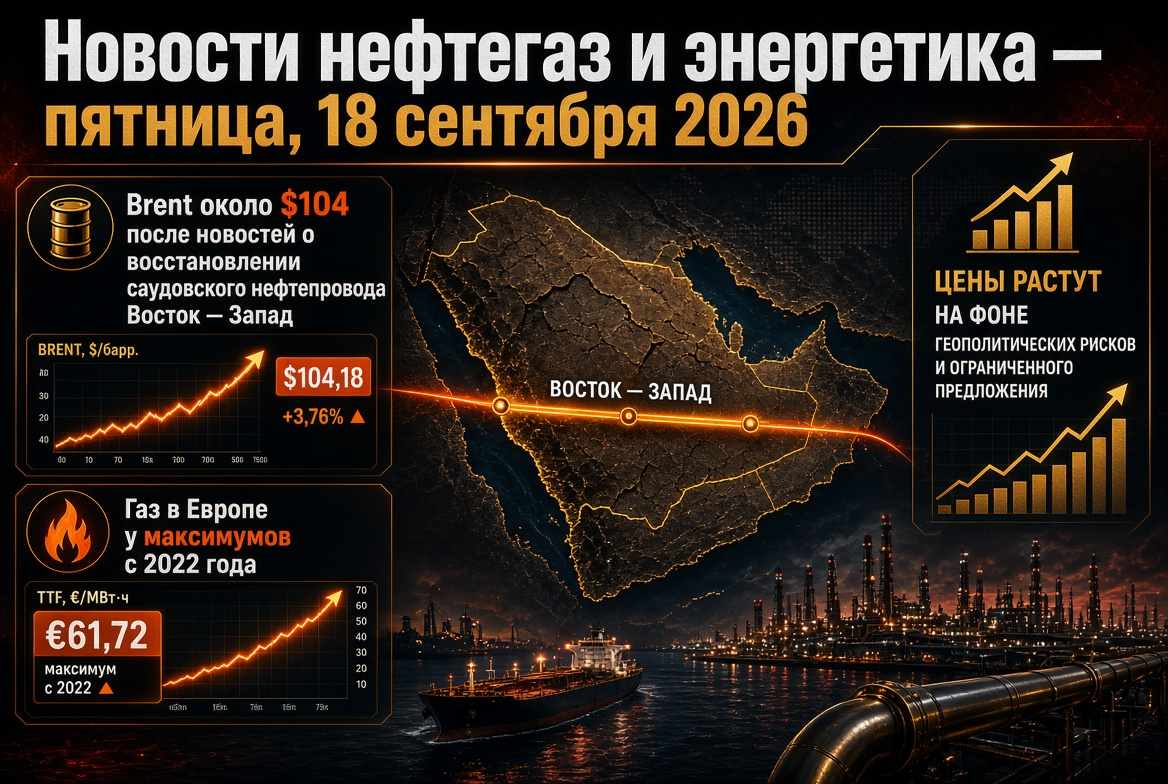
原油価格は急速に上昇しています。ブレント先物は火曜日に4.5%以上の上昇を記録し、水曜日も続いて95-97ドルの範囲で取引されています。米国のWTIは90ドル以上に定着しました。この市場は、世界の海上石油貿易の約5分の1を供給する地域からの供給停止リスクを価格に織り込んでいます。価格上昇の主な要因は以下の通りです:
- 軍事的エスカレーション:米国はイランの目標に対して一連の攻撃を実施し、2隻のイランタンカーに対する攻撃も行いました。テヘランはヨルダンの米軍基地に対するロケット攻撃とUAEに向けた発射で応じました。
- ハルグ島への脅威:ワシントンはイランの主要な輸出石油ハブへの攻撃を明言しており、これは原料供給に直接的な影響を与えることになります。
- 航行の麻痺:ホルムズ海峡を通る輸送は、アナリストの推定によれば、以前の20%の世界供給をカバーしていたのに対して、現在は約600万バレル/日に減少しています。
- 保険プレミアム:サウジアラビアや韓国の商船に対する攻撃は、ペルシャ湾でのフレートと保険のコストを急上昇させています。
アナリストは、今のところバレルあたり90ドルのサポートが維持されている限り、市場では買い手が主導していると指摘していますが、上昇が続くごとにデエスカレーションが起きた場合の急激な修正リスクも高まると言います。
地政学:ホルムズ海峡が世界のエネルギーリスクの中心に
米国とイランの対立は約半年続いていますが、現在の段階は世界のエネルギーセクターにとって最も危険です。イランは商業航行のためにホルムズ海峡を閉鎖すると主張していますが、ワシントンはその水域を支配していると主張しています。同時に、米国はロシアと中国との間でテヘランに対する制裁圧力について協議を進めています。重要なのは、この海峡を通るのはサウジアラビア、イラク、クウェート、UAEの石油だけでなく、カタールのLNGも含まれることです — 世界の液化ガス供給の約20%の一時的喪失は、すでに欧州とアジアのガス市場で価格ショックを引き起こしています。ブロックからイランの輸出インフラへの攻撃シナリオまで、いずれも価格にさらに数ドルのリスクプレミアムを追加する可能性があります。
OPEC+: 増産のサイクルの終了と年末までの休止
地政学の嵐の中で、輸出国の同盟は以前合意した計画を守っています。9月からOPEC+の7つの主要国 — サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーン — は、日量188,000バレルの枠を増加させ、165万バレル/日の自発的削減から完全に退出しました。許可された総生産量は日量3620万バレルに達しました。今後の増産は2026年末まで停止されており、2022年から実施されている約200万バレル/日の基礎的制限が維持されています。次回の閣僚会議は9月6日に予定されており、市場は同盟が中東のプレミアムとイランの輸出量減少に反応するかどうかを注視するでしょう。UAEが2026年5月にOPECとOPEC+を離脱した後の枠の再配分も注目の的です。
ガス市場:欧州は供給を急いでおり、TTFは1000ドルに向かう
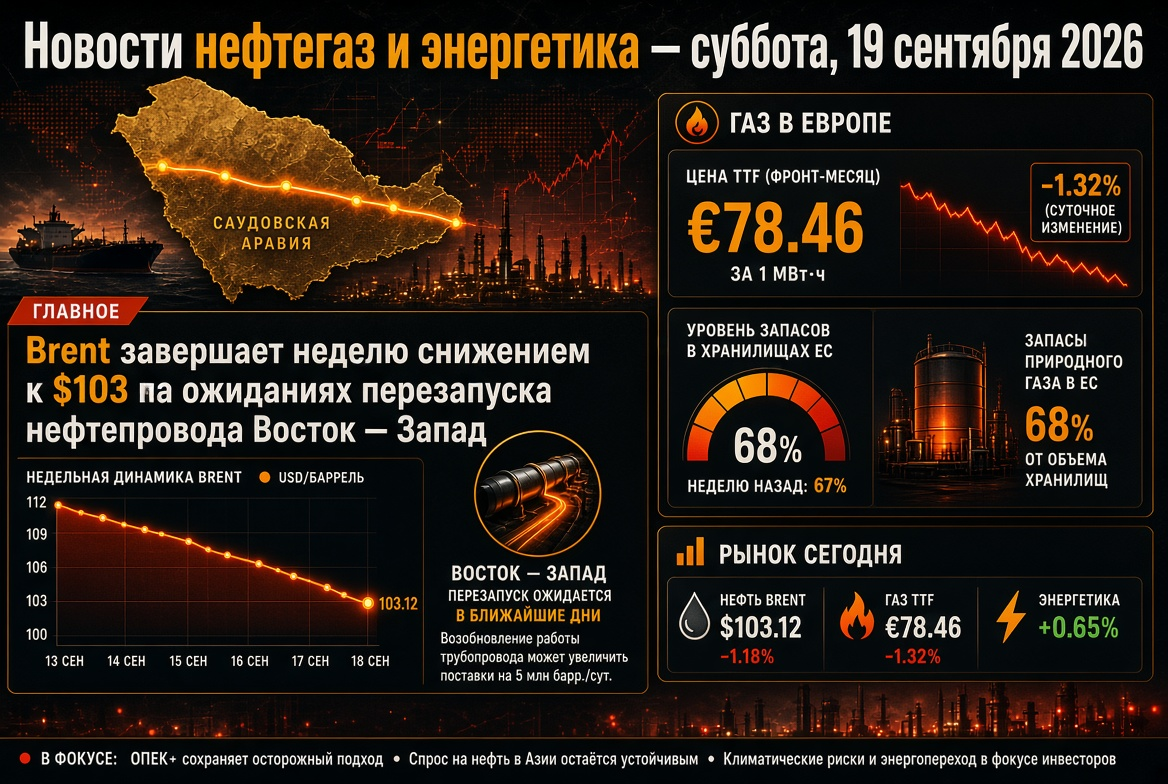
欧州のガス市場はここ数年で最も緊張した秋のスタートを迎えています。TTFハブの10月先物は、880-895ドルの範囲で取引され、週初めから約2%上昇しています — 8月末には価格が5か月ぶりに800ドルを超え、今や市場は1000ドルへの動きについて真剣に議論しています。価格ラリーの理由は以下の通りです:
- ホルムズ海峡を通る輸送制限により、カタールとUAEからのLNGが大幅に減少しています。
- 暖房シーズンを前に、欧州の地上貯蔵所の在庫が歴史的に低い水準です。
- 夏季の高温とエネルギー需要の増加に伴う発電所のガス消費が増加しています。
- スポット供給の競争が激化しており、中国による調達の減少や価格に敏感なパキスタンなどからのキャンセルが部分的に緩和しています。
LNG: 米国の輸出が市場の保険に
バランスを取る要因は、北米の新しい液化能力です:ゴールデンパスとプラクミンプロジェクトが生産を増加させており、米国からのLNG輸出は記録的な水準に近づいています。それでも、中東での損失を迅速に補うための自由な量は市場にはわずかしかなく、これが欧州とアジアの価格の高いボラティリティを維持しています。
電力と再生可能エネルギー:再生可能な発電が衝撃を和らげる
世界の電力セクターはガスの不足に適応しています。業界のアナリストによると、太陽光および風力発電の導入が進んでおり、エネルギー供給の多様化とガスショックの影響を抑える主要な要因となっています。再生可能エネルギーの比率が高い場所では、高価な輸入燃料に対する依存度が低くなっています。同時にガス価格の上昇が、中国や欧州の一部の国々で石炭への逆転を引き起こしています。特定の構造的トレンドとして、データセンターや人工知能インフラからの電力需要が急増しています:米国のエネルギーシステムは負荷の予測を見直しており、電力網へのアクセスが不足した資産となり、発電およびネットワーク企業への投資魅力を向上させています。
石炭:高額なガスが需要を支える
石炭市場は再びガス危機の恩恵を受けています。電力会社が高騰したガスから石炭に切り替える動きは、アジアや欧州の特定の国々でも見られ、エネルギー用石炭の価格を支え、インドネシア、オーストラリア、ロシア、南アフリカの輸出者の稼働率を高めています。中国とインドはピーク負荷を補うために石炭発電を高水準に維持しており、短期的には石炭が世界のエネルギーにとって保険的な資源であり続ける一方、長期的な脱炭素化目標との間でバランスが必要です。
ロシアの石油製品市場:輸出制限とポイント的な緩和措置
ロシアのエネルギーセクターでは、厳格な規制モードが引き続き機能しています。ガソリンの全面輸出禁止措置は2027年1月31日まで延長され、これは生産者とトレーダーの両方に適用されます。しかし、9月1日からはディーゼル燃料、船舶燃料、ガゾールの輸出制限が緩和され、直接の生産者が輸出を再開することが許可され、石油精製所の過剰在庫と処理量の減少のリスクが軽減されます。これらの措置には以下が含まれます:
- 国内市場を確保するための燃料の取引所販売基準の引き上げ。
- 石油製品の投機的転売に対するFASの監視。
- 石油会社の輸出収入減少を一部補填するデンプファーメカニズム。
国内の燃料在庫は昨年と同程度で、春に混乱が見られた地域の状況は徐々に正常化していますが、秋の石油精製所のメンテナンスシーズンにより、規制当局は注意を維持する必要があります。
投資家にとっての意味:9月3日の主要な指針
エネルギー市場は、数ヶ月ぶりの最大の地政学的プレミアムを抱えて木曜日に突入します。投資家や市場参加者は以下に注目すべきです:
- 米国とイランの対立の動向 — ハルグ島への攻撃や交渉の兆候は、ブレントの価格を数ドル上下させる可能性があります。
- ホルムズ海峡での航行 — 輸送の回復が原油やLNGの主要なデフレ要因となります。
- 9月6日のOPEC+会合 — 同盟の反応と価格ラリーへの対応。
- 欧州のガス貯蔵の充填率 — これによってガスが1,000ドルを超えるかどうかが決まります。
- ロシアの燃料市場 — ディーゼルの部分的な輸出再開とガソリンの取引所価格の影響。
今後数日の基本シナリオは、石油とガスの価格が高い状態で高いボラティリティが維持されることです:エネルギー市場は、需給バランスではなく地政学を取引しています。