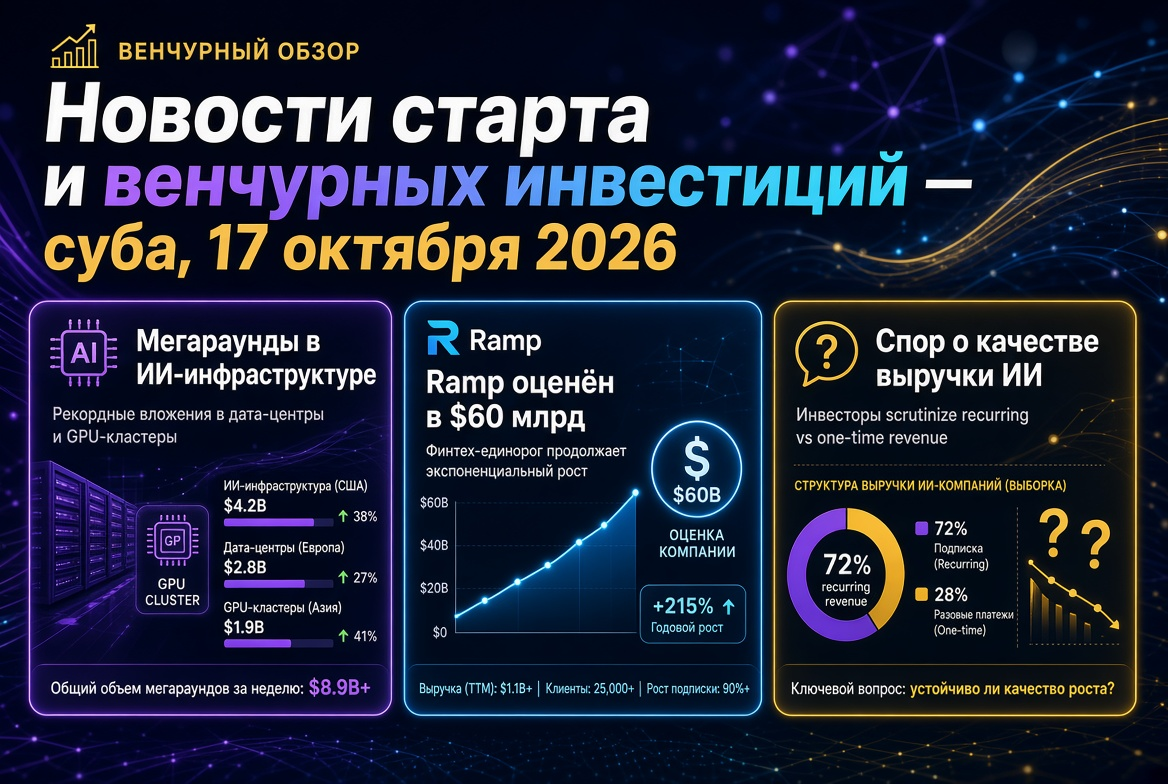
ベンチャー投資家にとっての重要事項:
- NscaleがNYSEでのIPOの計画を提出、評価の目安は350億ドルまで。
- Holtec Nuclearが市場条件を理由に900百万ドルの発行を延期。
- OpenAIがIPOを2027年に延期、投資家は1.2兆ドルでラウンドを提案; AnthropicはNasdaqへの上場を維持。
- Emulateが7億ドルまでのシードラウンドを準備中、EuclydがシリーズAラウンドで2億ユーロを調達。
- Crux AIがチップを担保に220億ドルの融資を取得、Bloom Energyが250億ドルのプロジェクトファイナンスを受ける。
- インドのディープテック投資家アライアンスが30億ドルの投資を約束、CATLが8億6000万ドルのベンチャーファンドを立ち上げ。
Nscale: AIインフラの主なIPOテスト
英国のネオクラウドプロバイダーNscaleは金曜日にSECにIPOの計画を提出し、NYSEでNSCLというティッカーで取引を行う意向を示しています。幹事会社はGoldman Sachs、J.P. Morgan、Morgan Stanleyです。2026年上半期の収益は1億4060万ドルに増加し、前年の1040万ドルから大幅な成長を遂げましたが、純損失は10億2000万ドルに拡大しました。残る契約の義務は564億ドルに達しますが、そのうち半数以上は1社の顧客からのものです。報道によれば、会社は350億ドルまでの資金を調達する計画で、評価額は350億ドルまで見込まれています — これは3月のシリーズCラウンドでの146億ドルから大幅に引き上げられたものです。同時にNscaleはNvidiaからの転換社債を形成しました。
ベンチャーファンドにとって、これは公的投資家が契約需要があり、顧客集中度が高く、GPUの供給者に依存する資本集約型モデルをどのように評価するかの最初の秋の指標となります。
HoltecとIPOのウィンドウ: 熱狂ではなく選択性
Holtec Nuclearは、9月の主要な公開案件と見なされていましたが、IPOを延期しました。市場環境は厳しく、X-energyは4月の上場価格より約37%低く、Standard Nuclearは21%低い取引が行われています。IPOのウィンドウは閉じてはいませんが、狭くなっています:
- 今週はBamboo Insurance(33億ドルの評価で6億6500万ドル)と防衛材料メーカーであるAmaero(5300万ドル)の上場が期待されています;
- 350百万ドルを調達したバイオテクノロジー企業Electra Therapeuticsは、上場価格より約12%低い取引が行われています;
- MotiveはIPOの申請を撤回し、General Catalystから成長資金の13億ドル超を調達しました — プライベートエクイティが公開市場に代わっています;
- Revolutはニューヨークとロンドンでの二重上場を検討しており、評価は2000億ドルに達する見込みです。
「AIの一時停止」とFRBの金利政策: 評価の二重フィルタ
AnthropicのCEOであるダリオ・アモデイは、モデルの能力を協調して減速させるようにとの呼びかけを含むエッセイを発表しました。これにはサム・アルトマンや他の大手テクノロジー企業の幹部たちも支持を表明しています。Anthropicは独立した安全監査員を導入します。市場は半導体の売却に反応しましたが、週の終わりにはNasdaqは0.7%上昇し、ダウは1.7%下落しました。
業界アナリストたちは、ベンチャー投資への影響を指摘しています。それはモデルのリリースサイクルが長くなる可能性、データセンターへのコミットメントのシフト、エグジットまでの時間の延長、LPへの追加的な圧力などです。競争は「生」を超えたパフォーマンスから配分、信頼性、コストに移行しており、大手プレーヤーに有利な状況となっています。同時に、計算能力の5%を超える所有者をシステム的に重要な銀行のように規制する提案も示されています。
OpenAIとAnthropic: 兆ドル評価、その異なるルート
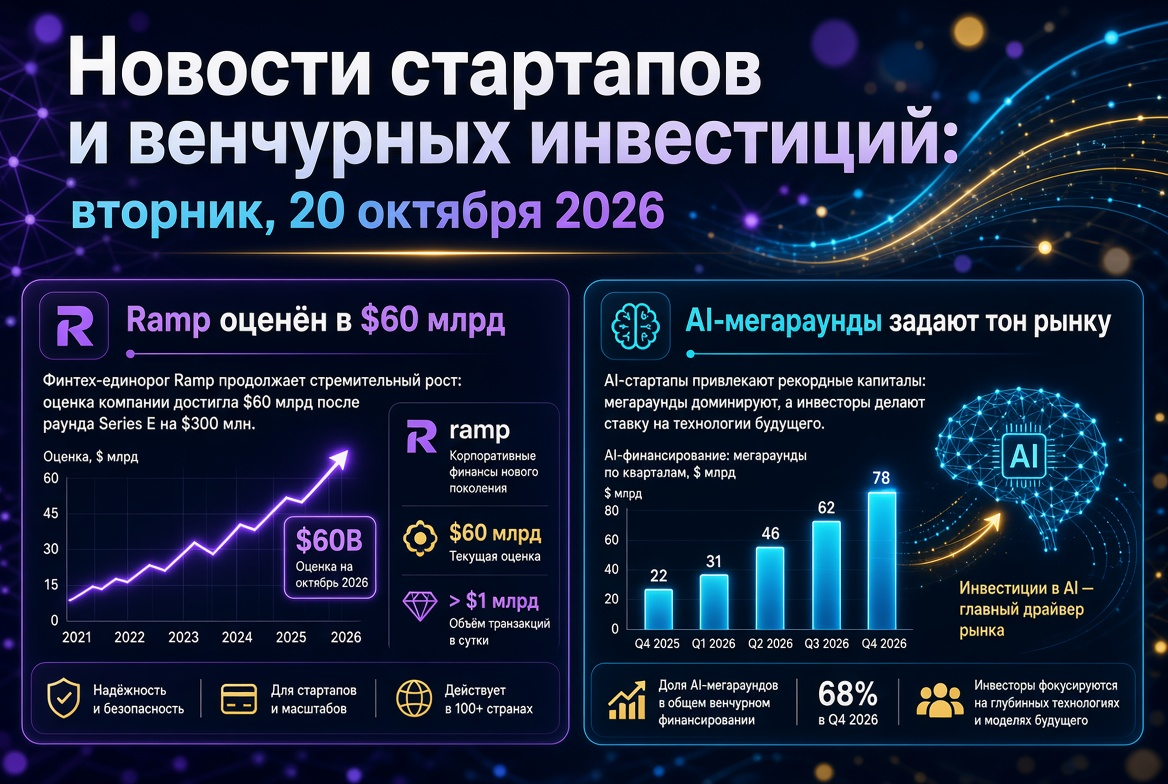
投資家たちはOpenAIに約1.2兆ドルの評価でラウンドを提案しました — これは3月の8520億ドルから41%の上昇です。報道によれば、公式な交渉は行われておらず、一部の提案には従業員による株式の販売が含まれています。年間の収益は400億ドルを超え、2027年には上場が期待されています。5月に9650億ドルと評価されたAnthropicは、10月中旬のNasdaqでの上場を引き続き準備しています。この上場は、AIセクター全体に対する公的なマルチプライヤーを設定することになるでしょう。
メガラウンドと新しいユニコーン: 資本の集中
- Temporal — 125.5億ドルで550百万ドルのシリーズE; AIエージェント向けのプラットフォーム。
- Fab2 — コンパクトなチップ工場の量産に500百万ドルのシリーズA。
- Suniva — 米国での太陽電池の発行のために835百万ドルの負債と資本を取得。
- Ridgeline — 14.5億ドルの評価で250百万ドル; Cornelis Networks — AI向けのネットワークソリューションで205百万ドル。
- Penelope Health — 医師の管理プロセスを自動化するために1億ドル。
先週、Cognitionは480億ドルの評価で20億ドルを調達し、Boring Companyは230億ドルで30億ドルを調達しました。シリーズAおよびBの中央値は穏やかであり、カテゴリのリーダーと他のスタートアップとの間のギャップは拡大しています。
株式の代わりに債務: チップとエネルギーを担保に
AIインフラへの資金提供はますますクレジット市場にシフトしています。10行の銀行のコンソーシアムがCrux AIのTPUと顧客契約を担保に220億ドルを提供し、これはBlackstoneとAlphabetによる50億ドルの株式プロジェクトです。Bloom Energyは、データセンターの電力供給のためにBrookfieldと250億ドルのプロジェクトファイナンスに合意しました。NvidiaはBrookfieldの100億ドルのインフラAIファンドに20億ドルを投資します。これにより、ベンチャーファンドはポートフォリオ企業の持分の希薄化が少なくなりますが、金利の感度は高くなります。
M&A: 契約済みは必ずしも完了ではない
取引は依然として流動性の第二のチャネルですが、クロージングのタイムラインは延びています。NvidiaによるHugging Faceの129億ドルの買収は、2027年上半期までクロージングされる見込みです。契約済みだが未完のステータスには、Visa — BioCatch(24億ドル)、Analog Devices — Alif Semiconductor(13.5億ドル)、Bending Spoons — Miro(13.6億ドル)、Dynatrace — Arize AI(9.15億ドル)が含まれています。ソフトバンクはロボティクスとAI研究所を買収することに合意し、取引は米国で審査されています。SPACが復帰しています: 核技術の開発者であるHGPが1.2億ドルの評価でMeshflowと合併します。
ヨーロッパ、アジア、新興市場
- イギリス: Google DeepMind出身者によって設立されたEmulateは、約37億ドルで700百万ドルのシードを議論中; リーダーはIndex VenturesとLightspeedです。ElevenLabsは、500百万ドル以上のシリーズEを用意しており、Scaleup Europe Fundが参加する可能性があります。
- オランダ: Euclydは推論用チップのために2億ユーロのシリーズAを調達; ラウンドのリーダーにはSamsungが含まれています。
- インド: インドディープテックアライアンスは30億ドルの投資を約束し、最初の年には2.5億ドルが配置されました。
- 中国: CATLはAIとロボティクスのために8億6000万ドルのベンチャーファンドを設立; ロボタクシー部門のHelloは約1億ドルを調達しました。
- ラテンアメリカ: ブラジルのVOLLはWarburg Pincusから1億4000万ドルを調達しました。
ベンチャー投資家とファンドにとっての意味
- エグジットがシフトする。 OpenAIのIPOの延期とHoltecの一時停止は流動性のホライズンを延ばし、DPIの計画を見直す必要があります。
- NscaleとAnthropicがマルチプライヤーを設定。 彼らの受け入れは2027年の後期段階の評価を決定します。
- 規制リスクが投資ファクターに。 安全監査と計算に関する潜在的な制限をデューデリジェンスに盛り込む必要があります。
- 資本構造が変わる。 チップと契約を担保にした債務は希薄化を減少させますが、4%の金利で持続可能なユニットエコノミクスを要求します。
- チームへのプレミアムが限界に達した。 製品なしで数億ドルのシードラウンドは次のラウンドのハードルを引き上げ、ダウンラウンドのリスクが高まります。
ベンチャー市場は引き続き流動的ですが、証明された需要、希少資源の管理、資本のディシプリンに対して代償を支払っています。これらの基準が、第三四半期の終わりまでのスタートアップとベンチャー投資のニュースを決定づけることになるでしょう。