レビューの主要なテーマ:
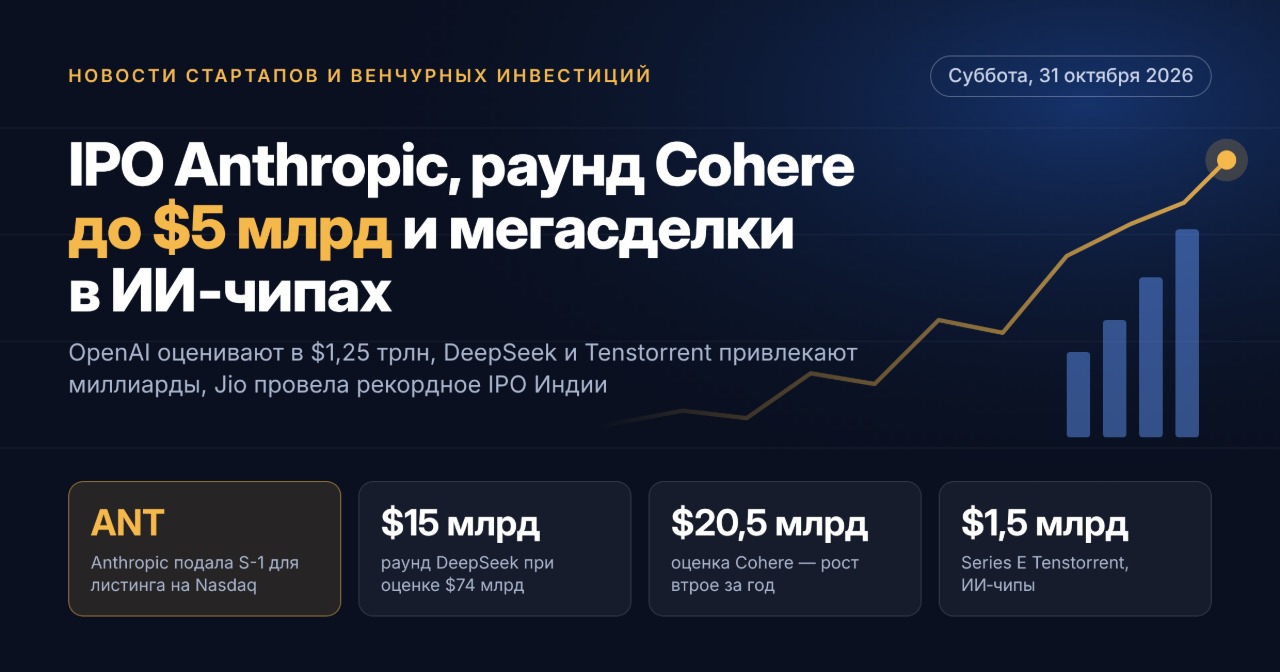
- OpenAIは、投資前評価が$1.25兆に達する中、$30億のラウンドを最終化しています;
- Anthropicは、11月のNASDAQ上場に向けて財務指標を公開しています;
- DeepSeekは約$150億を調達し、上海での上場に向けて準備しています;
- AIインフラストラクチャー、法務AI、ロボティクスにおける新たなユニコーンの波;
- AIインフラストラクチャーに対する投資家の慎重さの最初の兆候。
OpenAI:自らの期待に対するディスカウント付きメガラウンド
OpenAIは、投資前評価が$1.25兆に達する中、最大$30億のラウンドの締結に近づいています。主要な投資家はUAEのファンドとCoatueです。会社は次の週末までに署名を集める計画ですが、最終的なラウンドのサイズはまだ確定していません。$150億の数字は、OpenAIが10月初旬に潜在的な投資家に提示していた$1.4兆の評価よりも低いものです。この修正が市場で最も活発に議論されています。
取引の主要なパラメータ:
- ラウンドはOpenAIが2027年に計画しているIPOへの「橋」として位置づけられています;
- 3月に会社は$122億を調達し、投資後の評価は$852億でした;
- 2026年末までの年間 revenues(run-rate)は$500億に近づき、2026年末の目標は$700億以上です。
急いでいる理由は明白です:OpenAIは、Anthropicの報告書公開により、2つのリーダー企業のビジネスを直接比較できるようになる前に取引を締結したいと考えています。
Anthropic:NASDAQ上場前のカウントダウン
IPO市場で最も期待されるイベントは、Anthropicの発行目論見書(S-1フォーム)の公開です。メディアの報道によれば、文書の公開は10月23日金曜日に予定されています。SECの規則により、目論見書はロードショーの開始の15日前までに公開されなければならないため、上場は11月にも可能です。
目論見書のドラフトや投資家へのメッセージから分かること:
- 2026年の上半期の売上は$163億で、前年の$11億と比較して大幅増加;
- 第3四半期の売上は$168億で、前四半期比で45%増加;
- 上半期の純損失は$807億で、そのうち約$720億は転換可能な金融商品に関する非現金の再評価に起因;
- 売上の約20%は2人の顧客からのものであり、これは顕著な集中リスクとなっています。
市場の期待は、評価が約$2兆から$1.5兆に減少しました。それでも、上場は歴史上最大となり、6月のSpaceXのIPOを超える可能性があります。Anthropicの最後の私募評価は$965億でした。
DeepSeek:$150億と上海行きの計画
中国のDeepSeekは約1000億元(約$150億)を調達しました。これは中国技術史上最も大きなラウンドの一つです。交渉の過程で、同社は目標額を2度引き上げました:500億元から800億元、そして最終的な金額に達しました。主な投資家にはCATLとTencentが含まれ、GigaDevice、Meituan、Geelyもラウンドに参加しました。投資家は全体で15人以上です。
- 投資前評価は約500億元(約$74億)です。
- 年間売上(run-rate)は$10億に達しました。
- 同社はCitic Securitiesを雇い、2027年初頭に上海でのIPOを準備しています。
この取引は、米国がDeepSeekの技術を連邦政府のシステムから削除するという指示が出た2日後に締結されました。これは、世界のAI市場がアメリカと中国の枠組みに分かれていることを際立たせています。
今週の新たな「ユニコーンズ」:資金はAIインフラと縦型ソリューションに流れる
メガラウンドに加え、今週はベンチャーセグメントにおいて大規模な取引が続々と発表されました:
- Flapping Airplanes — $10億のシリーズAラウンドにおいて$60億の評価、商業製品や売上なし。会社はAIの効率向上に賭けています;
- Tenstorrent — AIチップの開発に向けて$15億のシリーズEラウンド、評価は$62億;
- Legora — 評価が$88億から$56億に再評価され、$55億のシリーズEラウンドにおいて$5500万;
- ASI — 重要インフラ向けAIのための$3億のシリーズCラウンド、評価は$30億;
- Arda — OpenAIの元研究責任者ボブ・マクグルーが関与したAI生産用の$2300万、評価は$15億;
- Whop — $2億で評価は$51億。
$10億の評価でユニコーンクラブに参加したのは、Daytona、Blacksmith(ラウンドはSequoiaが主導)、Townなども含まれます。傾向は明らかです:開発者向けインフラと縦型AIのスタートアップの評価が急速に高まっています。
Nvidiaの戦略的投資家としての役割:Higgsfieldのケース
NvidiaとTCVは、AI映像スタートアップHiggsfieldに対し、$4億のシリーズBラウンドを拡張する形で投資しました。新しい取引の条件は公開されていません。会社の主要なエンジニアリングチームはカザフスタンに拠点を置いており、この発表はジェンセン・ファンがアスタナを訪問したことと一致しています。Higgsfieldのユーザー数は4000万人を超え、年間売上は推定で$7億からほぼ$10億に達しています。
同時に、Fireworks AIは、報道によれば$300〜400億の評価で資金調達について初期の交渉を行っています。これは7月の$175億からほぼ2倍です。AI推論セグメントは、ベンチャー投資において最も熱い分野の一つであり続けています。
マクロコンテキスト:記録的な年と最初のひび割れ
第3四半期の統計は、すべての取引の評価に背景を提供しています:
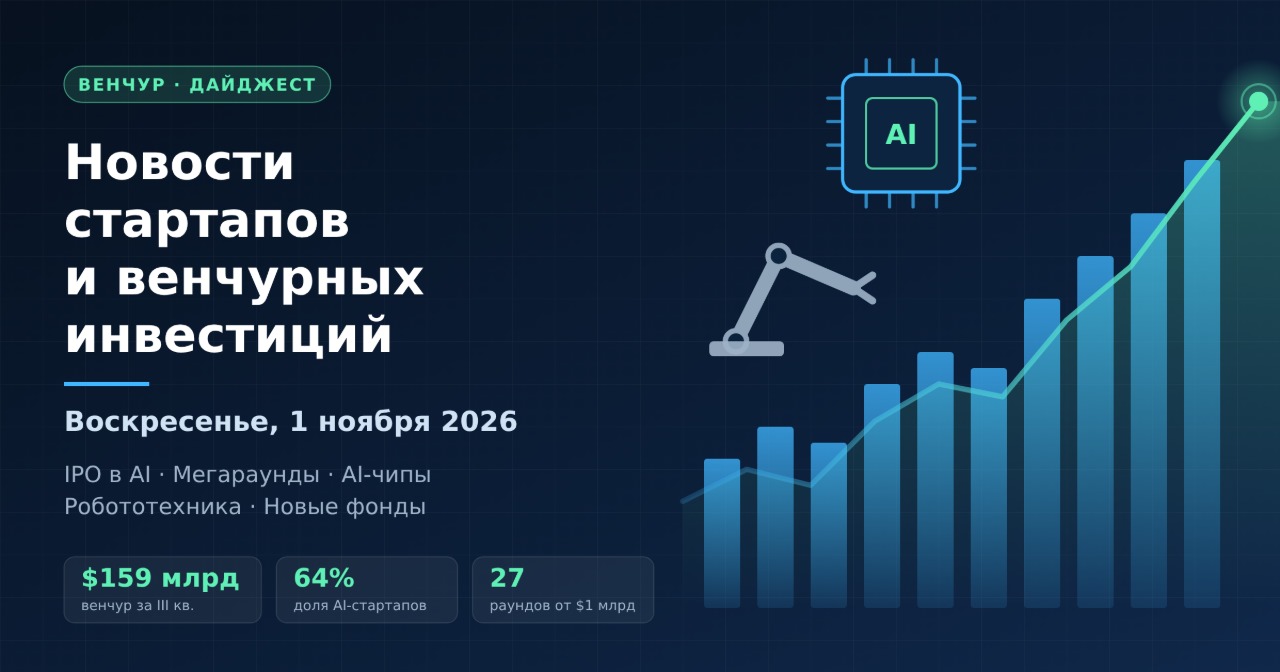
- グローバルなベンチャーフィナンスは$1590億、前四半期比25%減、前年同期比で53%増;
- AIスタートアップは$1020億、全市場の64%を占めています;
- 四半期ごとに$10億以上のラウンドが27件という記録が達成されました;
- 9ヶ月間で$6790億が調達され、これは歴史上の同時期における最高額です。
しかし、バンク・オブ・アメリカのアナリストは、市場がAIインフラの建設に資金を提供する意欲が高まっていることを指摘しています。10月には技術株に新たな売却波が見られました。これにとって、ベンチャーファンドは、プライベートラウンドの評価がAnthropicのIPOが公開市場で受け入れられるかどうかにますます依存することを意味します。
政府の支援:初期段階への賭け
各国政府は、初期段階での資金不足のギャップを埋める努力を続けています:
- カナダは、初めて国のベンチャー戦略でプリシードおよびシード向けに$7500万の別途資金を割り当てました;
- EUの革新ファンドは、77件の気候技術プロジェクトに€34億を投入します;
- アメリカのHelion Energyは、$5000万のプライベートキャピタルと$1.75億の連邦政府の助成金を獲得しました。
ロシアとCIS:市場の収縮、資本の集中
ロシアのベンチャー市場は、グローバル市場とは逆行して発展しています。モスクワベンチャーファンドによると、2026年の上半期における投資額は48%減の46億ルーブルに、取引数は45%減の54件になりました。取引の約60%は5つの最大ラウンドに依存しています。ファンドは遅いシードおよびラウンドA、そして確認済みの売上を持つB2Bプロジェクトにシフトしています。モスクワベンチャーファンドは、技術企業に対して2億5000万ルーブルを、共同投資を1億ルーブルで確保しました。地域の事例として、カザフスタンのエンジニアリングチームは、数十億ドルの評価を受けたグローバルなAIビジネスの基盤となっています。
これはベンチャー投資家にとって何を意味するのか
今週の主な結論:AI市場は価格の規律の段階に入っています。今後数週間で注目すべきことは次の通りです:
- Anthropicの目論見書への反応。 公開市場が約$1.5兆の評価を受け入れるかどうかは、業界全体の遅いラウンドの指針を示します。
- OpenAIのラウンドの締結。 最終的なサイズと投資家の構成は、「兆ドル」に対する需要の深さを示すでしょう。
- 市場の分離。 中国のAIラボは独自の資本と中国取引所を通じた出口を形成しています。
- 効率性へのシフト。 最も高いプレミアムは、計算コストを削減し、クリアな売上を持つ縦型AIソリューションを提供するプロジェクトに付与されます。
ベンチャーキャピタルは依然として記録的な規模で利用可能ですが、投資家は売上、顧客の集中、計算コストをますます厳しく評価しています。11月のAnthropicのIPOは、全世界のスタートアップとファンドにとってこの新たな現実の主要なテストとなるでしょう。