本日の重要な出来事: エネルギー産業の主な出来事
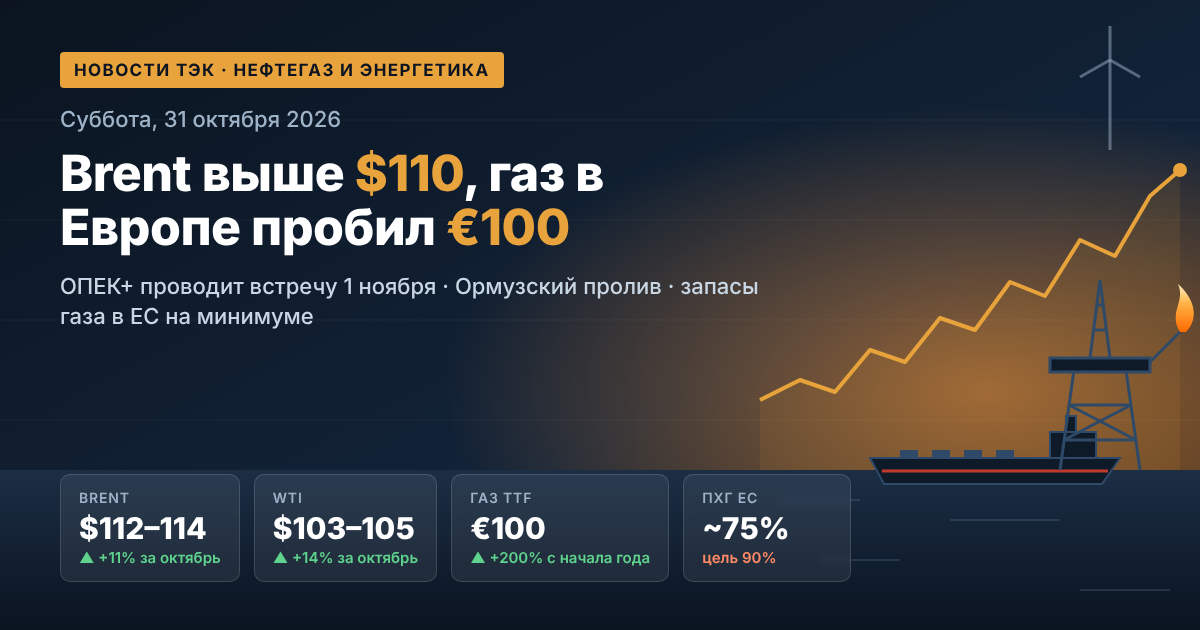
- ブレント原油は木曜日に約3%上昇し、日中にバレルあたり$112.68に達しました; WTIは一時$100を超えました。
- 米国とイスラエルは、米国の報道によれば、11月の中間選挙後にイランに対する「短期間で集中的な」作戦の計画を準備しました。
- フーシー派はサウジアラビアの施設を攻撃し、Saudi Aramcoのシャイバ油田を含みました; 米国務省は一部の外交官にサウジアラビアからの撤退を命じました。
- ヨーロッパのガス: TTFは約€87/MWhで、ヨーロッパの地下貯蔵施設の充填率は約75%で、季節的な基準は約90%です。
- ディーゼル危機: 欧州および米国におけるディーゼルの精製マージンはバレルあたり$100を超えています。
原油市場: ブレントは5月以来の最高値
原油市場の主なドライバーは、イランを巡る対立の新たな局面への期待です。トレーダーは、11月の中間選挙後に攻撃が再開される可能性を評価しています。同時に、市場はイエメンのフーシー派によるサウジアラビアのインフラへの攻撃を織り込んでいます: ドローンによるシャイバ油田への攻撃で2人が死亡し、ダンマン空港でも他の1人が命を落としました。
ファンダメンタルデータも価格をサポートしています。米国の商業石油在庫は、予想の80万バレルの減少に対して306万バレル減少しましたが、クッシングのハブではほぼ100万バレル増加しました。ブレントは1ヶ月で8%以上上昇し、年率では約70%の上昇です。
市場のプロ参加者にとって重要なシグナルは、ペーパー市場と実体市場の乖離です。過去2週間でブレントの先物価格は約$10上昇しましたが、実物の石油価格は逆に下落しています。これは、ラリーの大部分が投機的な性格を持ち、地政学的プレミアムを反映していることを示唆しています。
ホルムズ海峡: テヘランの7つの条件
ホルムズ海峡の状況は、世界の石油およびLNGにとって重要な要因です。イランの当局は、航路の完全な開放をワシントンが「イスラマバード覚書」に記載された7つの条件を遵守することを条件としています。イランの外相アッバス・アラグチは、要求が満たされれば6日目に海峡が開かれ、7日目には米国との交渉が再開される可能性があると述べました。
その一方で、物理的な流れは部分的に回復しています:
- 海峡を通る原油のトランジットは1日あたり約1030万バレルで、戦前の約76%に達しています。
- 石油製品の輸送量は、紛争前の20%を超えていたところから11%に低下しました。
- テヘランとイラン革命防衛軍(IRGC)は、バブ・エル・マンデブ海峡とスエズ運河への制限を拡大することを脅迫しており、アジアとヨーロッパ間のタンカーの物流にリスクを生じさせています。
OPEC+: 紙上のクォータ、目標を下回る生産
OPEC+は11月の生産目標を変更せず、サウジアラビアのクォータは1日あたり1050万バレル、ロシアは990万バレル、イラクは440万バレルです。しかし、8月の主要7カ国の実際の生産量は1日あたり約2500万バレルで、戦前の2月のレベルより約500万バレル少ないです。2026年のクォータの引き上げは、ほとんど象徴的なものでした。
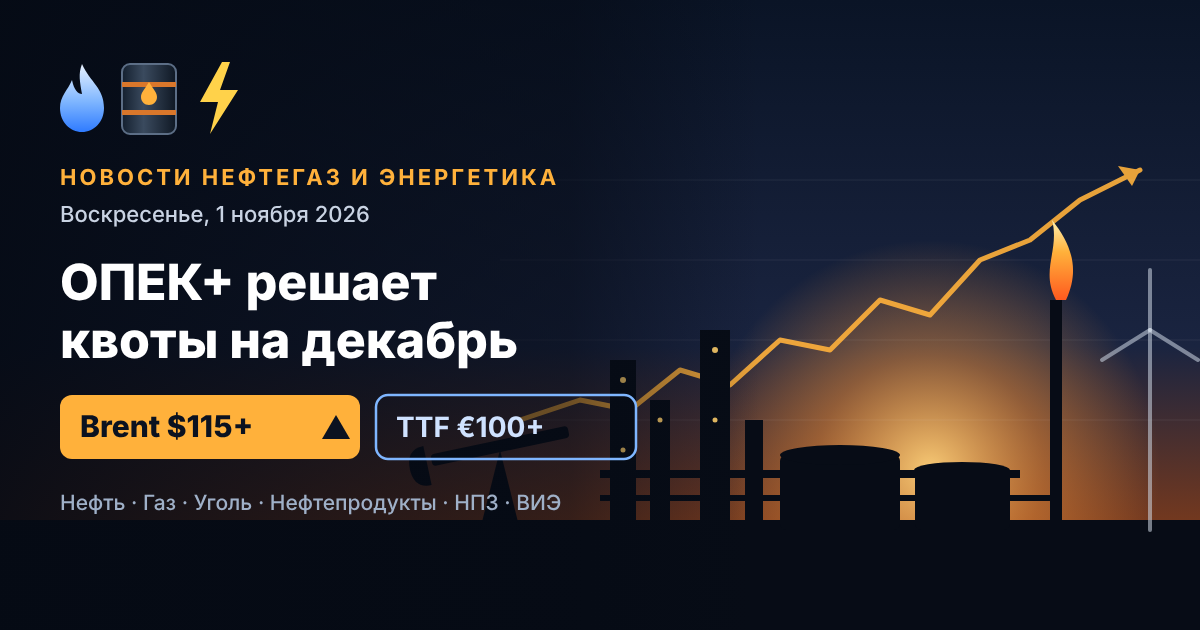
次回のOPEC+会議は11月1日に予定されています。2027年のクォータ配分に必要な生産能力の監査は戦争の影響で延期されているため、市場は来年まで石油政策の重大な変更を期待していません。ロシアの副首相アレクサンドル・ノヴакは、OPEC+が危機克服において重要な役割を果たすと確信しており、ロシアの石油輸出の安定性を強調しています。
石油製品と精製所: ディーゼル不足
現在、最も緊張しているセグメントは原油ではなく石油製品です。ヨーロッパのディーゼルの精製マージンは$100を超え、歴史的な基準は約$20でしたが、米国では9月に117ドルを超える記録を更新しました。原因は構造的なものである:
- ペルシャ湾諸国における一部の石油精製能力の停滞;
- ロシアの石油精製所に対するドローン攻撃;
- ロシアの製造業者によるディーゼルの輸出禁止が10月31日まで続く;
- 中国などの他の国による燃料の輸出制限。
これは、主に米国で操業中の独立系石油精製業者にとって、高い収益性を維持することを意味しています。米国のエネルギー規制当局は、ディーゼルのスプレッドが2027年まで歴史的な平均を上回り続けると予測しています。
ガスとLNG: ヨーロッパは在庫不足で冬を迎える
ヨーロッパのガス市場はこの季節の主要なリスクの一つであり、TTF先物は約€87/MWhで取引されており、2023年初頭以来のレベルです。欧州の地下貯蔵施設の充填率は約74〜75%で、季節的な基準より約17ポイント低いです。EUはすでに貯蔵義務目標を90%から80%に緩和しました。
重要な問題はLNGの不足です。カタールのラス・ラファンコンプレックスへの攻撃により、年産1280万トンの生産能力を持つ2つの技術ラインとPearl GTL工場が損傷を受け、QatarEnergyはホルムズを通るパイプラインの建設を海上輸出の代替として除外しました。ヨーロッパとアジアは、液化ガスのスポット取引で競争しており、寒い冬は新たな価格の急上昇を引き起こす可能性があります。
ロシアの燃料市場: 輸出制限
ロシアでは2026年末までのガソリン輸出禁止が続いており、ディーゼル燃料の製造業者には10月末まで制限が課されています。月の中旬には、国内市場の完全な確保が条件で、石油製品の輸出規制を部分的に緩和する信号が出てきました。精製所は冬用ディーゼルの生産に移行しており、当局は計画的なメンテナンス期間に備えて在庫の形成を管理しています。11月1日以降の輸出制限の延長または緩和に関する決定は、燃料市場参加者にとって重要なイベントとなります。
電力、再生可能エネルギー、石炭
エネルギー危機は再生可能エネルギーへの移行を加速させています。IEAの予測によれば、2026年に再生可能エネルギーは初めて石炭を超え、世界の電力生成の最大の源となるとされています。再生可能エネルギーに基づく発電は8%以上増加し、太陽光発電は約600 TWhを追加し、風力を追い抜くとされています。2026年の世界の電力需要は3.6%増加し、中国では5.5%、インドでは7%に達する見込みです。
それと同時に、高価なガスがアジアおよび部分的にヨーロッパの石炭発電を支えており、エネルギーシステムはLNGの不足に対する保険として石炭を利用しています。石炭市場は高止まりしており、石炭の輸出業者はアジア太平洋地域で強い地位を維持しています。
予測と金曜日に注目すべきこと
週の終わりに石油・ガスおよびエネルギーのニュースは主に地政学によって決定されるでしょう。エネルギー市場の参加者は以下の要因に注目する必要があります:
- 米国とイランに関するワシントンとテヘランの発信、米国の選挙前のホルムズ海峡に関するもの。
- サウジアラビアの石油インフラと航行に対するフーシー派の新たな攻撃。
- 先物と実物の石油品種間のスプレッドの動向、ラリーの持続性を示すインジケーターとして。
- 10月31日以降のロシアの石油製品の輸出に関する決定。
- ヨーロッパの天気予報と地下貯蔵施設からのガス取り出し速度。
基礎的なシナリオでは、11月初旬までブレントはバレルあたり$105〜115の範囲で推移することが予想されます。アナリストは、米国の選挙までの緊張緩和は期待できず、したがって石油、ガス、およびディーゼルの価格における地政学的プレミアムは維持されると考えています。実際の交渉進展がない限り急激な反発は予想されません。