原油市場:Brentは交渉期待で高値から反落
木曜日、原油相場は約1%下落した。北海産Brentは水曜日の終値115.3ドル前後から114ドルまで下落した。米国産WTIは101ドル前後で取引されている。調整のきっかけとなったのは、ワシントンがテヘランとの和平交渉再開を試みているとの報道だった。イラン側は外交に対して門戸が開かれているとし、協議中の7日間の和平案を加速する用意があると述べた。
原油市場の主要な価格指標は以下の通り:
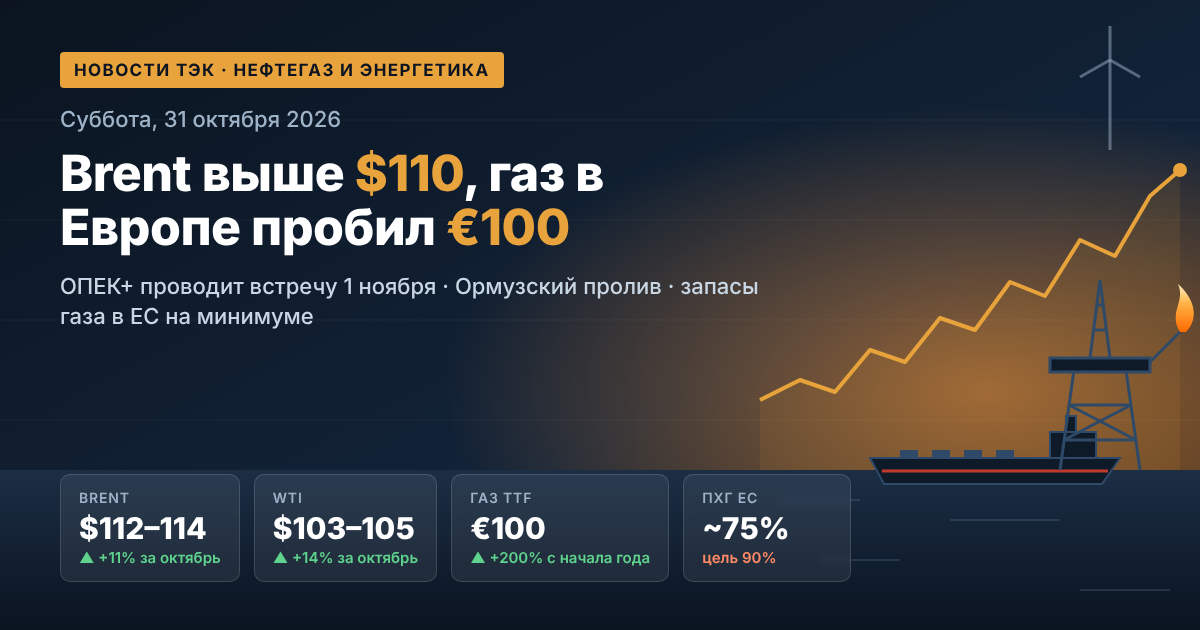
- Brent:1バレル=114ドル前後、年間で約78%上昇;
- WTI:1バレル=101ドル前後、Brent-WTIスプレッドは約12.6ドルまで縮小;
- Brentの52週レンジ:58.7ドル(2025年12月)から120.9ドル(2026年4月末);
- Urals:全般的な調整に伴う下落の後、1バレル=111〜112ドル前後。
一方で戦争プレミアムは維持されている。市場は二つの脅威を織り込んでいる。11月3日以降の米国によるイランへの軍事作戦の可能性と、サウジアラビアに対するフーシ派の攻撃の激化だ。そのため、外交面でのポジティブなニュースがあっても、原油は110ドルを上回る水準を保っている。
中東:製油所への攻撃と供給への脅威
ボラティリティの主要な源泉は、ペルシャ湾におけるインフラの安全性であり続けている。10月27日、フーシ派はサウジアラビア最大の製油所であるラスタヌラへのミサイル攻撃を主張した。リヤドは攻撃を公式には確認していないが、ターミナル周辺では火災が局地的に確認された。木曜日、サウジアラビア主導の連合軍は、王国東部州に向けて発射された弾道ミサイルを迎撃したと発表した。
石油製品市場の参加者にとって、これは以下を意味する:
- 最大の原材料供給国における輸出能力へのリスクの持続;
- 中東およびアジアにおける精製マージンのボラティリティ上昇;
- 地域のタンカー航路における保険料および運賃の上昇。
OPECプラス:紙上の割当と実際の供給不足
11月1日日曜日、OPECプラスの主要7カ国が次回のオンライン会合を開催する。参加国はサウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーンである。11月分については、同盟は生産目標を据え置いている。サウジアラビアは日量1050万バレル、ロシアは日量990万バレルだ。
重要な問題は、割当が多くは紙上の存在にとどまっていることだ。8月、これら7カ国は日量約2500万バレルを生産した。これは2月の戦前水準を日量約500万バレル下回る。湾岸諸国の輸出は平常時の60〜80%の範囲で変動している。同盟内の関係筋によれば、2027年まで生産政策の大幅な変更は見込み薄い。将来の割当を左右する生産能力の見直しは、戦争により延期されている。
米国在庫:戦略備蓄は1982年以来の最低水準
EIAのデータによると、10月23日までの週に米国の商業原油在庫は189万バレル減少し、4億1060万バレルとなった。さらに示唆的なのは戦略石油備蓄(SPR)の状況だ。その在庫は約2億8300万バレルまで低下した。これは1982年10月以来の最低水準であり、設計容量の40%未満である。減少は、価格安定化のために1億7200万バレルを放出するというワシントンの公約によるものだ。新たなショックを備蓄で緩和する米国の能力はますます限られつつある。
ガス・LNG:欧州は記録的低在庫で冬入り
欧州のガス市場は2022年以来最も緊張した時期を迎えている。10月28日、翌月限TTF先物は日中に100.9ユーロ/MWhまで上昇した。比較すると、紛争開始前の2月にはガスは約30ユーロだった。EUの地下貯蔵施設の充填率は約75%だ。これはこの時期としては2009年以来の低水準であり、5年平均の約89%を大きく下回る。ブリュッセルはすでに貯蔵施設の目標充填率を90%から80%に緩和している。
ガス市場の主要要因:
- カタール:ラスラファンの輸出能力の約17%が数年にわたり稼働不能;
- アジア:スポットLNGは30ドル/MMBtu超で、欧州はアジアの買い手と每一荷口を巡って競合;
- 米国:Henry Hubは3ドル/MMBtu前後にとどまり、欧州価格との差はほぼ10倍で、米国産LNGの輸出を支えている。
電力・再生可能エネルギー:風力が価格を抑制
ガス高にもかかわらず、10月19日からの週には大半の欧州市場で電力卸売価格が低下した。主な理由は風力発電の高出力だ。フランスとオランダでは週間価格が29%下落した。10月23日、フランスは10月の一日としては風力発電の絶対記録となる415GWhを達成した。再生可能エネルギーは価格安定装置としての役割を証明している。一方、アナリストは今週の電力価格上昇を予想している。風が弱まり暖房需要が増えるにつれてのことだ。ガス火力発電が再び限界価格を設定することになる。
石炭:ガスショックが需要を呼び戻す
一般炭はLNG市場の危機の主要な受益者の一つだ。オーストラリアの指標であるNewcastleは1トン=150ドル前後で取引されている。これは年初水準を約40%上回り、10月6日には152.2ドルに達して2024年秋以来の高値を付けた。アジアと欧州の電力会社は高価なガスから石炭に切り替えており、オーストラリア、インドネシア、南アフリカ、ロシアの輸出業者を支えている。
ロシアの原油輸出:高運賃とアジアでの競争
10月25日までの4週間のロシア産原油の海上輸出は平均日量355万バレルで、5週間ぶりの低水準だった。一方、直近の1週間の出荷は日量385万バレルに増加した。週次の輸出収入は約26〜28億ドルで推移している。
輸出構造の主な傾向:
- 西側港からインドへのUralsの運賃は1バレル=約30ドルと記録的水準に達した;
- 9月の对中国供給は日量168万バレルに増加し、インド向けは日量180万バレルに減少した;
- インドの製油所は部分的にイラク、サウジアラビア、ブラジル産原油に切り替えている。
ロシアの石油製品:輸出禁止と市場の安定化
ロシア国内の燃料市場は徐々に危機から脱しつつある。ガソリン、ディーゼル、舶用燃料の一時的な輸出禁止は2026年8月1日から2027年1月31日まで有効だ。ディーゼルと舶用燃料の生産者については、10月末に別途の期限がある。市場は今後の輸出制度に関する決定を待っている。10月15日のリャザン製油所への攻撃以降、ロシアの製油所への新たな確認された打撃は記録されていない。10月中旬時点の燃料の平均小売価格は1リットル=約78.7ルーブルだった。ベラルーシ、インド、カザフスタンからのガソリン輸入は少なくとも年末まで続く。
見通しとカレンダー:投資家が注目すべき点
世界銀行は更新された見通しで、2026年のエネルギー価格が約32%上昇し、2027年には12%下落すると予想している。これは供給が徐々に正常化するシナリオだ。当面、エネルギー・コモディティ市場は以下のイベントを指標とするだろう:
- 10月30日 — 商品取引所の月末決算と米国の掘削活動データ;
- 11月1日 — OPECプラス7カ国の12月生産に関する会合;
- 11月3日 — 米中間選挙、その後イランを巡る軍事的エスカレーションのリスクが高まる;
- 11月初旬 — 暖房シーズン入りに伴う欧州貯蔵施設からのガス取崩しの動向。
原油・ガス市場は「ヘッドライン取引」の様相を保っており、一つのニュースが価格を数%動かし得る。原油企業、製油所、トレーダー、電力会社にとって、これは高収益と多大なリスクの併存を意味する。ヘッジングと流動性管理が年末までの最重要課題となる。