原油市場:ブレントが100ドル近辺で揺れ動く
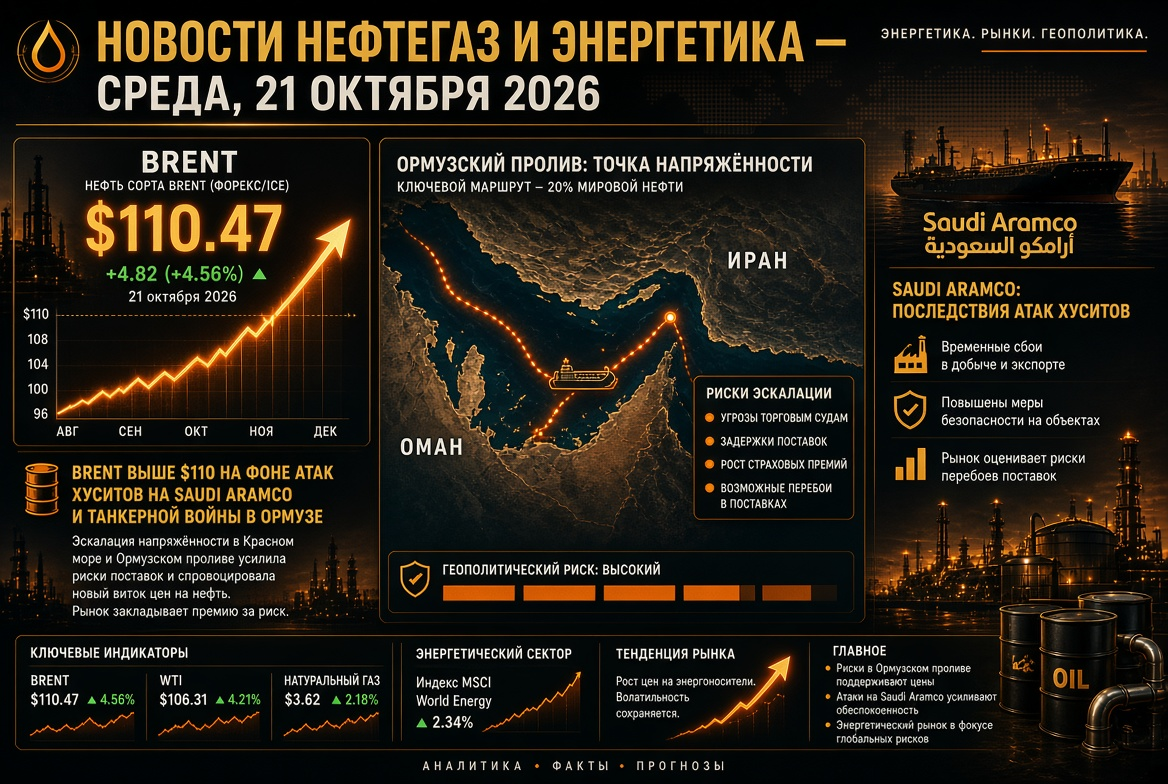
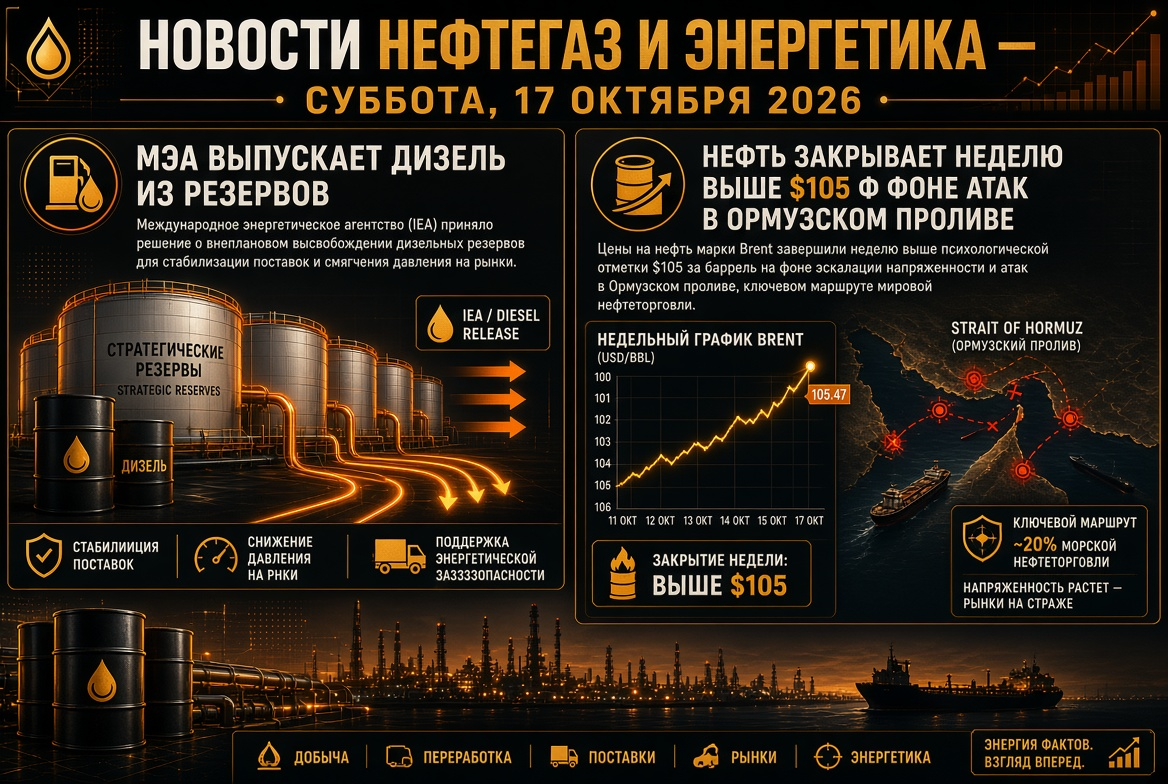
原油価格は高いボラティリティの中で週を終えます。金曜日、ブレントは約2.5%下落し、バレル当たり100ドルを少し下回り、WTIはほぼ4%下落して89ドルに達しました。一日前にはブレントは102ドルを超えていました。調整があるにもかかわらず、原油は前年の約1.5倍の価格に留まっています。
価格には相反する要因が影響しています。
- 備蓄: 欧州委員会はIEAの関係者と新たな戦略的備蓄の協調解放のスケジュールについて話し合っています。
- 輸出の回復: 非イラン産の原油供給は9月末にホルムズ海峡を通じて戦前の1350万バレルまで回復しています。
- 安全リスク: 今週、海峡で3隻のタンカーが不明な弾薬に攻撃され、米国とイランの交渉は進展を見ていません。
- 在庫: 米国エネルギー省の推計によれば、世界の原油在庫は年初から約4億バレル減少しています。
OPEC+: 10月4日の会合と2027年の割当て問題
10月4日の日曜日、OPEC+の主要構成国であるサウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーンの7カ国が月例会合を開催します。情報筋によれば、11月の割当ては変更されない見込みです。公式の目標生産レベルは現実とはかけ離れています:アライアンスの実際の生産量は戦前よりも約500万バレル/日少なく、ペルシャ湾諸国は原油を十分に輸出できていません。
主な関心は、2027年に移りつつあります:アライアンスは生産能力の監査を終了し、新たな基準的生産レベルを決定する予定です。これは石油企業や投資家にとって、市場シェアの長期的な配分の問題です。
石油製品と精製所:ディーゼルが主要な不足品となる
石油製品市場は原油市場よりも緊張しています。ディーゼル燃料は多くの国で価格を更新し、米国ではガロン当たり6ドルを超えました。数日間で、いくつかの供給が減少しました。
- 中国: 中国は10月のガソリン、ディーゼル、航空燃料の輸出を停止しました(香港とマカオ向けの供給を除く)。国内の燃料在庫は数年ぶりの最低水準に達しており、輸出再開の決定は10月7日に終了する祝日の後に期待されています。
- ロシア: ロシアは、生産者へのディーゼル輸出禁止を10月31日まで延長しました。
- インド: 大規模な輸出指向の精油所での爆発が、いくつかの入札の取り消しにつながりました。
- アメリカ: ドイツとフランスが備蓄から燃料を放出しない場合、アメリカはディーゼルの輸出禁止を検討しています。アメリカの精油所は約97%の稼働率で、ワシントンはこの禁輸がガソリンの価格を引き上げる可能性を認めています。
ドイツとフランスは、EUのディーゼル戦略的備蓄の約35%を占めており、38百万トンと評価されています。この量は二ヶ月分の消費に相当します。アナリストは、アメリカの禁輸がラテンアメリカに最も大きな影響を与えると予測しています。国連は、世界の燃料補助金が1兆ドルを超える可能性があると警告しています。
ガスとLNG:ヨーロッパは在庫不足で冬を迎える
ヨーロッパのガス市場は、エネルギー部門の中で最も脆弱なセグメントの一つとなっています。TTFハブでの価格は、約73ユーロ/MWhで、昨年の約2倍の価格です。EUの地下貯蔵庫の充填率は71.5%に過ぎず、季節的な基準より約20ポイント低い状態です。
- ドイツは、SEFE社に8TWhのガスを追加で貯蔵するよう指示しました。
- EUは、LNGの輸入を制限しないために、メタンに関する規則の遵守期限を1年延長することを検討しています。
- 日本のJERAのCEOは、LNG価格の上昇余地が残っていると警告しました。
- 中国のLNG輸入は2ヶ月連続で減少しており、パキスタンは発電所向けに直接調達を検討しています。
この状況の中で、業界への長期的な投資は加速しています。コノコフィリップスは、ベンチャーグローバル社との20年契約でLNGを確保し、シェルはLNGカナダの第二段階を承認し、プロジェクトの輸出能力を倍増させます。
石炭:中国での価格が3年ぶりの高値
石炭は再びアジアのエネルギーシステムのための保険資源となっています。秦皇島港でのベンチマークエネルギー石炭の価格は、11週間連続で上昇し、986元(約147ドル)で、3年ぶりの最高値を記録しました。7月中旬以来、価格は24%上昇しており、これは安全性検査による国内生産の減少およびインドネシアからの輸入の約4分の1削減によるものです。
石炭は中国の電力生成のほぼ半分を占めており、当局は鉱山に安定した生産を維持するよう呼びかけています。インドでは、IEAが今年の石炭需要が4.2%増加し、13.53億トンに達するとの予測を立てています。
電力、再生可能エネルギー、原子力
世界の電力需要は15年ぶりに最も高い増加率を記録しており、データセンター、人工知能、電化によるものです。ネットワークと発電は需要に追いついておらず、特に発展途上市場で顕著です。
- インド: 9月の電力不足は560百万kWhに達し、2023年8月以来の最高値を記録しました。約40%の石炭火力発電所が燃料不足の危機的状況で稼働しています。再生可能エネルギーの発電量は25.1%増加しましたが、全体の発電量における割合は17%へと減少しました。
- 原子力: アマゾンは、コンステレーション社との20年契約を締結し、ウラン価格は歴史的な最高値を更新しました。
- ヨーロッパ: 3つのEU加盟国が2040年までの再生可能エネルギーに関する新しい目標を求めています。
エネルギー危機は、再生可能エネルギー、貯蔵器、原子力発電が単なる気候政策だけでなく、エネルギー安全保障の手段としても重要であるという議論を強化しています。
アジア:インドと中国が輸入を再編成
インドは中東からの原油購入を増加させ、ロシアからの流入を減少させており、同国の石油精製業者はホルムズ海峡を通るタンカーを探しています。ニューデリーは、高い価格は原料不足によるのではなく、航行の混乱によるものであると強調しています。原油価格の上昇は、インド市場から32億ドルの外国投資の流出を引き起こしています。アナリストは、中国の第四四半期の原油輸入予測を1日あたり40万バレル引き下げました。台湾は、エネルギーの高騰から消費者を守るために130億ドルを割り当てました。
ロシア:輸出制限と国内燃料市場
ロシアの石油製品市場は厳しい規制下に置かれています。ディーゼルの生産者向け輸出を10月末まで禁止する措置に加え、ガソリンの輸出禁止は1月末まで、航空燃料の輸出に制限が11月まで適用されています。当局は、収穫の時期における高い需要と無人機による精油所への攻撃後の備蓄の補充の必要性を説明しています。小売価格は年初から約21%上昇しており、公正な競争を促進するために独立系のガソリンスタンドの調査が行われています。
投資家とエネルギー市場参加者への注目ポイント
- 10月4日: OPEC+による11月の割当ての決定と2027年のパラメータに関するシグナル。
- 10月7日: 中国での祝祭の終了と燃料輸出の再開の可能性。
- IEAおよびEUの備蓄: 原油およびディーゼルの放出量とスケジュール。
- アメリカの決定: ディーゼルの輸出禁止に関する反応と精油所のマージン。
- ホルムズ海峡: 航行の安全とアメリカとイランの交渉の進展。
- ヨーロッパの天候: 貯蔵庫が71.5%の充填率で早期の寒波がガスおよび電力の価格を急上昇させる可能性。
今後数日間の基本シナリオは、高いボラティリティの維持です:原油は備蓄やホルムズに関するニュースに反応し、石油製品、ガス、石炭は構造的な不足の状態が続きます。石油および燃料企業にとっては高い精製マージンを意味し、消費者および輸入業者にとっては価格圧力が継続します。