ニュース:原油とエネルギー市場 2026年9月11日金曜日 — ブレント、オルムズ海峡での最大のタンカー攻撃後に$102を超え、欧州のガスは€80以上
世界の燃料・エネルギーセクターは2026年9月11日金曜日を迎え、完全な価格ショックの状態にあります。ブレント原油は5月末以来初めて$102以上で取引されており、欧州のガスベンチマークTTFは2023年1月以来初めて€80/MWhを突破しました。また、EUの地下ガス貯蔵は季節平均の80%以上に対して、わずか2/3しか満たされていません。このトリガーは、戦争が始まって以来の最大規模のオルムズ海峡での航行攻撃であり、紅海でも第二のフロントが開かれました。投資家、石油および燃料会社、精製所オペレーター、ガス、石炭、電力および再生可能エネルギー市場の参加者にとって、今日の重要な質問は、エネルギー需要が崩壊する前に、世界経済がどれだけの地政学的プレミアムを吸収できるかということです。
本日の主題:オルムズ海峡でのタンカー戦争が新たなレベルに達する
水曜日の夜、米国はオマーン湾及びハルグ島近くで5隻のイランの油タンカーを撃沈しました。これは、9月初めにワシントンが発表した「タンカー対タンカー」の政策の一環です。テヘランはオルムズ海峡近くで10隻の船に対する攻撃およびヨルダンの米軍基地エル・アズラクへのミサイル攻撃で応じました。海上監視のデータによれば、少なくとも1人のタンカー乗組員が死亡し、もう1人は行方不明です。これは、2月28日に戦争が始まって以来、商業航行に対する最大の攻撃の連続です。
原油およびガス市場の物理的状況は三つの方向で悪化しています。
- 禁止区域の拡大。イラン革命防衛隊は、チャバハールからオマーン湾を経てアラビア海までの海上制限区域を発表し、バーレーンおよびクウェートの海岸近くのタンカー乗組員に船を直ちに離れるよう呼びかけました。
- 保険とチャーター。新たなインシデントにより、許可されていない航路を航行する船のための戦争リスクオプションが実質的にゼロになり、海峡の通行が最小限に固定されています。
- 環境リスク。ペルシャ湾で損傷を受けて浸水したタンカーは、淡水化施設および湾岸諸国の沿岸インフラに対する脅威となります。
原油:ブレントが$102を超え、WTIが$96 — 市場は価格予想を修正中
金曜日の朝の原油市場のキーポイントは次の通りです。
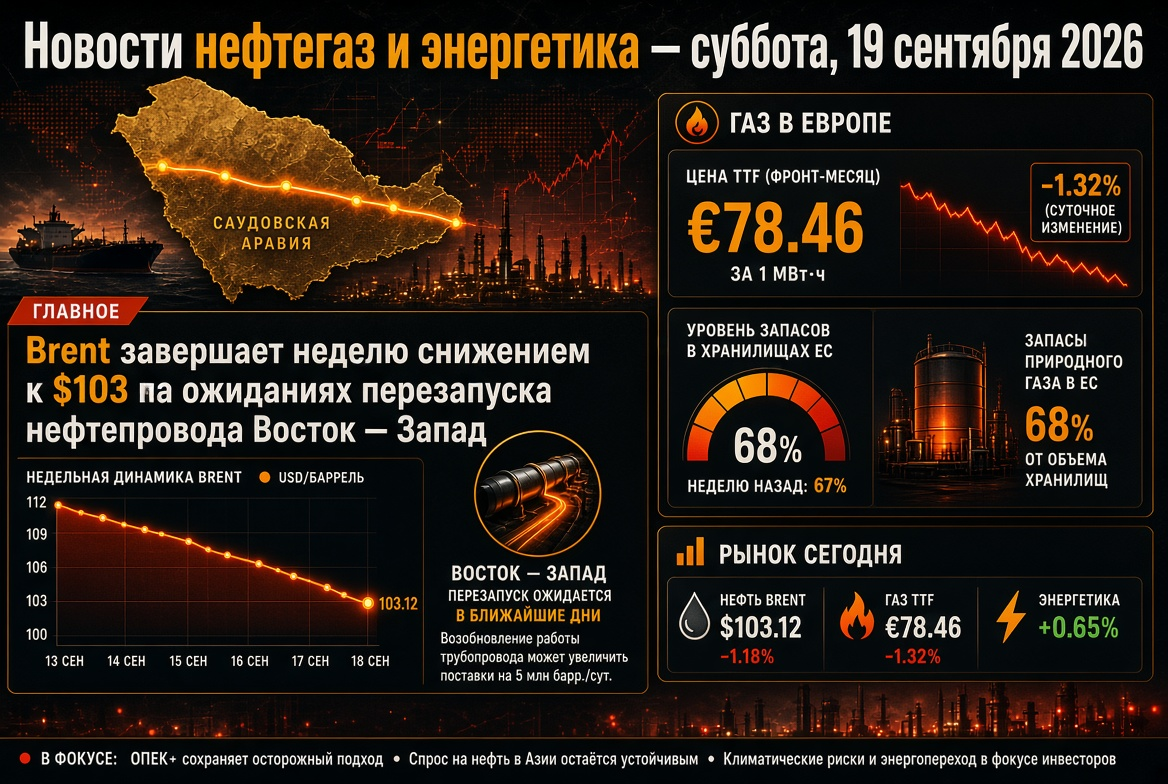
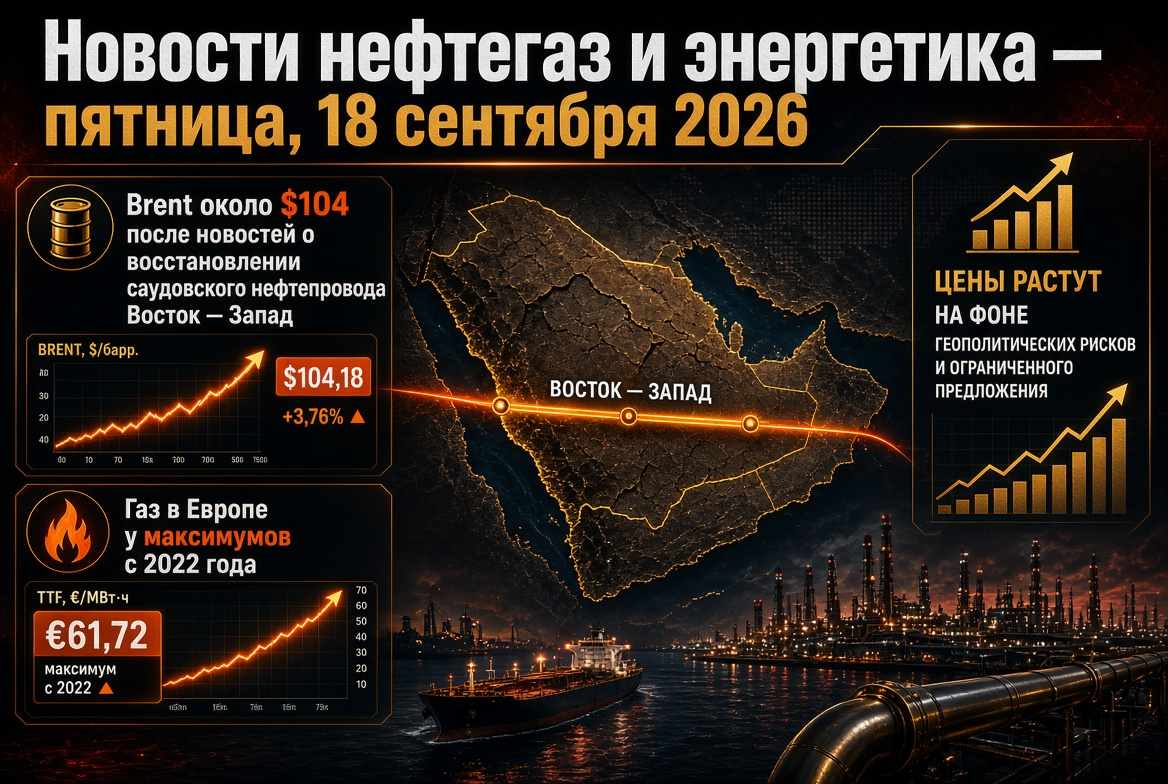
- ブレント(11月契約、ICE):水曜日に3.4%上昇し$101.21に達しました。木曜日には一時$102.4–102.9に達し、5月22日以来の最高値です。年初のピークは$126.41(4月30日)で、オルムズでの「弱気」シナリオの指標となっています。
- WTI(10月契約、NYMEX):$96–97の範囲に留まっています。
- 予測:米エネルギー省の9月のレポートでは、2026年の下半期の平均ブレント価格を約$90とし、2027年には$74に下がると予測しています。これらの数字は、現在の価格での見通しからわずか2日後に既に時代遅れに見えます。一部のアジア銀行の長期モデルでは、12か月後に$113–114を指し示しています。
在庫と物理的バランス
米国の規制当局によると、世界の原油在庫は年初から約4億バレル減少し、中東での生産回復は2027年の第2四半期まで遅れる見込みです。米国の戦略備蓄は約2億8660万バレルで、1980年代初頭以来の最低水準です。アメリカの商業的原油在庫は、木曜日に発表予定だった週間報告を前に424.5万バレルで、精製所の稼働率は98%。ディスティレート在庫は過去5年間の基準より14%低く、9月中には1億バレルを下回ると予測されています。
OPEC+と月次報告
7か国のOPEC+は9月6日の会議で、6か月連続の生産増加の後、10月の割り当てを変更しないことを決定しました。また、次回の会議は10月4日に行われます。木曜日に発表されるOPECの月次報告は、2026年の消費成長予測を58万バレル/日下方修正した後の需要のフレームを設定します。国際エネルギー機関は、第3四半期に180万バレル/日の供給不足が見込まれ、湾における供給は830万バレル/日で停止しているため、世界需要が160万バレル/日減少すると予測しています。
紅海:フーシ派によるジャザンの精油所への攻撃が石油輸出の第二のフロントを開く
市場がオルムズに注目している間、イエメンのフーシ派は9月7–8日にサウジアラムコのジャザンの原油精製施設(40万バレル/日)およびジャザンおよびアブハのタンクパークに対してドローンとミサイルで一連の攻撃を行いました。工場は停止しており、リヤド主導の連合は「脅威の源への反応」を約束しました。同時にフーシ派はモハ港を巡って激しい戦闘を繰り広げ、バブ・エル・マンデブの海岸に近づいています。
このフロントの世界のエネルギーに対する意味は計り知れません。オルムズ海峡が閉鎖された後、サウジアラビアは東西パイプラインを通じてヤンブー港に向けて輸出を転換しました。ここでは6月中に王国の90%以上の海上輸送が行われました。フーシ派によって発表された禁輸は、アジア向けの出荷をスエズ運河経由に転換せざるを得ず、航路が約30日延び、運賃が高騰しました。ヤンブーへの脅威は、中東の石油にとって最後の重要な回避ルートへの脅威です。
ヨーロッパのガス市場:TTFが€80を超え、貯蔵は67% — 過去15年で最も厳しい冬のスタート
フロント先物TTFは木曜日に€80.3–80.8/MWh(約$985/m³)で取引され、2023年冬以来初めて€80を超えました。紛争の開始以来、価格は約150%上昇し、年初からは120%以上上昇しています。英国のNBPは200ペンス/タームに近づいています。上昇のドライバーは以下の通りです。
- ペルシャ湾のタンカーへの攻撃およびカタールからのLNG輸出の停止;
- JKM–TTFスプレッドの拡大がアジア向けスポット出荷を奪っています;
- 在庫の極端な低さ:9月9日現在、EUの貯蔵は67.33%(718.7億m³)、過去5年の平均は約84%です。
国ごとのばらつきは依然として深刻で、ドイツは約53%、オーストリアは67%、フランスは71%、イタリアは83%の充填率です。欧州の事業者は記録的なペースでガスを充填していますが、過去4年間での最高価格でのことです。対照的に、米国市場ではヘンリーハブが$2.8/mmbtuを下回り、米国のLNG輸出業者にとっては歴史的なトランスアトランティックアービトラージの規模に達しています。
LNGと石炭:カタールのギャップは大西洋と石炭発電が埋める
ラス・ラッファンの複合施設の損傷は、カタールの約17%の輸出能力を停止させました。完全な回復には最大5年かかり、年間約200億米ドルの収益損失が見込まれています。オルムズの近くには15隻のLNGタンカーが停滞しており、さらに2隻が港で積荷を積んでいます。市場は空の船を帰国させることを再出荷の準備とみなしていますが、海峡を通過しない限り、それは供給ではなく信号に過ぎません。
石炭セクターにとって、このLNG危機は予期しない需要ウィンドウを意味します。ヨーロッパおよびアジアにおけるガスから石炭への切り替え量は4000万~6000万トン、韓国の石炭発電はほぼ40%増加し、日本では11%以上の増加を見せています。ニューキャッスルの価格は$130/トン周辺で推移し、インドネシアの供給の混乱を背景に支えられています。2026年の世界の石炭需要は約3%増加し、91億トンに達する可能性があります。
石油製品と精製所:製油マージンが増加し、ロシアは国内市場を手動で維持
中間ディスティレートのグローバル市場は最も狭いセグメントです。アジアおよびヨーロッパでのディーゼルおよび航空燃料の不足は、クラックスプレッドを数年の最高水準に維持しており、秋の予防的メンテナンスにより米国の精製所の供給が一時的に減少しています。ジャザンの停止は、さらなる20万バレル/日のディーゼルおよびナフサ輸出量を市場から取り除きます。
ロシアでは、内需の石油製品市場が手動で運営されています。
- ガソリンの輸出禁止が2027年1月31日まで延長され、取引所での販売ノルマが10%に引き下げられ(うち8%は定向取引)、自由市場にはわずか2%の生産量しか残されていません;
- 取引所の指標は、供給不足にもかかわらず逆説的に減少しています。9月8日のサンクトペテルブルク商業取引所におけるAи-92の平均価格は69,200ルーブル/トン、Aи-95は71,800ルーブル/トンで、取引量はセッションごとに11,600トン — 通常の3分の1に過ぎません;
- 理由は、ドローン攻撃後の精製所の操業停止による取引契約の出荷遅延が数ヶ月に及ぶことです。価格差は25,000ルーブル/トンに達しています。
- 不足は、インドからのガソリンの海上輸入で補われ、月間最大40万トンが流入しています。
電力と再生可能エネルギー:エネルギー移行が唯一の予測可能なトレンド
原料の混乱の中で、電力セクターの構造的移行が加速しています。世界の電力需要は2026年に3.6%増加し、データセンター、電動交通機関、空調に依存しています。そして、再生可能エネルギーは初めて世界の発電量で石炭を上回っています。太陽光発電は約600TWh増加し、水力発電に次ぐ第2位に躍り出ています。しかし、短期的な脆弱性は残ります:ヨーロッパでは、週初めに風力の割合が需要の15%を下回り、ガスおよび電力価格の上昇に直接つながりました。TTFの1ユーロの上昇は、蓄電池、ネットワーク投資、再生可能エネルギーに対する長期契約の経済性を押し上げます。
カレンダー:金曜日のエネルギー市場参加者が注目すべき事項
- OPECの月次報告および米国エネルギー省による石油、ガソリン、ディスティレート在庫の週間統計に対する市場の反応。
- 米国8月のインフレデータ:原料ショックがFRBの発言の引き締めの可能性を高め、石油に対する投機的需要を抑制します。
- イエメンに関する連合の声明及びヤンブーターミナルの状態に関するシグナル。
- 欧州の貯蔵施設へのガス注入の動きとJKM–TTFスプレッドがスポットLNGに対する競争の指標として機能すること。
- サンクトペテルブルクの取引所の週末のまとめと、ロシアの規制当局による取引基準および燃料の輸入に対する決定。
投資家およびエネルギーセクター企業に対する結論とリスク
- 原油。 $100のレベルは抵抗から支持に変わりました。四半期のシナリオ範囲は、デエスカレーション時の$85から、紅海に対する新たな攻撃時の$120まで。
- ガス。ヨーロッパは歴史的な在庫不足で暖房シーズンに入ります。寒い冬の場合、TTFの価格が€90–100/MWhを超えることが、基本シナリオではなくストレスシナリオとなります。
- 石炭。北東アジアと一部のヨーロッパは、カタールのLNGが回復するまで、石炭の需要が高止まりするでしょう — 少なくとも2027年春まで。
- 石油製品および精製所。クラックスプレッドは、衝突区域外の精製業者のマージンを支えています。ロシアでは利益が独立したガソリンスタンドから垂直統合企業に再分配されています。
- 再生可能エネルギーおよび電力。地政学的な変動の中での長期的な資本の流入は、太陽光および風力発電、蓄電池、そしてネットワークへの投資が唯一の持続可能な投資アイデアです。
今日の世界の石油・ガスおよびエネルギー sector における結論:オルムズ海峡とバブ・エル・マンデブの2つの海上 chokepoints が同時に攻撃を受けており、その状態が、OPEC+の割り当てやマクロ統計ではなく、今後数週間の石油、ガス、電力価格を決定します。エネルギー市場の参加者にとって、シナリオプランニング、供給の物流の多様化、そしてヘッジングの規律が極めて重要です。