2026年7月27日から31日までの主要な経済イベントと企業の決算概要:FRBの会合とFOMC金利、米国とユーロ圏のGDP、PCEインフレ、イングランド銀行の決定、中国のPMI、OPEC+の会議。Apple、Microsoft、Amazon、Meta、Coca-Cola、Boeing、Visa、Shell、Chevron、S&P 500、Euro Stoxx 50、Nikkei 225、MOEX企業の決算。
2026年7月27日から31日までの週は、投資家にとって夏のカレンダーの中で最も重要な週の一つとなるでしょう。5日間の間に、米国のFRBの会合、米国、ドイツ、ユーロ圏のGDPの予測、イングランド銀行の金利決定、6月のPCEインフレ、中国の7月のPMI、そして2026年第2四半期の企業決算のピークが含まれています。この5セッションの間に、Microsoft、Meta、Apple、Amazon、Coca-Cola、Boeing、Visa、Ford、Shell、Mastercard、Chevronなど、S&P 500、Euro Stoxx 50、Nikkei 225のインデックスに含まれる多数の発行体が決算を発表します。ロシアでは、7月24日に中央銀行の基準金利が14.00%に引き下げられた後、決算シーズンが本格化してきています。以下は、日ごとの分析:経済イベント、企業決算、投資家が注目すべきポイントです。
2026年7月27日月曜日:IFO、耐久財受注、週のスタート
週は穏やかなマクロ経済データから始まりますが、月曜日は欧州市場のトーンを設定します。
- 11:00(モスクワ時間)ドイツ - IFOビジネスクライテリア指数(7月)。ユーロ圏最大の経済圏のための重要な先行指標。投資家は、ドイツの産業が春のエネルギーショックからどのように回復しているか、及びECBのタカ派的な発言に伴うクレジットコストの上昇に対する企業の見解を評価します。
- 15:30(モスクワ時間)米国 - 耐久財受注(6月)。ビジネスの資本支出を示す指標。ボラティリティの高い輸送部門がヘッダーの数字を歪める可能性があるため、市場はFOMC会合前の投資活動の代替指標としてコア耐久財受注に目を向けています。
企業決算。市場が開く前に、日本の光学機器と印刷機器のメーカーキャノン(Nikkei 225)が、2026年4月から6月の決算シーズンの最初のアジアの巨人として発表します。また、ハワイ銀行も同様に決算を発表します。市場が閉まった後には、医療不動産のREITオペレーターウェルトワー、半導体設計自動化システムの開発者ケイデンス・デザインシステムズ、鉄鋼メーカーNUCOR、電子機器の受託製造業者セレスティカ、保険会社シンシナティフィナンシャルおよびプリンシパルフィナンシャルグループ、ブローカーブラウン&ブラウン、スペインの通信会社テレフォニカ、ネットワークソリューションの開発者F5、およびクリニックのオペレーターユニバーサルヘルスサービスが決算を報告します。NUCORとセレスティカの結びつきは、冶金業と電子産業の需要の最初のスライスを提供し、ケイデンスは半導体産業の資本支出の指標となります。
2026年7月28日火曜日:米国のマクロ統計、地政学、Coca-Cola、Boeing、Visaの決算
火曜日は、米国からの統計リリース数が最も多い日となります。
- 06:00(モスクワ時間) - オーストラリア準備銀行総裁のスピーチ。コメントのトーンはAUDと商品市場全体にとって重要です。
- 15:15(モスクワ時間) - ADPによる雇用データ(週間推計)。
- 15:30(モスクワ時間) - 6月の米国貿易収支:輸入に対する関税効果の指標。
- 16:00(モスクワ時間) - S&P/Case-Shiller住宅価格指数(5月)。
- 17:00(モスクワ時間) - CB消費者信頼感指数(7月)およびリッチモンド連銀の製造業指数(7月)。
- 23:30(モスクワ時間) - APIによる石油在庫。
地政学的背景。ワシントンでは、ドナルド・トランプとウクライナ大統領のボロディミル・ゼレンスキーの会談が予定されています。特に注目すべきは、アメリカ合衆国大統領が亡くなったリンジー・グレアム上院議員(ロシアの金融監視機関にテロリストとして指定されている)の告別式でのスピーチです。「地獄の制裁」に関するリトリックが、石油価格やルーブルのレート、モスクワ証券取引所のインデックスに直接影響を及ぼす可能性があります。
企業決算。市場が開く前には、Coca-Cola、Boeing、Corning、Unilever、Air Liquide、S&P Global、Sherwin-Williams、Royal Caribbean、Hilton、およびPayPalが決算を発表します。市場が閉まった後には、Visa、Seagate、Rio Tinto、Waste Management、Mondelez、NXP Semiconductors、Bloom Energy、Teradyne、Ford Motor、およびKLAが決算を発表します。日中の主なストーリーは、弱いドルでのCoca-Colaの利益率、Boeingの出荷速度、Visaの取引ボリュームが消費者支出のバロメーターであること、Fordが電気自動車の収益性についての予測です。
2026年7月29日水曜日:FRBの会合 - 週間の主要なイベント
今週の中心的なイベントは、21:00(モスクワ時間)でのFOMCの決定と21:30(モスクワ時間)でのFRB議長ケビン・ウォーシャの記者会見です。金利は3.50〜3.75%の範囲で4回連続して維持されており、6月のドットプロットでは、委員会の19人のうち9人が2026年末までに借入コストの引き上げを容認すること示しました。また、インフレ予測は3.6%に引き上げられました。市場は、7月の金利引き上げの可能性を低く見積もっていますが、9月の引き締めはすでに価格に部分的に織り込まれています。投資家にとって重要なのは数値ではなく、文言です。FRBの新しい声明の形式はフォワードガイダンスを欠いているため、すべての情報的重みが記者会見に移ります。
- 04:30(モスクワ時間) - 2026年第2四半期のオーストラリアの消費者インフレCPI。
- 17:30(モスクワ時間) - 米国EIAの石油在庫。
- 19:00(モスクワ時間) - ロシアの週次消費者インフレ。基準金利が14%に引き下げられた後、各週の数字が11日の会合に対する期待を強めたり弱めたりします。
企業決算。午前中には、プロクター・アンド・ギャンブル、アムフェノール、UBS、ヴェルティブ、ゼネラル・ダイナミクス、ADP、ジョンソンコントロールズ、ドイツ銀行、GEヘルスケアが決算を発表します。夕方には、最も待たれている決算ペアであるMicrosoftとMeta Platforms(RFで禁止された過激派組織)、Lam Research、Arm Holdings、Qualcomm、Fortinet、Equinix、Robinhood、O'Reilly Automotive、およびChipotleも発表します。全市場に関わる重要な課題は、AIインフラに対する資本支出の動向とAzureのクラウドセグメントの収益性です。
2026年7月30日木曜日:米国とユーロ圏のGDP、PCE、イングランド銀行、AppleとAmazonの決算
木曜日は、3つのマクロブロックと企業の決算のピークを結合します。
- 11:00(モスクワ時間) - 2026年第2四半期のドイツのGDP(速報)。
- 12:00(モスクワ時間) - ユーロ圏のGDP(速報):ECBの預金金利が2.25%に引き上げられた後の欧州経済の強靭性の確認。
- 14:00(モスクワ時間) - イングランド銀行の金利決定。基本シナリオは3.75%での維持ですが、タカ派の反対票が期待される。新しいMonetary Policy Reportも発表されます。規制当局の長のスピーチは16:15(モスクワ時間)です。
- 15:30(モスクワ時間) - 米国のGDP(速報)、6月のPCE価格指数、初回失業保険申請数。基準PCEはFRBのインフレに関する好ましい指標であり、FOMCの決定後に発表されるため、期待の急激な見直しのリスクが高まります。
- 17:30(モスクワ時間) - EIAの天然ガス在庫。
企業決算。市場が開く前には、Mastercard、Shell、アンハイザー・ブッシュ・インベブ、BBVA、ブリストル・マイヤーズ・スクイブ、アメリカン・エレクトリック・パワー、レジェネロン、Xcelエネルギー、Exelon、Yum! Brandsが決算を発表します。市場が閉まった後には、AppleとAmazon、およびStryker、Monolithic Power Systems、Coinbase、Roblox、Strategy、Eversource Energy、Reddit、Rivianが決算を発表します。木曜日の夕方は、米国の決算シーズンの実質的なクライマックスであり、AppleとAmazonの2社にはS&P 500インデックスのかなりの割合があり、彼らの秋の四半期の予測は8月全体の市場の方向性を決定する可能性があります。
2026年7月31日金曜日:中国のPMI、ユーロ圏のインフレ、月末の締めくくり
- 04:30(モスクワ時間) - 7月の中国の製造業・サービス業・総合PMI、およびオーストラリアの第2四半期の生産者物価指数(PPI)。
- 12:00(モスクワ時間) - ユーロ圏の7月の消費者物価指数(CPI、速報):ECBの9月の決定への重要なデータ。
- 15:30(モスクワ時間) - 5月のカナダGDP。
- 16:45(モスクワ時間) - チカゴPMI(7月)。
- 17:00(モスクワ時間) - ミシガン大学の消費者心理指数と消費者のインフレ期待(7月)。
企業決算。市場が開く前には、AbbVie、Chevron、Linde、Eaton、Sony、Colgate-Palmolive、Cboe Global Markets、T. Rowe Price、Church & Dwight、Modernaが決算を発表します。Chevronの決算は、Brentが70〜75ドルの範囲にある中での石油・ガスセクターの収益性を示し、Sonyの結果はNikkei 225の主要な指標の一つとなります。
週末:8月2日のOPEC+会議
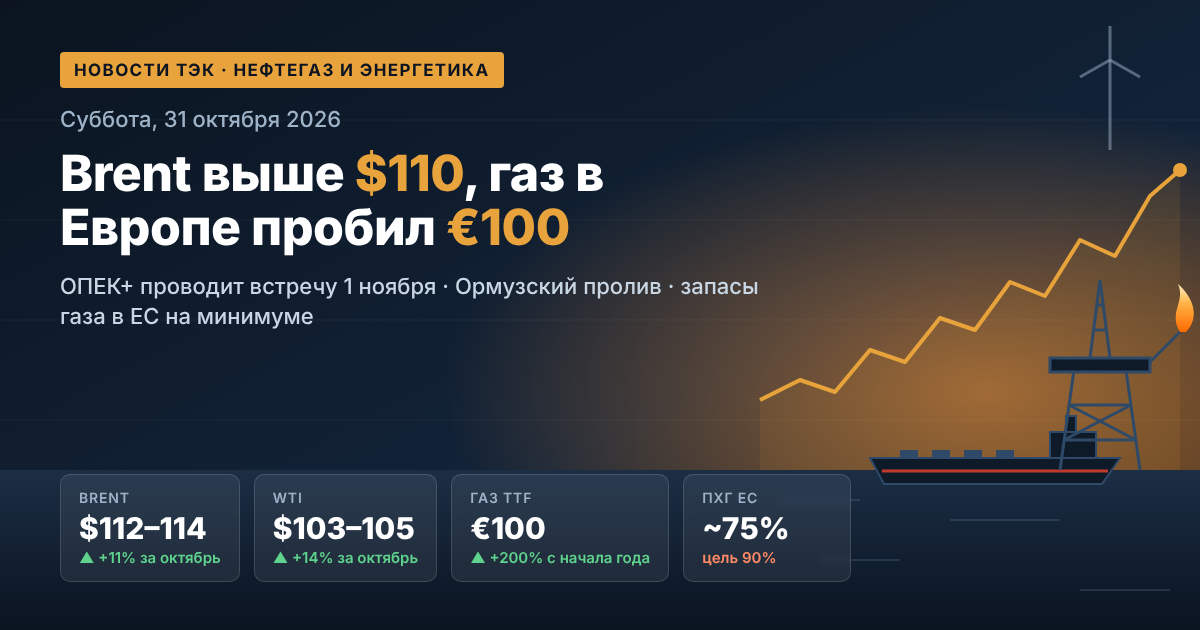
8月1日土曜日には重要な統計はありませんが、8月2日の日曜日にはOPEC+のモニタリング委員会の会議が予定されています。9月の割当についての議論が行われると予想されており、これは6月、7月、8月と同様に1日あたり約188,000バレルの増加が見込まれています。4月以来、同盟国は市場に約800,000バレルの日量を戻しており、実際の生産はホルムズ海峡地域での混乱のために目標を下回っています。UAEのグループからの脱退やイラクによる上限引き上げの要求は、同盟内部の分裂のリスクを保持しており、8月の初めはBrentの石油価格やエネルギー企業の株式にとって潜在的なボラティリティを作り出します。
米国の決算シーズンの数字:歴史的平均を上回る結果
2026年第2四半期の決算シーズンの中間統計は強固です:
- 80%の企業が既に収益の予測を上回っており、5年間の平均の70%と10年間の68%に対して成長しています。
- 86%が1株当たり利益(EPS)のコンセンサスを上回り、78%と76%に対して成長しています。
この比率は、米国のコーポレートセクターが、投資家が考えていたよりも高い資本コストに適応していることを示しています。しかし、驚異的なビート率は二面性を持ち、S&P 500が歴史的な最高値近くにある状況では、市場は予測を上回っても慎重な見通しを示した企業を罰することが増えています。
ヨーロッパ、アジア、ロシア:Euro Stoxx 50、Nikkei 225、MOEX
この週は、3つの地域の状態を同時に比較する希少な機会を提供します。ヨーロッパでは、UBS、ドイツ銀行、BBVA(銀行セクター)、Shell(エネルギー)、Unilever、AB InBev、Air Liquide(消費者セクターと産業ガス)、Telefónica、およびLindeが決算を発表します。これは、より強いユーロとECBの上昇金利の下での欧州ビジネスのマージンについての洞察を提供します。
アジアでは、2027会計年度第1四半期の日本の決算シーズンが始まります;キャノンが月曜日に、ソニーが金曜日にNikkei 225の巨人たちによる公表のシリーズを開始します;それに続いて、通常7月末から8月初めにかけて、電機、機械製造、自動車セクターの企業が発表されます。アジア市場にとっても、7月のPMI中国データは製造業サイクルの冷却が続いているかどうかを示すために重要です。
ロシアでは2026年上半期のIFRSに基づく決算シーズンがスタートしたばかりであり、週後半には石油・ガス、冶金、テクノロジーセクターの多数の発行体の操作と財務結果、および6月の銀行システムデータが発表される見込みです。最大のMOEXインデックス企業の決算発表の大部分は8月に集中しています。ロシア市場にとって、今週の主なドライバーは、14%への金利引き下げ以降の基準金利の軌道、週次インフレ、および地政学的状況となります。
投資家への結論:注目すべき点
2026年7月27日から31日までの週は、3つの独立したボラティリティ要因を形成し、彼らの重なりがポートフォリオにとっての主要なリスクとなります。
- 金融ブロック。「水曜日のFOMC - 木曜日のPCEと米国のGDP」という結びつきは古典的な罠を作り出します:決定は新しいインフレデータの公開前に下されるからです。もし基本PCEが期待を上回れば、市場は木曜日の晩に9月のシナリオを再評価せざるを得なくなり、規制当局のコメントのバッファーが消失します。
- 企業ブロック。水曜日と木曜日には、Microsoft、Meta、Apple、Amazonの決算が集中しており、S&P 500インデックスの時価総額が数社に集中しているため、一社の失望したガイダンスが市場全体を下押しする可能性があります。重要なメトリックは、過去四半期の利益ではなく、AIに対する予定資本支出とその収益性の兆候です。
- 商品と地政学のブロック。ワシントンからの制裁関連コメント、EIAの在庫、8月2日のOPEC+会議は、石油、ルーブル、輸出企業の株に対するリスクを高めます。
実務的な結論:水曜日と木曜日の夜に向けて流動性を高めて保持すること、金曜日の月末の締めくくりはファンドのリバランスにより動きを強めることを考慮すること、決算を事実のビート/ミスではなく下半期の見通しの質で評価すること。地域による分散投資は今週特に効果的であり、FRB、ECB、イングランド銀行、ロシア中央銀行の軌道分岐はポートフォリオにおける通貨および債券セクションでの機会を創出します。S&P 500、Euro Stoxx 50、Nikkei 225、MOEXの指数に注目する投資家にとって、この週は夏のグローバル経済サイクルの最も包括的な画像を提供するでしょう。